
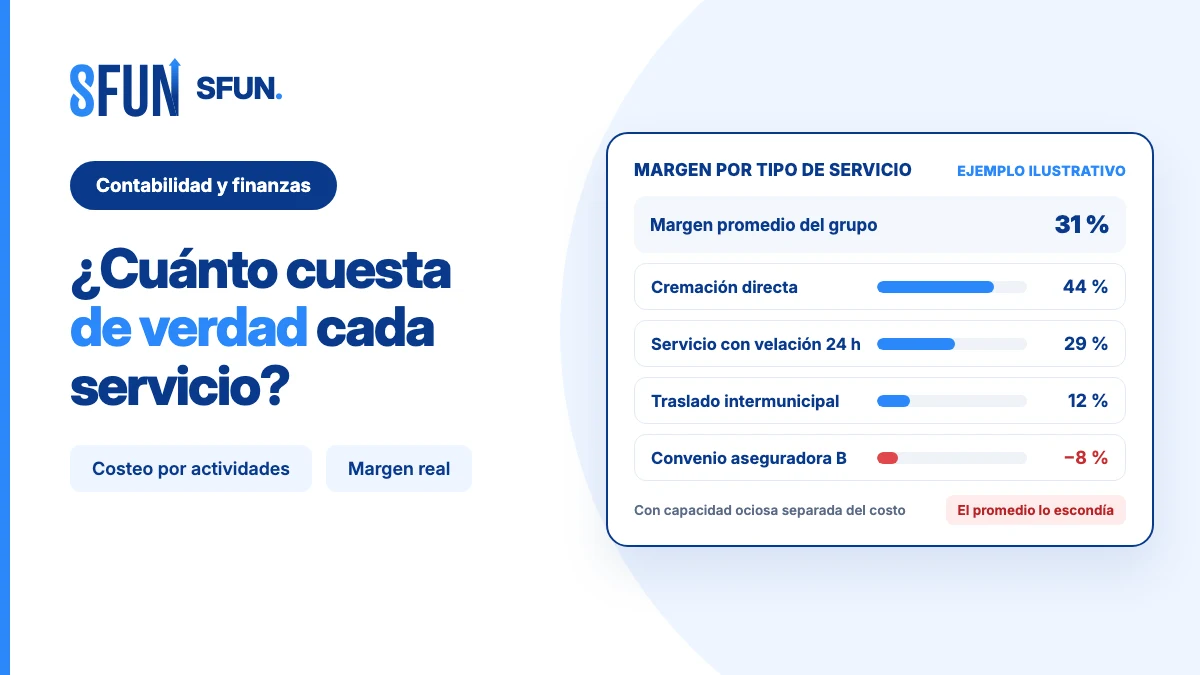
Pregúntale a la gerencia de un grupo funerario cuál es su margen y casi siempre tendrá una respuesta: la del estado de resultados. Pregúntale cuánto gana en una cremación directa frente a un servicio con velación de 24 horas, o si el convenio con una aseguradora deja o quita dinero, y la respuesta suele ser una estimación. No es falta de rigor: es que en una funeraria la mayor parte del costo es capacidad compartida —salas, carrozas, laboratorio de tanatopraxia, personal disponible las 24 horas— y esa capacidad no llega sola a cada servicio. Alguien tiene que decidir cómo repartirla, y el reparto más común es también el que más distorsiona.
Esta guía está dirigida a la gerencia financiera (CFO, contralor, dirección de planeación) de grupos funerarios con varias sedes. No es un curso de contabilidad de costos: es el método con el que una operación funeraria pasa de conocer su margen promedio a conocer el margen real de cada tipo de servicio, sede y convenio, con qué datos del ERP se arma, qué hace hoy el software y qué no, y qué decisiones cambian cuando el número deja de ser un promedio.
Por qué el margen promedio engaña en una funeraria
La funeraria es un negocio de costos fijos altos. Así lo describe el mayor operador de Norteamérica en su propio reporte: Service Corporation International (SCI), en sus resultados de 2025, informa un margen bruto del segmento de funerales de 20,6 % y un ingreso promedio de USD 5.818 por servicio. Carriage Services, otro operador cotizado de Estados Unidos, reporta para 2025 un ingreso promedio de USD 5.763 por contrato y un margen EBITDA «de campo» del segmento de funerales de 39,5 %. Casi el mismo ingreso por servicio y un margen que se ve casi del doble: la diferencia no está necesariamente en la operación, sino en qué costos carga cada compañía en esa línea y cuáles deja arriba, en gastos generales. Es una lectura nuestra de dos definiciones distintas, no un dato que las compañías publiquen, pero ilustra el punto: el margen de un servicio depende tanto de cómo se reparte el costo compartido como de la operación misma.
Dentro de un grupo pasa lo mismo, a menor escala y sin que nadie lo note. Tres rasgos de la operación funeraria hacen que el promedio esconda pérdidas:
- Mezcla de servicios muy distinta en consumo de recursos. Una cremación directa casi no usa sala ni cortejo; un servicio con velación de 24 horas, traslado intermunicipal y tanatopraxia completa ocupa varios recursos durante un día entero. Si ambos cargan la misma porción de costos indirectos, uno queda sobrecosteado y el otro subsidiado.
- Capacidad dimensionada para el pico, no para el promedio. La sala, la carroza y el turno de noche existen aunque esta semana haya pocos servicios. Si ese costo se reparte entre los servicios del mes, el costo unitario sube justo en los meses flojos, y la dirección termina leyendo como «servicio caro» lo que en realidad es «capacidad sin usar».
- Precios pactados por terceros. Convenios con aseguradoras, empresas y entidades públicas fijan una tarifa por servicio que no se renegocia cada mes. Si el costo que se compara contra esa tarifa es un promedio, un convenio puede estar en pérdida durante años sin aparecer en ningún reporte.
Los tres errores del costeo tradicional en el servicio funerario
Robert Kaplan y Michael Porter, al analizar por qué los hospitales no sabían cuánto les costaba atender a un paciente, llamaron al problema costeo «mantequilla de maní»: untar los costos compartidos de forma pareja sobre todo, sin importar quién los consumió (Harvard Business Review, septiembre de 2011). En una funeraria el mismo error aparece de tres formas:
| Error | Cómo se ve en la funeraria | Qué distorsiona |
|---|---|---|
| Repartir indirectos por número de servicios o por ingreso | Cada servicio carga la misma porción del costo de salas, flota y laboratorio, lo haya usado o no | Sobrecostea la cremación directa y el servicio sencillo; subsidia el servicio completo con velación larga |
| Dividir el costo del recurso entre lo que se usó, no entre lo que se podía usar | El costo de la sala del mes se divide entre las horas que efectivamente estuvo ocupada | El servicio parece más caro en los meses flojos; la capacidad ociosa se esconde dentro del costo del servicio |
| Costear el cofre y los insumos a precio de lista o de memoria | El costo del producto se digita a mano, o se toma de la última compra de una sola sede | El margen cambia según quién cargó el servicio; dos sedes con el mismo servicio muestran márgenes distintos sin razón operativa |
La evidencia de cuánto puede moverse el número al corregir estos errores viene de salud, que es el sector de servicios que más ha medido el problema. En un estudio sobre 677 pacientes de prótesis de cadera y rodilla, el costeo por actividades basado en tiempo dio un costo de USD 12.982 frente a USD 23.915 del costeo tradicional en cadera, y de USD 13.661 frente a USD 24.796 en rodilla: alrededor del 55 % del costo que mostraba el sistema anterior (Akhavan, Ward y Bozic, Clinical Orthopaedics and Related Research, 2016). Una revisión de 19 estudios encontró la misma dirección de forma consistente (Koolmees et al., Arthroscopy, 2021). Esas cifras no se trasladan a una funeraria; lo que se traslada es la lección: el costeo tradicional no se equivoca por unos pocos puntos, puede equivocarse por la mitad.
El método: costeo por actividades basado en tiempo, aplicado a la funeraria
El costeo por actividades clásico fracasó en muchas empresas porque exigía encuestas interminables sobre en qué gastaba cada persona su tiempo. Kaplan y Anderson propusieron en 2004 una versión simplificada, el costeo por actividades basado en tiempo (TDABC, por sus siglas en inglés), que solo necesita estimar dos números por recurso (Harvard Business Review, noviembre de 2004):
- Cuánto cuesta una unidad de capacidad del recurso: el costo total del recurso en el período dividido entre su capacidad práctica, no teórica. Los autores proponen como regla práctica tomar entre el 80 % y el 85 % de la capacidad teórica, porque ningún recurso trabaja el 100 % del tiempo (descansos, mantenimiento, montaje).
- Cuánta capacidad consume cada servicio: horas de sala, kilómetros o horas de carroza, minutos de laboratorio, horas de personal. Se estima por tipo de servicio y se ajusta cuando el servicio tiene variantes (velación de 12 o de 24 horas, traslado urbano o intermunicipal).
El costo del servicio es la suma de lo directo (cofre, insumos, derechos de terceros) más, por cada recurso, la capacidad consumida por el costo de una unidad de capacidad. En una funeraria los recursos compartidos que pesan son pocos y conocidos, y casi todos ya dejan rastro en el sistema:
| Recurso compartido | Unidad de capacidad | Qué consume cada servicio | Dónde está el dato |
|---|---|---|---|
| Salas de velación | Hora de sala disponible | Horas de velación más montaje y aseo | Registro de velación con sala, hora de inicio y hora de fin |
| Flota (carrozas, vehículos de traslado) | Kilómetro u hora de vehículo | Distancia y duración de cada traslado | Traslados y bitácora de movimiento de flota con odómetro |
| Laboratorio de tanatopraxia | Hora de laboratorio | Tiempo del procedimiento según su tipo | Procedimiento tanatopráctico con sus costos de preservación, kit y uso |
| Personal operativo 24/7 | Hora de turno disponible | Horas de cortejo, coordinación y atención | Turnos y liquidación de turnos por evento |
| Horno crematorio | Ciclo de cremación | Un ciclo por servicio (más enfriamiento) | Agenda del crematorio; ver cómo operar un crematorio |
Un ejemplo con números: la sala de velación
Cifras ilustrativas, redondas a propósito. Una sede tiene una sala cuyo costo mensual —arriendo o depreciación, energía, aseo, mantenimiento y el personal asignado— suma USD 9.000. El mes tiene 720 horas; con una capacidad práctica del 80 %, la sala ofrece 576 horas útiles, así que cada hora de sala cuesta USD 15,63. En el mes la sede atendió 120 servicios de todo tipo, y la sala estuvo ocupada 300 horas.
| Concepto | Reparto por número de servicios | Costeo por tiempo |
|---|---|---|
| Cremación directa (no usa sala) | USD 75 (9.000 ÷ 120) | USD 0 |
| Servicio con velación de 24 h (27 h con montaje y aseo) | USD 75 | USD 422 (27 h × 15,63) |
| Capacidad ociosa del mes (276 h sin usar) | Invisible: repartida dentro de los 120 servicios | USD 4.313, reportada aparte |
Con el reparto parejo, la cremación directa carga USD 75 de una sala que nunca pisó y el servicio de 24 horas carga menos de una quinta parte de lo que de verdad consumió. Y casi la mitad del costo de la sala —las horas que nadie usó— queda disuelta en el costo de todos los servicios, donde no se puede gestionar. Kaplan y Porter describen exactamente este efecto con una máquina de laboratorio: si hace 6.000 de las 10.000 pruebas que podría hacer, esas pruebas deberían cargar como mucho el 60 % de su costo; el resto es capacidad sin usar.
La capacidad ociosa es una decisión de la dirección, no un costo del servicio
Separar la capacidad ociosa es el paso que más resistencia genera, porque el costo total no cambia: solo cambia de lugar. Pero cambia de lugar hacia donde se puede gestionar. En el caso que Kaplan y Porter documentan en la clínica alemana Schön Klinik, el costo de soporte se repartía por días de estancia, así que la rehabilitación —el 75 % de las estancias— cargaba cerca del 75 % de ese costo y parecía poco rentable. Al costear por tiempo resultó rentable, y la clínica pasó de pensar en recortar esa capacidad a pensar en ampliarla. La decisión se invirtió sin que cambiara un solo peso del gasto.
- Si la capacidad ociosa es estructural (una sala que lleva meses por debajo del 40 % de ocupación), la decisión es de la dirección: reconvertirla, cerrarla o trasladar demanda desde otra sede.
- Si es estacional, es el costo de estar listo para el pico, y hay que presupuestarlo como tal, no esconderlo en el precio de los servicios del mes flojo.
- Si es de un recurso que se puede compartir (laboratorio, flota, turno nocturno), la pregunta es si conviene centralizarlo entre sedes. SCI explica en su reporte anual que su red le permite compartir preparación, transporte y personal entre funerarias cercanas: es la misma lógica, aplicada a escala.
Qué datos necesitas y dónde están en el ERP funerario
El costeo por tiempo no exige una encuesta de actividades: exige que el servicio quede registrado con los recursos que usó. En SFUN, el documento que centraliza el servicio es la Caracterización del servicio funerario, ligada a la compañía, la sede, el contrato y el convenio. Esto es lo que ya existe hoy en el producto:
- Costo y utilidad por servicio: la Caracterización registra, por cada producto del servicio (integral, cremación, traslado, inhumación, etc.), su valor de venta y su costo, y calcula el total de costos y la utilidad total del servicio. El costo puede cargarse automáticamente desde el costo de valoración del inventario, el promedio de las facturas de compra o la lista de precios de compra, y la visibilidad de los costos se restringe por rol.
- Consumo de inventario ligado al servicio y a la sede: las entregas de cofres e insumos generan notas de entrega que llevan la Caracterización y la sede; desde septiembre de 2026 los insumos definidos por tipo de servicio bajan por nota de entrega al validar el servicio, y los insumos de tanatopraxia se descuentan al cerrar la preparación.
- Tanatopraxia: el procedimiento registra el valor a pagar a los tanatólogos y los costos de preservación, del kit y de uso.
- Salas: la velación queda registrada con su sala, fecha y hora de inicio y de fin, y sus costos de velación y cafetería.
- Flota: los traslados registran vehículo, conductor, distancia y kilometraje, y la bitácora de movimiento de flota lleva odómetro y distancia recorrida ligados al servicio.
- Personal por evento: la liquidación de turnos paga al personal por cortejo o cafetería con su documento de origen y su sede.
- Centro de costo por sede: la sede tiene su centro de costo y la factura lo toma de ella, de modo que ingresos y costos se pueden leer por sede. En las implantaciones que tienen el módulo financiero, existe además una relación de ingresos y gastos por servicio que descuenta costos financieros y comisiones, y registros de costos indirectos por área y sede cada mes.
Lo que hoy no hace el producto, dicho sin adornos
- No hay un reporte estándar que consolide el margen del servicio por sede, por tipo de servicio o por convenio. La utilidad existe servicio por servicio; agregarla es una consulta o un reporte que hay que construir (con MCP, como se explica abajo, o con un reporte a medida).
- El reparto de los costos indirectos a los servicios no es automático. Los costos por área y sede se registran, pero la tarifa por hora de sala o por kilómetro y su asignación a cada servicio es el trabajo metodológico de esta guía, no una función que ya venga hecha.
- No se registra el combustible por traslado, y la ocupación de sala en horas se deriva de las horas de inicio y fin, no de un campo propio.
- El personal se registra por evento, no por horas. Para costear por tiempo, la hora de turno se estima a partir del costo del turno y de los eventos atendidos.
Nada de lo anterior impide empezar: la regla de Kaplan y Anderson es que la precisión razonable basta, y las estimaciones de tiempo por tipo de servicio se afinan con los datos. Lo que sí es imprescindible es que el servicio y sus consumos vivan en el mismo sistema que la contabilidad; si el costo del cofre está en una planilla y el servicio en otra, no hay método que salve el número. Lo desarrollamos en cierre contable y consolidación multi-sede y en el sistema de contabilidad de SFUN.
Leer el margen real con IA y MCP
Con los datos anteriores en el ERP, la pregunta «¿cuánto ganamos por tipo de servicio en cada sede este trimestre?» deja de ser un proyecto de fin de mes. SFUN MCP expone al asistente de IA una herramienta de análisis que agrega sumas, promedios y conteos agrupados —por ejemplo, la utilidad total de las Caracterizaciones agrupada por sede o por tipo de servicio—, respeta los permisos del usuario que consulta y devuelve como máximo 20 grupos por consulta. Para listados más largos, el asistente puede ejecutar un reporte del sistema.
- Consultas de la dirección: margen por tipo de servicio y sede; servicios con utilidad negativa del mes; convenios cuya utilidad promedio cayó frente al trimestre anterior.
- Control de la cobertura del dato: qué porcentaje de los servicios tiene el costo cargado, y en qué sedes falta. Es la primera consulta que conviene hacer, porque un margen alto puede ser solo un costo que nadie registró.
- Seguimiento de la capacidad: horas de sala ocupadas por sede, a partir de las velaciones, frente a la capacidad práctica.
El patrón no lo inventó el sector funerario. En la gestión de costos de la nube, servicios como el servidor MCP de facturación y costos de AWS o el de Vantage permiten preguntar en lenguaje natural por costos unitarios —costo por cliente, por transacción— y señalan qué parte del gasto quedó sin asignar. Es la misma idea homologada: costo por servicio en lugar de costo por cliente, y capacidad ociosa en lugar de gasto sin asignar. La diferencia es que, para que el asistente responda bien, la metodología de reparto la define la dirección financiera; la IA agrega y alerta, no decide cuánto cuesta una hora de sala. Ver también KPIs en lenguaje natural y excepciones de precio y fuga de margen.
Los indicadores que cambian cuando el margen deja de ser un promedio
| Indicador | Qué responde | Cómo se calcula |
|---|---|---|
| Margen de contribución por tipo de servicio | Qué servicios financian a cuáles | Ingreso menos costo directo y costo de capacidad consumida, por tipo |
| Margen por convenio | Qué acuerdos con aseguradoras o empresas conviene renegociar | Mismo cálculo, agrupado por convenio |
| Costo por hora de sala y por kilómetro | Cuánto vale la capacidad de cada sede | Costo del recurso en el período ÷ capacidad práctica |
| Tasa de uso de la capacidad práctica | Dónde sobra o falta capacidad | Capacidad consumida ÷ capacidad práctica, por recurso y sede |
| Costo de la capacidad ociosa | Cuánto dinero está inmovilizado en recursos sin usar | Capacidad no usada × costo por unidad de capacidad |
| Cobertura del costo | Si el margen es confiable | Servicios con costo cargado ÷ servicios del período |
Estos indicadores se suman a los del cuadro de mando de un grupo funerario; no los reemplazan. Y un matiz importante para quien opera previsión: el servicio prestado a un afiliado tiene su propio tratamiento, porque el ingreso se reconoció antes. Lo explicamos en tratamiento contable de la previsión exequial.
Las decisiones que cambian con un costeo real
- Precios y paquetes: dejar de subsidiar el servicio largo con el sencillo, o hacerlo a propósito y sabiendo cuánto cuesta.
- Convenios: renegociar la tarifa de los acuerdos en pérdida con un costo defendible frente a la aseguradora, en lugar de una intuición.
- Capacidad: abrir, cerrar o reconvertir salas; centralizar el laboratorio o la flota entre sedes cercanas.
- Hacer o comprar: comparar el costo real del traslado propio contra un tercero, o el de la cremación propia contra la tercerizada.
- Compras: saber qué producto mueve el margen para negociar con base en el consumo real; ver compras e inventarios con IA y MCP.
Hoja de ruta de 90 días
| Momento | Qué se hace | Entregable |
|---|---|---|
| Semana 1 | Medir la cobertura del dato: qué porcentaje de los servicios tiene costo cargado, por sede. Activar la carga automática de costos donde falte | Línea base de cobertura y lista de sedes con huecos |
| Semanas 2 a 4 | Elegir tres recursos compartidos (salas, flota, laboratorio) y calcular su costo por unidad de capacidad práctica en una sede piloto | Tarifas de capacidad de la sede piloto |
| Mes 2 | Estimar el consumo por tipo de servicio y calcular el margen real de los cinco tipos de servicio más frecuentes y de los tres convenios más grandes | Primer mapa de margen real y capacidad ociosa |
| Mes 3 | Extender a todas las sedes, fijar la revisión mensual y dejar las consultas recurrentes armadas con MCP para la dirección | Margen real por servicio, sede y convenio, revisado cada mes |
Errores comunes
- Buscar precisión de laboratorio antes de empezar. Una estimación razonable del tiempo por tipo de servicio vale más que un año de levantamiento; se afina con los datos.
- Dividir entre la capacidad usada. Es el error que esconde la capacidad ociosa dentro del servicio. Siempre se divide entre la capacidad práctica.
- Leer el margen sin mirar la cobertura del costo. Un servicio sin costo cargado aparece con margen del 100 %.
- Cambiar la metodología cada mes. Las tarifas de capacidad se revisan con una frecuencia fija (trimestral o semestral); si no, el margen se mueve por el método y no por la operación.
- Dejar el cálculo en una planilla paralela. Si el costeo no vuelve al ERP, deja de actualizarse a los tres meses.
Preguntas frecuentes
¿Qué es el costeo por actividades en una funeraria?
Es asignar a cada servicio el costo de los recursos que de verdad consumió —horas de sala, kilómetros de carroza, tiempo de laboratorio, horas de personal— en lugar de repartir los costos compartidos de forma pareja. La versión basada en tiempo solo necesita dos datos por recurso: cuánto cuesta una unidad de capacidad práctica y cuánta capacidad consume cada tipo de servicio.
¿Cuál es el margen de un servicio funerario?
No hay una cifra pública confiable para Latinoamérica, y las que circulan en blogs no citan fuente. Como referencia de mercado, SCI reporta para 2025 un margen bruto de funerales de 20,6 % y Carriage Services un margen EBITDA de campo de 39,5 %, con definiciones distintas de qué costos entran en la línea. Lo importante para un grupo no es el promedio del mercado, sino que su propio margen varía mucho entre tipos de servicio, sedes y convenios.
¿Qué es la capacidad ociosa y por qué hay que separarla?
Es la parte de la capacidad pagada —horas de sala, de vehículo, de turno— que ningún servicio usó. Si se reparte dentro del costo de los servicios, el costo unitario sube en los meses flojos y la dirección no ve cuánto dinero está inmovilizado. Separada, se convierte en una decisión: reconvertir, compartir entre sedes o presupuestarla como costo de estar listo para el pico.
¿Cada cuánto se actualizan las tarifas de capacidad?
Con una frecuencia fija, trimestral o semestral, y cuando cambie algo estructural (una sala nueva, un vehículo más, un cambio de turnos). El margen por servicio se lee cada mes, pero la tarifa por hora de sala no debería moverse cada mes; si no, el resultado cambia por el método y no por la operación.
¿Sirve un ERP genérico para costear el servicio funerario?
Un ERP genérico tiene centros de costo y costeo de inventario, pero no sabe qué es una velación, un traslado o una tanatopraxia, así que los consumos de cada servicio terminan fuera del sistema. Lo que hace posible el costeo por tiempo es que el servicio quede registrado con su sala, sus horas, sus kilómetros y sus insumos en el mismo sistema que la contabilidad. Lo comparamos en software especializado vs. ERP genérico.
Fuentes y verificación
- Kaplan, R. S. y Anderson, S. R. «Time-Driven Activity-Based Costing». Harvard Business Review 82(11), noviembre de 2004, pp. 131-138. Síntesis en HBS Working Knowledge.
- Kaplan, R. S. y Porter, M. E. «How to Solve the Cost Crisis in Health Care». Harvard Business Review, septiembre de 2011 (PDF): ejemplo de la capacidad de laboratorio y caso Schön Klinik.
- Akhavan, S., Ward, L. y Bozic, K. J. «Time-driven Activity-based Costing More Accurately Reflects Costs in Arthroplasty Surgery». Clinical Orthopaedics and Related Research 474, 2016, pp. 8-15. DOI 10.1007/s11999-015-4214-0.
- Koolmees, D., Bernstein, D. N. y Makhni, E. C. Arthroscopy 37(5), 2021, pp. 1620-1627 (revisión de 19 estudios). DOI 10.1016/j.arthro.2020.11.028.
- Serra-Campos, A. et al. Einstein (São Paulo), 2025. DOI 10.31744/einstein_journal/2025GS0679.
- Service Corporation International, resultados del cuarto trimestre y del año 2025 y reporte anual 10-K 2025.
- Carriage Services, resultados del cuarto trimestre de 2025.
- Patrones de costo unitario con MCP: AWS Billing and Cost Management MCP Server y Vantage MCP.
- Las capacidades de SFUN descritas se verificaron en el código del producto en septiembre de 2026. Las cifras del ejemplo de la sala son ilustrativas.