
En mayo de 2026, la oficina del auditor de Richmond, en Virginia, publicó un ejercicio de monitoreo continuo sobre pagos duplicados. Tomó las 237.261 facturas que la ciudad procesó en dos años fiscales y les aplicó dos reglas: mismo proveedor, mismo valor y misma fecha con distinto número; y mismo número y valor pagados a proveedores distintos. Las reglas marcaron 5.249 facturas. El equipo seleccionó 204 para revisarlas con cada dependencia. De esas, 50 eran duplicados, 17 quedaron sin conclusión y el resto tenía una explicación válida.
La cifra que importa no es la de los 50. Es la distancia entre 5.249 y 204. Un filtro por encabezado es barato y encuentra mucho, pero casi todo lo que encuentra es legítimo, y nadie tiene tiempo de abrir cinco mil documentos para averiguarlo. Por eso en la mayoría de las empresas el reporte de posibles duplicados existe, se corre una vez y no se vuelve a mirar.
Este artículo trata de la parte cara del trabajo: abrir los dos documentos y compararlos. Complementa dos piezas anteriores de esta serie. El mismo proveedor dos veces explica el duplicado que nace en el maestro, y la conciliación de tres vías cruza lo pedido, lo recibido y lo facturado. Aquí el proveedor es uno solo y la mercancía sí llegó: la pregunta es si el mismo gasto entró dos veces a los libros.
1. El problema de negocio: en una funeraria, lo normal se parece al duplicado
APQC, la organización de referencia en indicadores de procesos, mide desde hace años qué porcentaje de los desembolsos de una empresa son duplicados o erróneos. Según lo publicó su director financiero en CFO.com, las organizaciones con mejor desempeño están en 0,8 % y las de peor desempeño en 2 % del número de desembolsos del año. Es un indicador de cantidad, no de monto, e incluye pagos erróneos además de duplicados. Sirve para una sola cosa: saber que ninguna organización está en cero.
En un grupo funerario el problema tiene una forma particular, porque la operación genera todos los días documentos que se parecen entre sí por buenas razones:
- El mismo proveedor factura lo mismo varias veces al día. Una floristería que atiende tres servicios en una jornada emite tres facturas con las mismas coronas y el mismo valor. El crematorio tercerizado cobra la misma tarifa por cada cremación.
- Los gastos fijos se repiten idénticos cada mes. Arriendo de salas, vigilancia, mantenimiento de hornos y de vehículos, servicios públicos de cada sede.
- El gasto urgente entra por más de una puerta. A las once de la noche se paga un traslado con un vale o por caja menor. Días después llega la factura del proveedor y alguien la registra como una compra nueva.
- Varias sedes registran al mismo proveedor. La sede recibe la factura en papel y la carga; la central recibe la electrónica por correo y también la carga, con el número escrito de otra manera.
Los dos primeros casos son legítimos y los dos últimos son errores, pero en un listado por proveedor, valor y fecha los cuatro se ven iguales. Ese es el costo real: no solo el dinero que sale dos veces, sino las horas de un analista contable abriendo documentos uno por uno, y la costumbre que eso crea de no abrir ninguno.
El caso de Richmond deja otra lección. De los 50 duplicados, 23 ya se habían recuperado antes de la revisión, casi todos gracias a una sola transferencia de más de cinco millones de dólares procesada dos veces, que nadie podía pasar por alto. Los 27 que nadie había detectado sumaban 151.730 dólares: eran pequeños. El duplicado grande se nota solo. El que se queda es el de una factura de flores o de un traslado.
2. Qué controla hoy el ERP y qué deja pasar
Antes de hablar de inteligencia artificial conviene saber con precisión qué hace el sistema. Revisamos el código de SFUN, que hereda la factura de compra, el pago y el asiento de ERPNext y les agrega campos y documentos propios. Esto es lo que hay:
| Control | Qué hace | Qué no hace |
|---|---|---|
| Número de factura del proveedor único | Si está activado, rechaza una factura de compra cuyo número ya exista para el mismo proveedor en el mismo año fiscal | Viene desactivado de fábrica y depende de la configuración de cada instalación. Compara el número exacto: no reconoce ceros a la izquierda, sufijos ni el prefijo escrito en otro campo |
| Pago contra la factura | Un pago no puede superar el saldo pendiente de la factura ni incluir dos veces la misma factura; una factura retenida no se puede pagar | Protege cada factura, no el gasto. Si el gasto está registrado en dos facturas, cada una tiene su saldo y las dos se pagan |
| Referencia del pago y número de cheque | Son obligatorios en los movimientos de banco | No son únicos: dos pagos o dos asientos pueden llevar la misma referencia |
| Asiento manual | Si el asiento se cruza contra una factura, no puede exceder su saldo | Un asiento manual directo a la cuenta de gasto no tiene ninguna guarda: puede repetir lo que ya entró por una factura |
| Vales, comprobantes de egreso y caja menor | Son documentos propios de SFUN; la factura de compra tiene un campo para indicar el vale que legaliza | Nada obliga a enlazarlos. Un vale sin legalizar y una factura sin vale por el mismo gasto conviven sin aviso |
| Coincidencias aproximadas | — | No hay comparación por proveedor, valor y fecha, ni un reporte de posibles duplicados |
Nada de esto es una rareza de SFUN. La documentación de SAP explica que su verificación estándar compara sociedad, proveedor, referencia, fecha y moneda, y que el importe no forma parte de la clave; Oracle ofrece la comparación por importe como una verificación adicional y opcional. Los ERP están diseñados para impedir el duplicado exacto. El aproximado, que es el frecuente, queda para un proceso de revisión. Ese proceso es el que casi nadie tiene.
Lo primero, entonces, no requiere IA: revisa en la configuración de cuentas si la verificación de número de factura único está encendida. Desde el código no podemos saber cómo está en tu instalación.
3. Qué datos del ERP intervienen
El caso no necesita ningún dato nuevo. Todo está en los módulos de compras, contabilidad y tesorería, y el agente solo lo lee:
| Dato | Dónde vive | Para qué sirve en el caso |
|---|---|---|
| Proveedor, número y prefijo de la factura, fecha, total | Factura de compra | El primer filtro: qué pares de documentos vale la pena abrir |
| Líneas: ítem, descripción, cantidad, valor unitario, centro de costo | Detalle de la factura de compra | La comparación de fondo: ¿es la misma compra o una compra igual? |
| Servicio funerario, nombre e identificación del fallecido, sede y dependencia | Campos propios de SFUN en la factura de compra | El dato que más resuelve: dos facturas iguales para dos servicios distintos no son un duplicado |
| Vale que la factura legaliza | Factura de compra y vales o comprobantes de egreso | Detectar el gasto que entró por un vale y otra vez por una factura |
| Pagos a terceros, caja menor y sus reembolsos | Tesorería | La segunda puerta de entrada del gasto urgente |
| Asientos manuales contra cuentas de gasto | Contabilidad | La tercera puerta: el ajuste que repite lo ya causado |
| Estado, documento que corrige y documento de devolución | Factura de compra | No volver a marcar lo que ya se anuló o tiene nota débito |
La tercera fila es la ventaja de un ERP funerario frente a uno genérico. En un sistema contable cualquiera, dos facturas de la misma floristería por el mismo valor en el mismo día son indistinguibles. En SFUN la factura de compra puede llevar el servicio y el fallecido a los que corresponde el gasto. Si son dos servicios, hay dos compras. Si es el mismo servicio, hay algo que revisar. Esa sola comparación descarta la mayor parte de las coincidencias, siempre que el equipo de compras llene el campo.
4. Cómo se arma con MCP, paso a paso
El diseño es un embudo de tres pasos, el mismo de Richmond, con una diferencia: el paso intermedio, que allá hicieron auditores, aquí lo prepara un asistente de IA conectado al ERP por SFUN MCP, en solo lectura y con los permisos del usuario que lo ejecuta. Lo usa el analista de cuentas por pagar o el contador, una vez por semana y antes de cada corrida de pagos.
Paso 1. La lista ancha: coincidencias por encabezado
El agente lista las facturas de compra del periodo ordenadas por proveedor y valor, y marca los pares que coinciden en proveedor y total con fechas cercanas, o cuyo número es igual salvo ceros, guiones o prefijo. Hay un límite que conviene conocer: el servidor entrega los listados en páginas de 50 documentos y su herramienta de conteo agrupa por un solo campo, así que no existe una consulta única que devuelva «todos los pares con mismo proveedor y mismo valor». Hay dos formas honestas de resolverlo:
- Por proveedor. Se cuenta primero qué proveedores tienen más facturas en el periodo y se recorren esos, que es donde se concentran las coincidencias. Sirve para empezar hoy.
- Con un reporte guardado. Una persona con permisos de administración crea una sola vez un reporte de consulta que devuelve los pares candidatos, y el agente lo ejecuta cada semana. Los reportes devuelven hasta 200 filas por ejecución, suficiente para un periodo semanal.
Paso 2. Bajar a la línea
Aquí está el trabajo que nadie hace a mano. Por cada par, el agente abre los dos documentos completos, con sus líneas, y los compara. No necesita un algoritmo especial: es exactamente lo que haría un analista, hecho para doscientos pares en lugar de diez. El resultado es una clasificación con su razón escrita:
| Lo que encuentra | Cómo lo clasifica | Ejemplo |
|---|---|---|
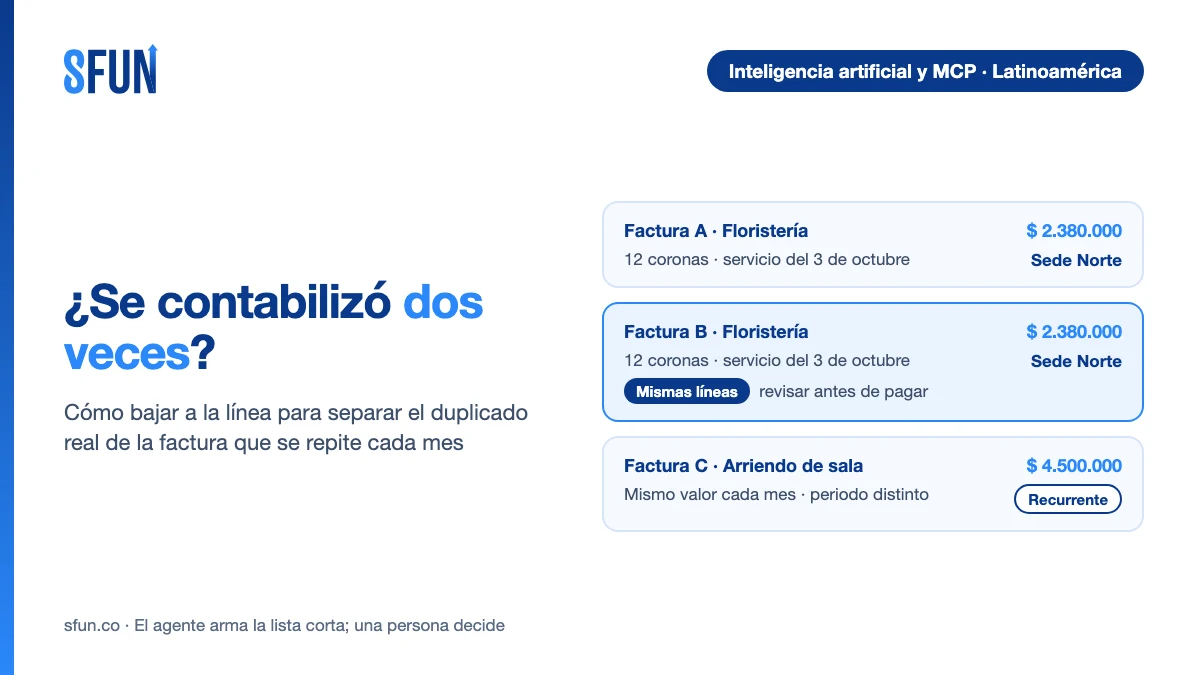
| Mismas líneas, mismas cantidades, mismo servicio o fallecido | Duplicado probable | Dos facturas de 12 coronas para el mismo servicio, una cargada por la sede y otra por la central |
| Mismas líneas, servicios distintos | Compra repetida legítima | La floristería atendió dos servicios el mismo día con el mismo arreglo |
| Mismo valor, periodo distinto en la descripción | Gasto recurrente | Arriendo de la sala de septiembre y arriendo de octubre |
| Mismo valor, líneas diferentes | Coincidencia | Dos compras distintas que suman lo mismo |
| Factura sin vale y vale sin legalizar, mismo proveedor y valor, fechas cercanas | Doble entrada probable | El traslado nocturno pagado con vale y luego facturado |
| Mismas líneas, sin servicio registrado en ninguna | No se puede concluir | Falta el dato que decide; se pregunta a la sede |
La última fila importa tanto como la primera. Richmond no pudo concluir en 17 de sus 204 casos con la documentación disponible. Un agente bien instruido no adivina: cuando falta el dato, lo dice y lo cuenta, porque esa cifra mide la calidad del registro de compras.
Paso 3. Las otras dos puertas
Con las facturas resueltas, el agente repite el cruce contra los documentos por donde también entra el gasto: vales y comprobantes de egreso, pagos a terceros, reembolsos de caja menor y asientos manuales contra cuentas de gasto. Busca el mismo tercero y el mismo valor en una ventana de días alrededor de cada factura. Aquí no hay líneas que comparar en todos los casos, así que la evidencia es más débil y el resultado se entrega como pregunta, no como hallazgo.
El entregable: lo sospechoso, con la razón al lado
Lo que recibe el analista no es el listado de coincidencias. Es una lista corta de duplicados probables, cada uno con los dos documentos, las líneas que coinciden, el servicio en común, si alguna de las dos ya está pagada y la pregunta concreta para la sede. Los pagos de todo lo demás siguen su curso. Retener solo lo sospechoso es lo que hace viable el control: si la revisión frena la corrida completa de pagos, la tesorería deja de hacerla en la segunda semana.
5. El bucle de mejora continua
- Cada semana: el analista confirma o descarta cada caso de la lista corta y anota por qué. Esa anotación es el insumo del ajuste.
- Cada mes: se revisan los descartes. Si un proveedor genera coincidencias legítimas todas las semanas (el arriendo, el crematorio con tarifa fija), se escribe la regla en las instrucciones del agente: «para este proveedor, mismo valor con periodo distinto es recurrente». La lista ancha no cambia; la corta se limpia.
- Cada mes también: se mira cuántos casos quedaron sin concluir por falta de servicio registrado y en qué sede. Es un indicador de disciplina de registro, y se corrige en compras, no en contabilidad.
- Cada trimestre: se toma una muestra de pares que el agente clasificó como legítimos y una persona los revisa completos. Es la única forma de saber si el agente está dejando pasar duplicados, que es el error que no se ve.
- Con cada duplicado confirmado: se registra la causa (doble carga entre sede y central, vale sin legalizar, número mal escrito) y se corrige el origen. Un control que solo recupera dinero y no cambia el proceso encuentra lo mismo el mes siguiente.
6. Gobierno y límites
- Solo lectura. El servidor MCP tiene un modo que retira todas las herramientas de escritura. Este caso se ejecuta así: el agente no necesita crear ni modificar nada.
- Permisos del usuario. El agente ve lo que ve la persona que lo ejecuta. Un analista de una sede no accede por esta vía a las compras de otra empresa del grupo.
- Retener un pago lo decide una persona. La acción de bloquear una factura está deshabilitada en el servidor MCP por seguridad. Quien confirma el duplicado retiene la factura en el ERP, y una factura retenida no se puede pagar.
- Corregir es anular, nunca borrar. El duplicado confirmado se anula, o se emite la nota débito si ya se pagó, de modo que queden el documento original, el que lo corrige y la reversión en el libro mayor. Si el mes ya cerró, aplican las reglas que explicamos en cierre de mes y reversibilidad.
- Quien registra no es quien revisa. La lista corta no la confirma la misma persona que cargó las facturas. Es la separación de funciones de la que hablamos en roles incompatibles.
- Datos del fallecido. El nombre y la identificación del fallecido se usan para comparar dos documentos, no para armar listados. En el entregable basta el número del servicio.
- Un duplicado no siempre es un error. La Asociación de Examinadores de Fraude Certificados incluye los esquemas de facturación entre las formas frecuentes de fraude interno. El agente no acusa a nadie: entrega hechos y documentos. Si el mismo usuario y el mismo proveedor se repiten en los casos confirmados, eso lo evalúa auditoría, no el asistente.
7. KPIs: cómo saber si funcionó
| Indicador | Línea base | Meta razonable |
|---|---|---|
| Duplicados confirmados por cada 1.000 documentos de compra | La primera corrida sobre los últimos 12 meses | Que baje trimestre a trimestre; si no baja, no se está corrigiendo la causa |
| Duplicados detectados antes del pago (% del total confirmado) | Normalmente cercano a cero: hoy se descubren cuando el proveedor avisa, o nunca | Más de la mitad en el primer trimestre |
| Precisión de la lista corta (confirmados sobre marcados como probables) | Se mide desde la primera semana | Que suba cada mes con las reglas de recurrentes |
| Casos sin concluir por falta de servicio en la factura | Primera corrida | Reducirlo por sede; es el indicador de calidad del registro |
| Valor recuperado y valor pendiente de recuperar | Primera corrida histórica | Seguimiento hasta el cierre de cada caso |
| Tiempo del analista por revisión semanal | Horas de revisión manual actual, si existe | Menos de una hora |
No fijamos metas numéricas para la tasa de duplicados porque no hay un dato del sector funerario que las respalde. El rango de APQC es una referencia general; tu línea base es la tuya.
8. Hoja de ruta de adopción
- Semana 1. Revisar si la verificación de número de factura único está activa. Conectar el asistente en solo lectura con un usuario de contabilidad. Correr el embudo sobre un mes cerrado y cinco proveedores de alto volumen, y validar a mano cada resultado.
- Mes 1. Corrida histórica de los últimos 12 meses. Crear el reporte de pares candidatos. Escribir las primeras reglas de recurrentes. Definir quién confirma y quién retiene.
- Trimestre 1. Revisión semanal antes de cada corrida de pagos. Sumar vales, caja menor y asientos manuales. Primera muestra de control sobre lo clasificado como legítimo. Llevar las causas a compras y a las sedes.
Errores comunes
- Entregar la lista ancha. Cinco mil coincidencias no son un control; son la razón por la que el control se abandona.
- Tratar todo valor repetido como sospechoso. En una funeraria la repetición es la norma. Sin el servicio y sin las líneas, el filtro castiga a los proveedores que más trabajan.
- Mirar solo facturas. El gasto urgente entra por vales y caja menor, y ahí no hay número de factura que comparar.
- Dejar que el agente corrija. Una anulación equivocada sobre una factura legítima cuesta más que el duplicado.
- No medir lo que el agente descartó. La precisión de la lista corta se ve cada semana; los duplicados que pasaron solo aparecen si alguien revisa una muestra.
Qué existe hoy en SFUN y qué es hoja de ruta
| Pieza | Estado |
|---|---|
| Verificación de número de factura único por proveedor y año fiscal | Existe; viene desactivada y se enciende en la configuración |
| Factura de compra con servicio, fallecido, sede, dependencia y vale | Existe |
| Pago que no supera el saldo y factura retenida que no se paga | Existe |
| Lectura por MCP de facturas completas con sus líneas, listados, conteos y reportes, con permisos del usuario | Existe, con los topes descritos (50 por página, 200 filas por reporte, conteo por un campo) |
| Modo solo lectura del servidor MCP | Existe |
| Comparación línea por línea y clasificación | La hace el asistente de IA con sus instrucciones; no es una función del ERP, y por eso exige revisión humana |
| Detección automática de duplicados aproximados o reporte de fábrica | No existe; el reporte de pares se crea una vez en cada instalación |
| Referencia de pago o número de cheque únicos; guarda sobre asientos manuales repetidos | No existe |
| Retención de facturas desde el agente | Deshabilitada a propósito; la hace una persona |
| Bitácora propia de las consultas hechas por MCP | No existe hoy; las escrituras quedan en el historial de cada documento |
Preguntas frecuentes
¿Cómo saber si una factura de proveedor se contabilizó dos veces?
Buscando pares de documentos del mismo proveedor con el mismo valor y fechas cercanas, y luego comparando sus líneas. Si coinciden los ítems, las cantidades y el servicio al que pertenece el gasto, es un duplicado probable. Si cambian el servicio o el periodo, es una compra repetida o un gasto recurrente.
Si activo el control de número de factura único, ¿ya estoy cubierto?
Cubres el duplicado exacto: mismo proveedor y mismo número escrito igual. No cubres el número con otro formato, el gasto que entró por un vale y por una factura, ni el asiento manual. Actívalo de todos modos; es el control más barato que existe.
¿Cómo se corrige una factura duplicada que ya se pagó?
Con una nota débito contra la factura duplicada, que deja un saldo a favor con el proveedor para cruzar con la siguiente compra o para pedir la devolución. Si no se ha pagado, se anula. En ningún caso se borra: el rastro de la corrección es parte del control.
¿La IA puede anular los duplicados que encuentra?
No en este diseño, y no lo recomendamos. El asistente trabaja en solo lectura, clasifica y explica. Anular, emitir la nota y retener el pago son decisiones de una persona distinta de la que registró la factura.
¿Qué porcentaje de los pagos de una empresa son duplicados?
El indicador de APQC ubica los desembolsos duplicados o erróneos entre 0,8 % y 2 % del número de desembolsos anuales, según el desempeño de la organización. No existe una cifra medida para el sector funerario.
¿Aplica igual en todos los países de Latinoamérica?
El método, sí. Cambia el documento: el número de la factura electrónica, su prefijo o serie y la identificación del proveedor tienen formato distinto en cada país, y eso afecta la regla de normalización del primer paso. La comparación por líneas y por servicio es la misma.
En resumen
- Encontrar coincidencias es fácil y produce una lista que nadie revisa. El trabajo está en compararlas.
- En una funeraria, lo que distingue el duplicado de la compra repetida es el servicio al que pertenece el gasto. Regístralo en cada factura de compra.
- El gasto entra por tres puertas: factura, vale o caja menor y asiento manual. El control mira las tres.
- El agente lee, compara y explica. Las personas confirman, retienen, anulan y recuperan.
- Se retiene solo lo sospechoso. Si el control frena los pagos, deja de usarse.
Si quieres ver el embudo sobre tus propios datos, agenda una demostración y conoce el software contable para funerarias de SFUN y el cierre contable con IA y MCP.
Fuentes de este artículo
- Office of the City Auditor, Richmond (Virginia), Continuous Monitoring – Duplicate Payments, OCA 2026-09, 11 de mayo de 2026.
- Perry D. Wiggins (APQC), Metric of the Month: Detect and Prevent Duplicate or Erroneous Payments, CFO.com, 3 de marzo de 2020.
- SAP, nota de soporte 3774533, y Oracle, documentación de Fusion Payables 25D, sobre la verificación de facturas duplicadas.
- Association of Certified Fraud Examiners, Report to the Nations 2026, sobre los esquemas de facturación.
- Código de SFUN (rama principal, consulta del 13 de octubre de 2026) para todo lo que se afirma del producto.