
En casi todos los grupos funerarios de Latinoamérica hay una parte del ingreso que todavía llega en billetes. Es la cuota mensual del plan de previsión que un cobrador recoge puerta a puerta, el abono al lote del parque cementerio que se paga en la ventanilla, el saldo del servicio que la familia entrega en la sede un domingo. Ese dinero pasa por muchas manos antes de llegar al banco, y en el camino hay un tramo que casi nadie mide: el tiempo y el monto que el efectivo pasa en poder de una persona, ya cobrado y todavía sin consignar.
Este artículo es un caso de uso concreto de inteligencia artificial conectada al ERP por MCP, escrito para la dirección financiera, la contraloría y la jefatura de cartera. No repite el marco general de control interno —eso está en la guía de control interno y prevención de pérdidas— ni el de cobranza de la mora, que está en cobranza de cartera con IA y MCP. Aquí se explica cómo se usa el asistente, conectado por SFUN MCP, para responder cada mañana tres preguntas: ¿cuánto efectivo cobrado sigue fuera del banco, en manos de quién y desde cuándo?
1. El problema de negocio: el efectivo se controla por excepción y se descubre por denuncia
El recaudo en efectivo de una funeraria grande tiene tres rasgos que lo vuelven difícil de vigilar. Está disperso: decenas de cobradores en ruta y varias cajas por sede. Está fragmentado: miles de cuotas pequeñas en lugar de pocos pagos grandes. Y está desfasado: entre el recibo que se entrega al cliente y la consignación en el banco pueden pasar horas o días. En ese desfase aparecen los problemas conocidos:
- El turno que no se cierra. El cobrador vuelve, entrega el dinero «mañana» y el cierre de caja queda para después. Durante ese tiempo, el efectivo cobrado no está ni en la caja ni en el banco.
- La consignación que se demora. El dinero se entregó a la caja de la sede, pero la caja consigna cada tres o cuatro días. El saldo en custodia crece sin que nadie lo haya decidido.
- El faltante que se tapa con el ingreso del día siguiente. Es el patrón clásico del lapping o «jineteo»: la cuota que cobró el cobrador hoy se aplica a la del cliente que pagó la semana pasada. Cada cierre cuadra y el hueco se va corriendo.
- La diferencia que se da por buena. Un faltante de pocos pesos por caja, todos los días, en todas las sedes, se registra como «error de cambio» y nunca se suma.
¿Cuánto cuesta? El informe Occupational Fraud 2026: A Report to the Nations de la ACFE, que analiza 2.402 casos de 143 países, da una idea de la escala. El skimming —cobrar sin registrar— aparece en el 9 % de los casos, con una pérdida mediana de 45.000 dólares y una duración mediana de 12 meses. La sustracción de efectivo ya registrado (cash larceny) está en el 8 %, con la misma pérdida y duración medianas. Y el 43 % de todos los fraudes se descubrió por una denuncia, no por un control. En una funeraria esa denuncia suele ser la de un cliente que reclama porque le cobran una cuota que ya pagó.
La microfinanza, que es el sector con el modelo de recaudo más parecido al de un plan de previsión, llega a la misma conclusión. En un estudio sobre ASA Filipinas publicado en 2022, el 86 % de los despedidos por fraude entre 2019 y 2022 eran oficiales de crédito de campo, un cargo que representaba el 65 % de la plantilla. Los esquemas descritos son los mismos de una ruta de previsión: cobranzas no remitidas, cuotas aplicadas a otro cliente y dinero que se queda en tránsito. El riesgo se concentra donde el efectivo se mueve lejos de la oficina.
2. Qué datos del ERP intervienen
En SFUN, el recaudo en efectivo deja rastro en cuatro momentos: el recibo que se emite al cobrar, el cierre del turno del cobrador, el arqueo o consolidado de la caja que recibe el dinero y el movimiento de caja a banco que registra la consignación. Estos son los registros que usa el caso:
| Momento | Registro en SFUN | Qué aporta al caso |
|---|---|---|
| Cobro en ruta | Recibo de caja del contrato de previsión, emitido desde la app de recaudo móvil | Monto, contrato, cobrador, hora, ubicación del cobro y si se hizo en la ruta asignada o fuera de ella |
| Cierre del turno | Turno del cobrador y cierre de caja por compañía | Inicio y fin del turno, si la caja quedó cerrada y los totales del turno recalculados desde el sistema, no digitados |
| Caja que recibe | Consolidado de arqueo de caja menor, arqueo de caja general y, en el parque cementerio, arqueo de caja por forma de pago y moneda | Conteo físico frente a lo que dice el sistema, diferencia (sobrante o faltante) y quién revisó |
| Consignación | Movimiento interno de caja a banco en tesorería | Cuándo y cuánto salió de la caja hacia la cuenta bancaria |
| Reclamo del cliente | Anulaciones de recibos y gestiones de cartera | Recibos anulados o reemitidos por cobrador y clientes que dicen haber pagado |
Varios controles ya están dentro del producto y conviene conocerlos antes de pedirle nada a la IA. Al cerrar el turno desde la app, el sistema verifica que cada pago pertenezca a su contrato y que lo cobrado cuadre con la factura o el recibo; si no cuadra, no cierra. El cierre se crea con los totales que calcula el sistema, así que el cobrador no puede digitar una cifra distinta. El consolidado de la caja menor no se puede enviar si el subtotal y el total contado difieren, y separa las consignaciones al banco de los movimientos de efectivo entre cajas. En el parque cementerio, el arqueo calcula el sobrante o faltante por forma de pago y por moneda, y puede exigir que lo revise una persona distinta del cajero.
3. Cómo se arma el caso con MCP, paso a paso
El usuario del caso es el analista de contraloría o de tesorería de la casa matriz, no el cobrador ni el cajero. El asistente trabaja con los permisos de ese usuario y, para este caso, con el conector configurado en solo lectura. La frecuencia es diaria, a primera hora, antes de que las sedes abran caja.
Paso 0: escribir la definición de «dinero en tránsito»
Antes de preguntar nada hay que escribir qué se va a medir, porque el ERP no trae ese número hecho. La definición que proponemos es simple: para cada cobrador y cada día, lo cobrado en recibos menos lo entregado a caja; y para cada caja, lo recibido menos lo consignado. El saldo que queda es el dinero en tránsito, y su antigüedad —cuántos días lleva sin llegar al banco— importa más que su monto. La logística resolvió esto hace años con el pago contra entrega: un operador como Delhivery publica que remite el efectivo recaudado en un plazo de 48 horas y con una referencia bancaria por lote. Es la misma lógica: el efectivo en tránsito tiene un plazo máximo escrito.
Paso 1: guardar la consulta una vez como reporte
El análisis agregado del conector MCP agrupa y suma sobre campos existentes, pero no cruza recibos, cierres y consignaciones en una sola cifra, y sus consultas rápidas devuelven como máximo 20 filas. La forma correcta es guardar la definición del paso 0 como un reporte del ERP —el conector permite crearlo, con el rol técnico correspondiente— y ejecutarlo después cada día, con hasta 200 filas por corrida. Así la cifra es la misma para todos y no depende de cómo se formule la pregunta.
Paso 2: la revisión de la mañana
Con el reporte guardado, el analista le pide al asistente la revisión del día. Una conversación típica cubre cinco preguntas, siempre las mismas:
- Turnos abiertos. «¿Qué turnos de cobradores empezaron antes de hoy y siguen sin caja cerrada?» Es una consulta directa sobre el turno del cobrador, con fecha de inicio y estado.
- Cierres sin consolidar. «¿Qué cierres de caja siguen en borrador desde hace más de un día, por sede?» Un cierre en borrador es efectivo que nadie ha recibido formalmente.
- Dinero en tránsito por antigüedad. «Ejecuta el reporte de efectivo en tránsito y ordénalo por días sin consignar.» El asistente redacta el resultado: quién, cuánto y desde cuándo.
- Diferencias de arqueo. «¿Qué arqueos de ayer tienen faltante o sobrante, y cuáles siguen sin revisar?» Un sobrante también se revisa: suele ser un recibo que no se emitió.
- Señales de cartera. «¿Qué cobradores tienen más recibos anulados o reemitidos este mes que el promedio de su sede, y qué recibos se emitieron fuera de la ruta asignada?» No prueban nada; indican dónde mirar.
El resultado no es un informe largo: es una lista corta priorizada, con el registro del ERP que sustenta cada renglón, para que el analista lo abra y lo verifique. Esa cita al registro es la regla más importante del caso: una conclusión del asistente sin el documento que la respalda no se usa.
Paso 3: el seguimiento con la sede
Cada renglón de la lista va a quien lo resuelve: el turno abierto al coordinador de cobradores, el cierre en borrador al cajero de la sede, la diferencia de arqueo a la jefatura administrativa. El asistente puede redactar el mensaje de seguimiento, pero lo envía una persona. En la mayoría de los casos la explicación es operativa —un cobrador que llegó tarde, una consignación hecha y no registrada— y se resuelve el mismo día.
4. El bucle de mejora continua
La revisión diaria sirve para apagar incendios; la semanal sirve para que dejen de aparecer. Cada semana, el analista y la jefatura de cartera miran con el asistente tres cosas:
- Qué diferencias tenían explicación y cuál era. Si la mitad de los turnos abiertos son del mismo corredor rural, el problema es de logística de consignación, no de personas: quizá haga falta un punto de recaudo o un corresponsal bancario más cerca.
- Qué renglones de la lista nunca resultan en nada. Si una señal produce siempre falsos positivos, se ajusta o se quita. Una lista que nadie atiende es peor que no tener lista.
- Cómo se mueve la antigüedad del efectivo en tránsito por sede. Es el indicador que dice si la disciplina mejora o se relaja.
Cada ajuste se escribe en la definición del reporte, no en la memoria del analista. Así la revisión del lunes siguiente ya incorpora lo aprendido, aunque la haga otra persona.
La evidencia de otros sectores respalda que la vigilancia continua de la caja cambia el resultado. Un estudio publicado en Management Science sobre 392 restaurantes de cinco cadenas (Pierce, Snow y McAfee, 2015) encontró que, al instalar un sistema de monitoreo de las transacciones de cada cajero, el robo de los empleados bajó un 22 % y los ingresos semanales por local subieron cerca de un 7 %. Lo que funcionó no fue castigar más, sino que cada empleado sabía que sus excepciones se veían.
5. Gobierno y límites: lo que el agente nunca hace
Este caso toca dinero y toca personas, y las dos cosas exigen reglas escritas antes del primer día. Estas son las que recomendamos:
- Solo lectura. El conector se configura en modo de solo lectura para este caso. El agente no cierra turnos, no envía cierres, no anula recibos y no registra consignaciones. Si hace falta corregir algo, lo hace la persona responsable en el ERP.
- Señal no es culpa. Una diferencia de caja, un turno abierto o un recibo fuera de ruta son motivos para preguntar, no pruebas. El asistente no califica conductas ni usa lenguaje de sospecha, y ninguna sanción se decide con base en su lista. Cualquier proceso disciplinario sigue el procedimiento laboral de cada país, con el derecho de defensa del trabajador.
- Segregación de funciones. Quien cobra no revisa su propio arqueo. El arqueo del parque cementerio ya trae la opción de exigir que revise otra persona; conviene encenderla, porque viene apagada de fábrica.
- Alcance por rol. El analista de una sede ve su sede; contraloría ve el grupo. El asistente respeta los permisos del usuario que pregunta y no le muestra a un coordinador los datos de otra sede.
- Datos del cliente y del trabajador. La ubicación de cada cobro es un dato personal del cobrador y del cliente. Se usa para verificar la ruta, no para rastrear a nadie fuera de su jornada, y no se exporta a hojas de cálculo sueltas.
- Arqueo sorpresa humano. La revisión asistida no reemplaza el conteo físico sorpresa. Lo orienta: dice dónde conviene contar primero.
El mismo patrón aparece en los servidores MCP de pagos más usados. La documentación del servidor MCP de Stripe, por ejemplo, separa las herramientas de consulta de saldos y movimientos de las que mueven dinero, y recomienda confirmación humana para estas últimas. Consultar y conciliar se delega; mover dinero, no.
6. KPIs para saber si funcionó
Mide la línea base durante el primer mes, antes de cambiar ningún proceso, y fija metas por sede, no para el grupo en promedio.
| Indicador | Cómo se calcula | Meta orientativa |
|---|---|---|
| Antigüedad del efectivo en tránsito | Días promedio entre el recibo y la consignación, ponderados por monto | Bajar a la mitad en un trimestre; fijar un plazo máximo por tipo de sede (urbana, rural) |
| Turnos cerrados el mismo día | Turnos con caja cerrada antes de medianoche ÷ turnos del día | Por encima del 95 % en sedes urbanas |
| Cierres en borrador con más de un día | Conteo diario por sede | Cero como regla; cada excepción explicada |
| Faltante neto como porcentaje del recaudo en efectivo | Suma de faltantes menos sobrantes ÷ efectivo recaudado, por sede y mes | Tendencia a la baja; cualquier sede fuera de rango se revisa aunque el total del grupo sea bajo |
| Días hasta detectar una diferencia | Fecha de la revisión que la encontró menos fecha del cobro | De semanas a días. La mediana de la ACFE es de doce meses |
| Diferencias con explicación documentada | Renglones cerrados con causa registrada ÷ renglones de la lista | Por encima del 90 % |
El informe de la ACFE aporta además el argumento para defender el caso en el comité: en las organizaciones con monitoreo proactivo de datos, la pérdida mediana por fraude fue de 70.000 dólares frente a 150.000 sin ese control, y la duración de 9 meses frente a 16. Con arqueos sorpresa, 74.000 frente a 149.000 dólares. Son asociaciones, no efectos probados, pero van en la misma dirección que el estudio de los restaurantes.
7. Hoja de ruta de adopción y errores comunes
| Etapa | Qué se hace | Entregable |
|---|---|---|
| Semana 1 | Escribir la definición de dinero en tránsito y el plazo máximo de consignación por sede. Configurar el conector en solo lectura para contraloría. Encender la revisión por otra persona en el arqueo del parque | Política de efectivo de una página y usuario de consulta listo |
| Mes 1 | Guardar el reporte de efectivo en tránsito. Hacer la revisión de la mañana todos los días y medir la línea base de los seis KPIs sin cambiar procesos | Línea base por sede y primera lista de causas recurrentes |
| Trimestre 1 | Ajustar rutas y puntos de consignación con las causas encontradas. Fijar metas por sede. Programar arqueos sorpresa donde la lista lo indique | Tablero mensual para el comité financiero |
Los errores que más vemos al implementar este tipo de control son cuatro:
- Mirar solo el faltante. El sobrante también es una señal: casi siempre es un cobro que no tiene recibo.
- Medir el total del grupo. Un faltante del 0,1 % en el consolidado puede esconder una sede con el 3 %. Se mide por sede y por cobrador.
- Convertir la lista en un ranking público. El objetivo es corregir procesos. Exhibir a las personas produce cierres maquillados, no cierres correctos.
- Pedirle al asistente que «detecte fraudes». Esa pregunta no tiene respuesta verificable. Las preguntas buenas son concretas: qué turno sigue abierto, qué cierre no se consolidó, qué efectivo lleva más de dos días fuera del banco.
Lo que falta construir: la hoja de ruta de producto
Somos explícitos con lo que el caso resuelve hoy con consultas asistidas y lo que haría falta para convertirlo en un control automático. Estas piezas no existen hoy como función estándar de SFUN:
- Consignación ligada al cierre. Fecha, número de comprobante y cuenta de destino en el propio cierre, con un estado «en tránsito → consignado». Con eso el dinero en tránsito deja de ser un cálculo y pasa a ser un dato.
- Conciliación del depósito contra el extracto. En el parque cementerio, SFUN ya importa extractos bancarios para identificar pagos de clientes por la referencia del contrato; falta usar el mismo camino para confirmar los depósitos de cada caja.
- Tope de efectivo por cobrador. Un monto máximo de efectivo en poder de cada persona, a partir del cual la app pida consignar antes de seguir cobrando.
- Avisos programados. El sistema ya tiene una auditoría de cierres que calcula, por usuario, los días con movimientos y sin cierre y la diferencia entre lo reportado y lo real; hoy se consulta desde una pantalla y no está habilitada para el conector MCP. Habilitarla y programar el aviso diario convertiría el paso 2 en una notificación.
No existe, que sepamos, ningún caso publicado con método y resultados medidos de un agente de IA aplicado al efectivo de cobradores de campo, en funerarias ni en otro sector. Por eso este artículo presenta el caso como método de trabajo, apoyado en lo que sí está medido: la duración y el costo del fraude con efectivo, y el efecto de vigilar las transacciones de cada cajero.
Preguntas frecuentes
¿Qué es el dinero en tránsito en una funeraria?
Es el efectivo que ya se cobró —con recibo entregado al cliente— y todavía no se ha consignado en el banco. Está en poder del cobrador o en la caja de una sede. Se mide por monto y, sobre todo, por antigüedad: cuántos días lleva fuera del banco.
¿Cómo se detecta un faltante de caja de un cobrador de previsión?
Cruzando cada día lo cobrado en recibos, lo cerrado en el turno, lo contado en la caja y lo consignado en el banco. Las señales más útiles son los turnos que no se cierran, los cierres que quedan en borrador, el efectivo con varios días sin consignar, las anulaciones de recibos por encima del promedio y los clientes que reclaman una cuota que dicen haber pagado.
¿Qué es el lapping o jineteo en la cobranza?
Es aplicar el pago de un cliente a la deuda de otro para tapar un faltante anterior. Cada cierre parece cuadrar y el hueco se va corriendo en el tiempo. Se detecta mirando la antigüedad del efectivo en tránsito y los recibos que se aplican a un contrato distinto del que se visitó.
¿Puede la IA decidir que un cobrador cometió un fraude?
No, y no debe. El asistente encuentra diferencias y las ordena para que una persona las revise con los documentos del ERP. Casi todas tienen una explicación operativa. Cualquier decisión sobre una persona sigue el procedimiento laboral del país y el derecho de defensa del trabajador.
¿Cada cuánto debería consignar el efectivo una sede funeraria?
Depende de la distancia al banco y del monto, pero conviene fijar un plazo máximo por escrito para cada tipo de sede, igual que hacen los operadores logísticos con el pago contra entrega. Lo importante es que el plazo exista y se mida: sin plazo, el saldo en custodia crece sin que nadie lo haya decidido.
¿Esto aplica igual en todos los países de Latinoamérica?
El método sí. Cambian el peso del efectivo en el recaudo, que es mayor donde la previsión se cobra puerta a puerta, las reglas laborales para investigar una diferencia y las normas de protección de datos que aplican a la ubicación del cobrador. Por eso la política de efectivo y el uso de la ubicación se revisan con el área legal de cada país.
En resumen
El efectivo del cobrador y de la caja de sede es el dinero más expuesto de una funeraria, y el que peor se vigila porque cada diferencia parece demasiado pequeña para mirarla. Con los recibos, turnos, cierres, arqueos y consignaciones registrados en el ERP y un asistente conectado por MCP en solo lectura, la revisión deja de ser un arqueo esporádico y pasa a ser una rutina de cinco preguntas cada mañana. La IA acorta el tiempo entre la diferencia y su revisión; decidir qué hacer con cada una sigue siendo trabajo de contraloría. Si quieres ver cómo se vería con los datos de tu grupo, conoce el recaudo móvil, la gestión de tesorería y SFUN MCP.
Fuentes de este artículo
- ACFE — Occupational Fraud 2026: A Report to the Nations (2.402 casos de 143 países). Fuente de la frecuencia, pérdida y duración medianas del skimming y la sustracción de efectivo, del 43 % de detección por denuncia y de la comparación con y sin monitoreo proactivo de datos y arqueos sorpresa: acfe.com.
- L. Pierce, D. C. Snow y A. McAfee — Cleaning House: The Impact of Information Technology Monitoring on Employee Theft and Productivity, Management Science 61(10):2299-2319, 2015, doi:10.1287/mnsc.2014.2103: doi.org.
- Jikiri y colaboradores — estudio sobre el fraude en ASA Filipinas (2019 a septiembre de 2022), OIDA International Journal of Sustainable Development 15(2), 2022: oidaijsd.com.
- Delhivery — documentación de remesas del pago contra entrega (plazo de remesa y referencia bancaria por lote), consultada el 25 de septiembre de 2026: help.delhivery.com.
- Stripe — documentación de su servidor MCP (herramientas de consulta y de escritura, confirmación humana para acciones sensibles), consultada el 25 de septiembre de 2026. Documentación de producto, sin métricas de uso: docs.stripe.com.
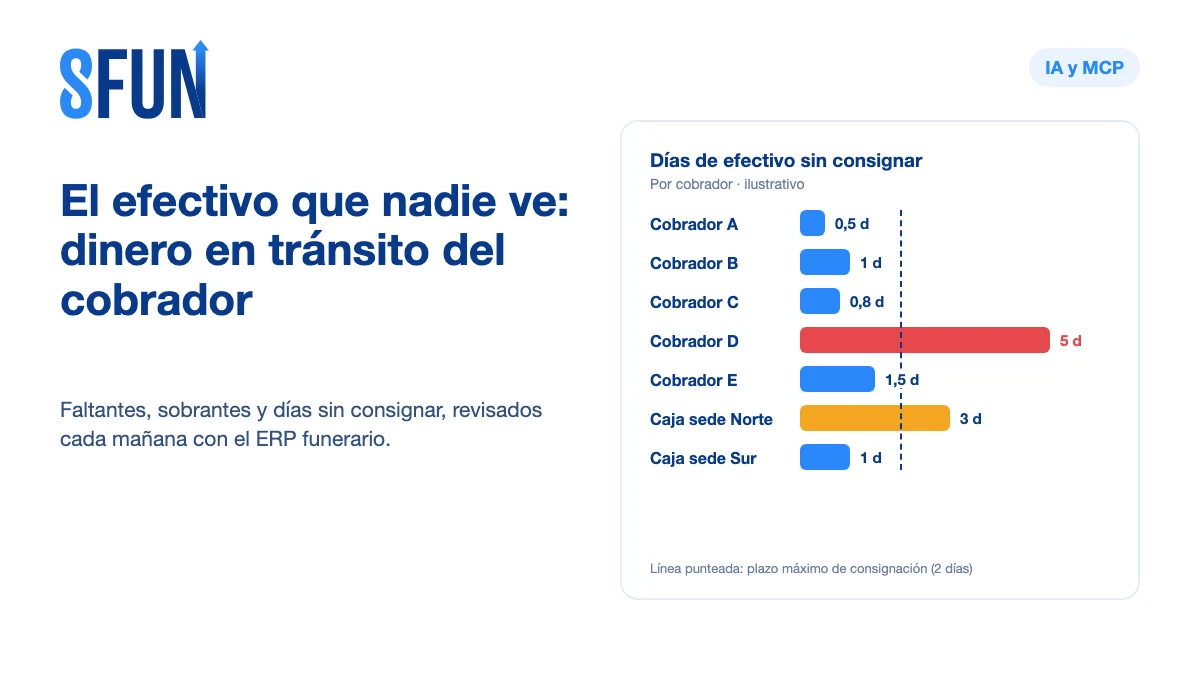
- Advertencia de alcance: no existe ninguna cifra publicada sobre faltantes de caja o dinero en tránsito en funerarias de Latinoamérica, ni un caso publicado con método de un agente de IA aplicado al efectivo de cobradores de campo. Las cifras de otros sectores se citan por el patrón, no para estimar resultados en una funeraria. El gráfico de portada es ilustrativo.
- Las capacidades de SFUN descritas aquí se verificaron el 25 de septiembre de 2026 contra el código del producto: el cierre del turno desde la app de recaudo móvil y sus validaciones, el cierre de caja por compañía, el consolidado de arqueo de caja menor, el arqueo de caja del parque cementerio con su revisión por otra persona, los movimientos de caja a banco, la auditoría de cierres y las herramientas del conector MCP con sus límites. Lo que se presenta como algo que hay que construir no existe hoy como función estándar.