
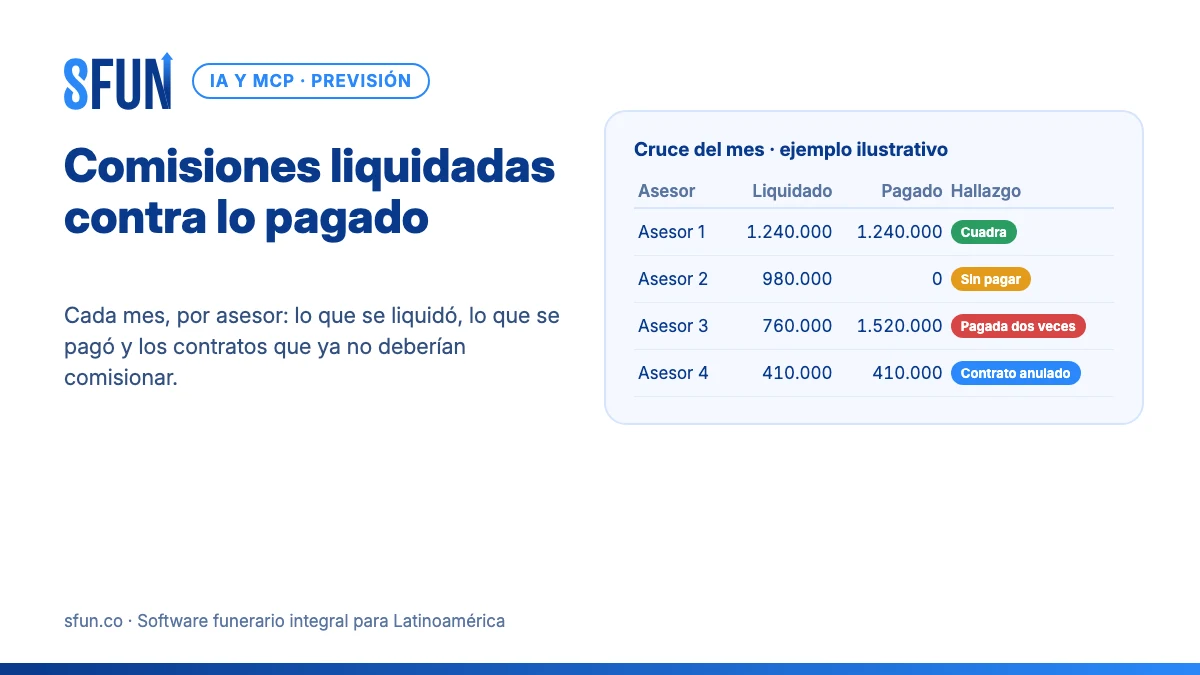
En una empresa de previsión exequial con cientos de asesores, la comisión es el costo comercial más grande y el más discutido. Se calcula con reglas que cambian por campaña, por plan y por rol; se liquida por corte; y se paga por otro camino: la nómina, una factura del asesor independiente o un asiento contable. Entre la liquidación y el pago hay un hueco, y en ese hueco aparecen las comisiones que nadie pagó, las que se pagaron dos veces y las de contratos que se retiraron antes de que la comisión estuviera ganada.
Este artículo es un caso de uso concreto de inteligencia artificial conectada al ERP por MCP, escrito para la gerencia comercial, la dirección financiera, nómina, tesorería y contraloría de un grupo funerario: un cruce mensual, por asesor y por contrato, entre lo que el sistema liquidó y lo que la compañía efectivamente pagó, con una decisión registrada para cada diferencia.
1. El problema de negocio: la comisión que se pierde entre dos sistemas
La liquidación responde «cuánto se le debe a cada asesor». El pago responde «cuánto se le giró». Cuando las dos preguntas se contestan en sistemas o equipos distintos, la diferencia no la ve nadie hasta que alguien reclama. Y quien reclama casi siempre es el asesor al que le falta dinero, no la compañía a la que le sobra un pago. El costo tiene cinco formas:
- Liquidado sin pagar. El corte se confirmó pero la línea no llegó a la nómina o a la factura. El asesor reclama, y con razón; si son muchos, la fuerza de ventas pierde confianza en la liquidación.
- Pagado dos veces. La misma comisión entra en dos cortes, en dos pagos o en la nómina y además en una factura. Rara vez alguien la devuelve por iniciativa propia.
- Pagado sin liquidación. Un anticipo o un ajuste que se pagó por fuera del sistema y nunca se descontó después.
- Comisión de un contrato que ya no debía comisionar. El contrato se retiró, se anuló o el titular nunca pagó la segunda cuota, pero la comisión completa ya salió. En seguros esto se llama devolución de comisión (clawback); en previsión casi nunca se gestiona.
- Costo comercial mal medido. Si lo pagado no coincide con lo liquidado, el costo de adquisición por contrato y el margen por plan que ve la dirección son otros.
2. Qué datos del ERP intervienen
El caso usa registros del módulo de previsión exequial, de gestión humana y de la contabilidad de SFUN. En SFUN conviven tres esquemas de comisión (uno anterior por contrato, uno por campañas con metas por rol y el motor de liquidación por cortes); cada compañía usa el que tiene configurado. Todos se leen por SFUN MCP con los permisos del usuario que consulta:
| Registro | Qué aporta | Límite que hay que conocer |
|---|---|---|
| Liquidación por cortes | Por línea: beneficiario, concepto, documento o venta de origen, base, tarifa, importe y explicación; hora de emisión; motivo de cada ajuste manual | Su salida es el resumen a nómina por destino: no queda enlazada a un documento de pago |
| Venta comisionable y rezago | Cada venta que genera comisión, su estado (incluida «retenida») y la segunda mitad pendiente, liberada o liquidada | Retener una venta no cambia lo ya liquidado: la corrección se registra aparte |
| Liquidación y pago por campañas | Comisión directa e indirecta por asesor y contrato, con lo pagado acumulado; el pago genera una factura de compra o un asiento | Solo liquida contratos activos al momento del corte |
| Esquema anterior por contrato | La comisión de cada contrato repartida en cuotas, con su estado; la anulación de un recibo revierte la parte devengada | La liquidación no marca las cuotas como pagadas: el control de lo pagado va por fuera |
| Contrato y recibos | Estado del contrato, fecha de retiro o anulación, cuotas pagadas y anuladas | Muestra el estado de hoy; el historial dice cuándo cambió |
| Nómina, facturas de compra y asientos | Lo efectivamente pagado a cada asesor, por empleado o por proveedor | El concepto de comisión en la nómina y la cuenta contable los fija cada compañía |
| Informes | Cuadre de recaudo (recaudo del período sin comisión liquidada), Informe de comisiones por vendedor (liquidado, pagado, saldo y porcentaje pagado por contrato), Resumen a nómina, Ventas retenidas | Ninguno cruza contra la nómina o los asientos: ese cruce es el del caso |
3. Cómo se arma con MCP, paso a paso
Lo usa el analista de comisiones o de contraloría, una vez por mes, después del pago de la nómina y antes de confirmar el corte siguiente. El asistente de IA (Claude, ChatGPT o Gemini conectados a SFUN por MCP en solo lectura) arma el cruce; las personas deciden y corrigen.
Paso 1. Fijar la regla: qué es «pagado» y cuándo una comisión deja de ser debida
Antes de consultar nada, la dirección comercial y la financiera escriben dos reglas. La primera: qué documento prueba el pago (el concepto de comisión en la nómina, la factura de compra del asesor independiente o un asiento en una cuenta definida). La segunda: cuándo una comisión ya pagada se descuenta, por ejemplo «si el contrato se retira o se anula antes de la tercera cuota pagada, se descuenta la comisión en el corte siguiente». Esa segunda regla depende del contrato con cada asesor y de la ley laboral de cada país, y la valida el área jurídica.
Paso 2. Traer lo liquidado del período
El asistente lee los cortes confirmados del mes y arma una tabla por asesor y por contrato o venta: concepto, base, tarifa, importe y si la línea tuvo un ajuste manual con su motivo. Agrega las segundas mitades liberadas en el período y las ventas retenidas. Como el MCP entrega como máximo 50 registros por consulta, en una fuerza de ventas grande el asistente pagina por sede o por equipo, o parte del resumen a nómina de cada destino.
Paso 3. Traer lo pagado y emparejar línea por línea
Luego lee lo que efectivamente salió: el concepto de comisión en la nómina de cada asesor empleado, las facturas de compra de los asesores independientes y los asientos de la cuenta de comisiones. Empareja por asesor y período y, donde el documento lo permite, por contrato. El resultado es una tabla, no un párrafo:
| Asesor (ejemplo ilustrativo) | Liquidado | Pagado | Diferencia | Hallazgo |
|---|---|---|---|---|
| Asesor 1 | 1.240.000 | 1.240.000 | 0 | Cuadra |
| Asesor 2 | 980.000 | 0 | −980.000 | Liquidado sin pagar: el corte no llegó a la nómina |
| Asesor 3 | 760.000 | 1.520.000 | +760.000 | Pagado dos veces: nómina y factura del mismo corte |
| Asesor 4 | 0 | 300.000 | +300.000 | Pagado sin liquidación: anticipo sin descontar |
Paso 4. Revisar los contratos que ya no debían comisionar
Con la regla del paso 1, el asistente lista los contratos comisionados en los últimos meses que hoy están retirados, anulados o sin la cuota que condicionaba la comisión, y separa los que ya se pagaron completos. Esa lista es la base de la decisión de descuento. En el esquema por mitades el riesgo es menor, porque la segunda mitad solo se libera cuando el titular paga; en los esquemas que pagan todo al inicio, es donde más dinero se va.
Paso 5. La decisión, por hallazgo
| Hallazgo | Qué se hace | Quién |
|---|---|---|
| Liquidado sin pagar | Inclusión en la nómina o el pago siguiente, con aviso al asesor | Nómina y tesorería |
| Pagado dos veces | Descuento acordado por escrito en el pago siguiente, según la ley laboral y el contrato del asesor | Gerencia comercial con gestión humana |
| Pagado sin liquidación | Liquidación del ajuste con su motivo o descuento del anticipo | Gerencia comercial |
| Contrato que ya no debía comisionar | Aplicar la regla de descuento o dejar constancia de la excepción | Gerencia comercial |
| Pago cancelado con documento contable vigente | Anular o reversar el asiento o la factura de compra | Contabilidad |
El asistente puede redactar el detalle por asesor, contrato por contrato, para que la conversación con cada uno sea sobre datos y no sobre impresiones. Lo que no hace es descontar, pagar ni corregir: en la configuración de solo lectura no escribe, y un descuento de salario es una decisión de la compañía con efectos laborales.
Qué existe hoy en SFUN y qué hay que construir
| Pieza | Estado al 9-nov-2026 | Nota |
|---|---|---|
| Conceptos, tarifas con vigencia, esquemas por persona y metas por rol | Existe | Comisión por venta, por recaudo o por evento |
| Rechazo de líneas ya pagadas en otro corte, aunque cambie el asesor o el esquema | Existe | En el motor de liquidación por cortes |
| Ajuste manual con motivo obligatorio | Existe | Queda como comentario en la liquidación |
| Comisión en dos mitades, la segunda condicionada a la cuota 2 o 3 | Existe | Configurable por esquema |
| Lo pagado no supera lo liquidado, con saldo pendiente y porcentaje pagado por contrato | Existe | En el esquema por campañas |
| Informe de recaudo sin comisión liquidada | Existe | Cuadre de recaudo |
| Reverso de la comisión devengada al anular un recibo | Existe | En el esquema anterior por contrato |
| Cruce automático entre lo liquidado y la nómina, la factura o el asiento | No existe | Lo arma el asistente con el procedimiento de este artículo |
| Documento de pago enlazado a la liquidación por cortes | No existe | La salida es el resumen a nómina |
| Descuento automático de la comisión pagada cuando el contrato se retira | No existe | Retención manual de la venta; la corrección se registra aparte |
| Anulación del documento contable al cancelar un pago de comisión | No existe | Contabilidad lo revisa en el paso 5 |
| Marca de «pagado» en las cuotas del esquema anterior | No existe | Con ese esquema, el control de lo pagado es este cruce |
4. El bucle de mejora continua
El primer cruce suele encontrar diferencias viejas. Lo valioso es lo que pasa después, cuando cada mes se revisa por qué aparecieron:
- Por causa. Si los «sin pagar» vienen de un destino de nómina, falta un paso al cargar el resumen; si los «pagados dos veces» vienen de asesores que son empleados y además facturan, falta una regla de canal único.
- Por esquema. Cuántos descuentos por retiro generó cada esquema. Si el que paga todo al inicio concentra los descuentos, la comisión por mitades es una decisión comercial con datos.
- Por ajuste manual. Los ajustes con motivo se agrupan: si el mismo motivo se repite, la regla de cálculo está mal y hay que corregir la tarifa, no el corte.
- Contra los reclamos de asesores. Cada reclamo del mes se cruza con la lista: si estaba como «cuadra», el asesor no entiende su liquidación; si estaba como diferencia, el reclamo se podía resolver antes.
Con unos meses de historia, el cruce se vuelve un control previo: antes de confirmar el corte, la dirección ve cuántas líneas tienen ajuste manual, cuántos contratos comisionados ya se retiraron y cuánto quedó sin pagar del corte anterior. El mismo dato alimenta el análisis de los mejores asesores: un asesor con muchos contratos retirados después de cobrar la comisión no es uno de los mejores, aunque venda mucho.
5. Gobierno y límites: lo que nunca se automatiza
- Solo lectura. El cruce se arma con un usuario de MCP sin permiso de escritura. El asistente encuentra y redacta; no liquida, no paga, no descuenta y no cancela documentos.
- Nunca se automatizan: confirmar un corte, cambiar una tarifa, descontar una comisión del salario, retener una venta ni anular un pago o un asiento.
- Permisos por rol. Las comisiones son salario. El asistente ve solo lo que el usuario que consulta puede ver: un jefe de sede no ve la comisión de otra sede, y un asesor no ve la de sus compañeros.
- Datos personales. El cruce lleva nombres, documentos y montos de pago de personas. Se trabaja dentro del sistema, no en hojas que circulan por correo, y se respeta la ley de datos personales de cada país.
- La regla es de la compañía. Qué prueba un pago y cuándo se descuenta una comisión lo fijan la dirección y el área jurídica según el contrato de cada asesor y la ley laboral del país; el asistente aplica esa regla, no la inventa.
6. KPIs: línea base y meta
| Indicador | Cómo se mide | Línea base | Meta del trimestre |
|---|---|---|---|
| Diferencia neta liquidado contra pagado | Suma de diferencias del período / total liquidado | El primer cruce | Cerca de cero, explicada línea por línea |
| Líneas liquidadas sin pagar al cierre del mes | Líneas de corte sin pago en el período | El primer cruce | Ninguna con más de un mes |
| Pagos dobles detectados | Líneas pagadas por dos canales o en dos pagos | Últimos 6 meses | Ninguno nuevo |
| Comisión pagada de contratos retirados antes de la regla | Valor pagado de contratos que ya no debían comisionar | Últimos 12 meses | Descontada o con excepción registrada |
| Ajustes manuales por corte | Líneas con motivo de ajuste / líneas del corte | Medir el primer mes | Bajar mes a mes |
| Reclamos de asesores por comisión | Reclamos del mes | Últimos 6 meses | Reducción sostenida |
7. Hoja de ruta de adopción
| Momento | Qué se hace | Resultado |
|---|---|---|
| Semana 1 | Reglas escritas de «pagado» y de descuento; usuario de MCP en solo lectura con permiso sobre comisiones, nómina y contabilidad; cruce del último mes como prueba | Saber qué canal de pago deja rastro hoy y cuál no |
| Mes 1 | Cruce mensual con los cinco hallazgos; decisión registrada para cada diferencia; lista de contratos retirados con comisión pagada | Línea base y primeras diferencias cerradas |
| Trimestre 1 | Revisión del cruce antes de confirmar cada corte; análisis por esquema y por motivo de ajuste; propuesta de canal único de pago por asesor | El cruce queda como control previo y no como auditoría tardía |
Errores comunes
- Revisar solo los reclamos. El asesor reclama lo que le falta; lo que le sobra solo aparece en un cruce.
- Pagar por dos canales. Un asesor que cobra por nómina y además factura es la causa más común del pago doble.
- Descontar sin regla escrita. Un descuento de comisión sin regla previa y sin acuerdo es un problema laboral, no un ahorro.
- Corregir el corte en vez de la tarifa. Si el mismo ajuste manual se repite cada mes, el error está en la regla de cálculo.
- Dejar que el asistente pague o descuente. Su trabajo es el cruce y el borrador; la decisión es de la persona.
Lo que otros sectores ya hacen con sus comisiones
Seguros. La devolución de comisión es una práctica habitual: si la póliza se cancela dentro del período que fija el contrato del agente, la comisión pagada se devuelve total o parcialmente, y si el agente no puede pagarla de inmediato queda como deuda, según explica AgentSync en su guía sobre clawbacks. Agencias de viajes. Tern ofrece en beta una conciliación de comisiones con IA que empareja cada línea del extracto del proveedor con la reserva correspondiente antes de aprobar el pago. Ninguna de las dos es norma en Latinoamérica, pero ambas apuntan a lo mismo: emparejar línea por línea antes de pagar y tener una regla escrita para la comisión de una venta que no se sostuvo. Lo que en una aseguradora es la devolución de comisión por póliza cancelada, en una empresa de previsión es el descuento de la comisión de un contrato que se retiró antes de la cuota pactada.
Preguntas frecuentes
¿SFUN calcula las comisiones de los asesores de previsión exequial?
Sí. SFUN calcula y liquida comisiones con conceptos (porcentaje o monto fijo, por venta, por recaudo o por evento), tarifas con vigencia, esquemas por persona y metas por rol, y puede pagar la comisión en dos mitades, la segunda condicionada a que el titular pague las cuotas siguientes.
¿SFUN impide pagar dos veces la misma comisión?
Dentro del sistema, sí: al confirmar un corte rechaza las líneas que ya se pagaron en otro corte, aunque la venta haya cambiado de asesor o de esquema, y en el esquema por campañas lo pagado no puede superar lo liquidado. Lo que el sistema no ve es un pago hecho por fuera, por ejemplo una factura del asesor además de la nómina: para eso es el cruce de este artículo.
¿Qué pasa con la comisión si el contrato de previsión se retira?
Depende del esquema. En el esquema anterior por contrato, anular un recibo revierte la comisión devengada. En los demás, la venta se puede retener a mano, pero lo ya liquidado no cambia y no existe un descuento automático: la compañía aplica su regla escrita con la lista del paso 4.
¿El asistente de IA puede descontar o pagar comisiones?
En la configuración que propone este caso, no: trabaja en solo lectura, arma el cruce y redacta el detalle por asesor. Pagar, descontar y corregir son decisiones de la compañía, con efectos laborales y contables.
¿Cada cuánto conviene cruzar las comisiones liquidadas con lo pagado?
Una vez al mes, después de pagar la nómina y antes de confirmar el corte siguiente. Así cualquier diferencia se corrige en el pago inmediato y no se acumula.
¿Aplica igual en todos los países de Latinoamérica?
El método, sí: traer lo liquidado, traer lo pagado y emparejar es igual en cualquier país. Cambian la forma de contratar a los asesores (empleados o independientes), los límites a los descuentos de salario y el tratamiento tributario de la comisión, que cada compañía revisa con sus asesores.
En resumen
La comisión del asesor de previsión se liquida en un lugar y se paga en otro, y los errores viven entre los dos. La solución es un control mensual: lo liquidado contra lo pagado, por asesor y por contrato, más la lista de contratos que ya no debían comisionar, con una decisión registrada para cada diferencia. En SFUN, software funerario integral para Latinoamérica, el cálculo, los cortes, la nómina y la contabilidad tienen los datos para armarlo, y SFUN MCP permite que un asistente de IA lo prepare en solo lectura. Pagar, descontar y corregir siguen siendo decisiones de las personas. Para el panorama completo, empieza por el software funerario con inteligencia artificial.
Fuentes de este artículo
- AgentSync, «What are insurance commission clawbacks and how can you avoid them?» (publicado en enero de 2024, actualizado en junio de 2026), consultado el 9 de noviembre de 2026.
- Tern, centro de ayuda, «Commission Reconciliation» (función de conciliación con IA en beta), consultado el 9 de noviembre de 2026.
- Código de SFUN (rama principal, consulta del 9 de noviembre de 2026) para todo lo que se afirma del producto. Cada compañía usa el esquema de comisión que tiene configurado. Lo que se presenta como algo que hace el asistente o como hoja de ruta no existe hoy como función estándar.
- Advertencia de alcance: no hay cifras publicadas sobre errores de pago de comisiones en la previsión exequial de Latinoamérica. Los valores de las tablas son ilustrativos.