
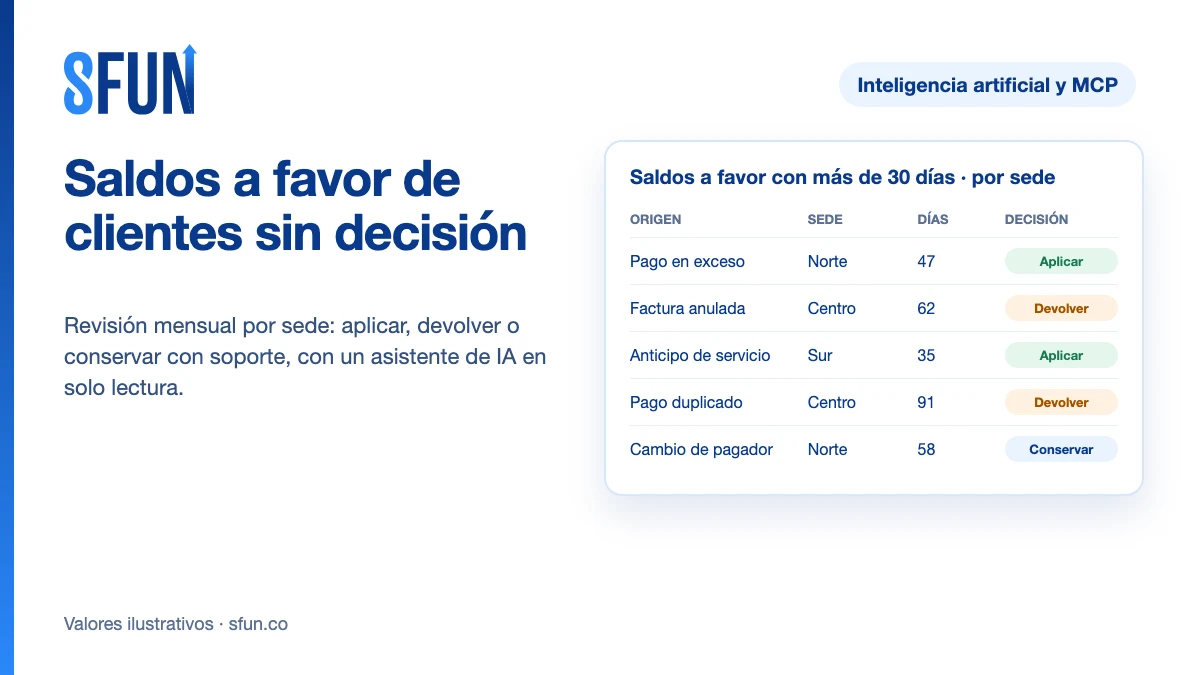
En la cartera de una funeraria se mira casi siempre lo que los clientes deben. Lo que la funeraria les debe a ellos se mira poco: los saldos a favor. Un anticipo que nunca se aplicó a la factura del servicio, una nota crédito sobre una factura que ya tenía abonos, un pago que llegó dos veces por canales distintos, un convenio empresarial que pagó de más. Cada uno es dinero de una familia o de una empresa, y mientras nadie decide qué hacer con él, envejece en el balance.
La respuesta corta: una vez al mes, tesorería y cartera deberían revisar, por sede, todos los saldos a favor de clientes con más de 30 días, saber de dónde salió cada uno y dejar registrada una decisión: aplicar, devolver o conservar con soporte. Los datos ya están en el ERP. Este artículo explica cómo armar esa revisión con IA y MCP, quién la usa, qué nunca se automatiza y cómo medir si funcionó.
1. El problema de negocio: dinero ajeno que nadie reclama… todavía
Un saldo a favor no aparece en el tablero de mora ni dispara ninguna alerta, porque el cliente no debe nada. Por eso se queda quieto. El problema llega después, por cuatro frentes. Reclamo: la familia vuelve meses más tarde a pedir el dinero, nadie recuerda por qué quedó, y la conversación empieza con desconfianza. Control: un saldo viejo sin dueño es el lugar ideal para una devolución sin soporte, a la cuenta equivocada o a quien no corresponde. Contabilidad: los anticipos sin aplicar inflan a la vez la cartera y los pasivos con clientes, y el cierre no cuadra con lo que el área comercial cree que se cobró. Y cumplimiento: muchas jurisdicciones tienen reglas sobre el dinero de terceros que no se reclama, y llevarlo a ingreso sin un procedimiento es un riesgo legal y tributario.
En un grupo con varias sedes, el problema se multiplica: cada sede recibe anticipos y anula facturas a su manera, y la gerencia financiera solo ve un total consolidado que no dice qué familia espera qué.
2. De dónde salen los saldos a favor
La revisión empieza por clasificar cada saldo según su origen, porque el origen casi siempre dicta la decisión.
| Origen | Cómo se forma | Decisión habitual |
|---|---|---|
| Anticipo de servicio sin aplicar | La familia o la aseguradora paga antes de la factura y, al facturar, el anticipo no se cruzó | Aplicar a la factura del mismo cliente |
| Nota crédito sobre una factura a crédito con abonos | Se reversa la factura (error, cambio de pagador, servicio no prestado) y lo abonado queda a favor del cliente | Aplicar a la factura nueva o devolver con solicitud firmada |
| Dos pagos del mismo cliente por canales distintos | Paga en caja y también por transferencia o pasarela | Devolver el segundo pago o aplicarlo si hay otra factura pendiente |
| Saldo de convenio empresarial | La empresa pagó más que lo facturado en el periodo | Cruzar con el periodo siguiente o devolver según el convenio |
| Saldo a favor mientras el mismo cliente tiene facturas pendientes | El cruce nunca se hizo: el cliente aparece a la vez como deudor y como acreedor | Aplicar: es el caso más simple y más frecuente |
La regla editorial del caso: la revisión no decide sola, ordena la decisión. Un saldo a favor es una tarea con responsable, no un ajuste contable de fin de mes.
3. Qué datos del ERP intervienen
El caso usa registros de tesorería, de facturación y del sistema de contabilidad de SFUN. Todos se pueden leer por MCP con los permisos del usuario que consulta:
| Registro | Qué aporta a la revisión | Límite que hay que conocer |
|---|---|---|
| Pagos recibidos (entradas de pago) | El monto sin asignar de cada pago validado, su fecha, medio de pago, sede y quién lo registró | El «saldo a favor» de la ficha del cliente es la suma de esos montos sin asignar |
| Clientes | A quién pertenece el saldo y si tiene otras facturas pendientes | Un mismo cliente puede tener saldo a favor y deuda a la vez |
| Facturas de venta y notas crédito | Qué factura originó el saldo, si fue a crédito o de contado, y qué nota crédito lo dejó | En una factura de contado, la nota crédito devuelve por la caja de la factura: no deja saldo |
| Asientos contables | Reclasificaciones, cruces y devoluciones ya registradas | Una devolución hecha por fuera del ERP no aparece hasta que se registra |
| Conciliaciones de pagos | Qué anticipos ya se cruzaron y cuáles se desligaron después | Desligar un anticipo lo devuelve a la lista de saldos |
| Reporte de cartera por cliente | La vista consolidada que trata los pagos sin factura como anticipos | Por MCP los reportes devuelven hasta 200 filas por consulta: se arma por sede |
4. Cómo se arma con MCP, paso a paso
El caso lo usa la jefatura de tesorería con cartera, una vez al mes (la semana anterior al cierre funciona bien). El asistente de IA (Claude, ChatGPT o Gemini conectados a SFUN por SFUN MCP) trabaja con un usuario de solo lectura; las decisiones las toman tesorería, cartera y, en las devoluciones, quien tenga la firma.
Paso 1 — Listar los pagos con monto sin asignar
«Dame los pagos recibidos y validados con monto sin asignar mayor a cero y fecha anterior a hace 30 días, por sede, con cliente, monto, fecha y medio de pago.» Es la base de la revisión. Si hay más de una compañía, se pide por compañía y por sede.
Paso 2 — Clasificar el origen de cada saldo
Para cada saldo, el asistente busca si el cliente tiene una nota crédito reciente, una factura anulada, otro pago del mismo día por otro medio o un convenio, y propone el origen según la tabla de la sección 2. Lo que no logra explicar queda como «origen sin identificar», que es la primera prioridad de la revisión.
Paso 3 — Cruzar contra las facturas pendientes del mismo cliente
«¿Cuáles de estos clientes tienen facturas pendientes?» Esa lista es la de los saldos que casi siempre se resuelven aplicando. El asistente la entrega con el par «saldo a favor ↔ factura pendiente» para que cartera haga el cruce en el ERP.
Paso 4 — Las señales que suben la prioridad
- Más de 90 días sin decisión.
- Origen sin identificar.
- El cliente ya presentó una petición, queja o reclamo.
- El saldo nació de una anulación hecha por la misma persona que registró el pago.
- Montos por encima del umbral que la dirección financiera fije para revisión de segunda firma.
Paso 5 — Una lista corta por sede y por decisión
La salida no es un archivo de 400 líneas: es una lista por sede con tres columnas de decisión (aplicar, devolver, conservar con soporte) y un responsable por fila. Cartera ejecuta los cruces; tesorería tramita las devoluciones con la solicitud firmada; contabilidad documenta los que se conservan (por ejemplo, un anticipo de un servicio que todavía no se presta).
5. El bucle de mejora continua
La revisión mensual sirve para limpiar; el aprendizaje está en preguntar por qué nacen. Cada mes, el asistente agrupa los saldos nuevos por origen, sede y usuario que registró el documento. Si una sede concentra anticipos sin aplicar, el problema es de proceso al facturar; si se repiten los dobles pagos por pasarela y caja, el problema es de comunicación con la familia; si las notas crédito sobre facturas con abonos vienen siempre del mismo tipo de error, el problema está antes, en la factura. Cada mes se elige una causa y se corrige en el proceso, no en la contabilidad.
6. Gobierno y límites: lo que nunca se automatiza
- Usuario de solo lectura. Entre las funciones que SFUN MCP puede exponer está la conciliación de pagos; para este caso el asistente no la necesita. Se le da un usuario que lee pagos, clientes, facturas y asientos, y no puede cruzar, anular ni pagar.
- Ninguna devolución sale de la conversación. Los reembolsos por pasarela y las reversiones de pago están deshabilitados en SFUN MCP. La devolución la tramita tesorería con la solicitud firmada del cliente y a una cuenta a su nombre.
- Nadie lleva a ingreso un saldo a favor por su cuenta. SFUN permite castigar un saldo que no se devolverá, pero esa decisión es de la dirección financiera, con soporte y con la revisión legal de cada país sobre el dinero no reclamado.
- Datos del doliente. La lista muestra nombre del cliente, monto y origen; no hace falta exponer datos bancarios ni documentos de identidad en la conversación.
- Segregación. Quien registró el pago o anuló la factura no decide la devolución del mismo saldo.
7. KPIs: línea base y meta
| Indicador | Cómo se mide | Meta sugerida |
|---|---|---|
| Saldo a favor con más de 30 días | Suma de montos sin asignar con más de 30 días, por sede | Bajar a la mitad en el primer trimestre |
| Saldos con más de 90 días | Número de partidas | Cero sin decisión registrada |
| Saldos con origen sin identificar | Número de partidas en la revisión | Cero al cierre de cada revisión |
| Clientes con saldo a favor y deuda a la vez | Número de clientes | Cero después de cada revisión |
| Devoluciones sin solicitud firmada | Devoluciones del mes sin soporte | Cero |
| Días hasta la decisión | Desde que nace el saldo hasta que se registra la decisión | Menos de 30 |
La línea base es la primera revisión: no hay cifras publicadas sobre saldos a favor en funerarias de Latinoamérica, así que la referencia es la propia compañía.
8. Hoja de ruta de adopción y errores comunes
- Semana 1: crear el usuario de solo lectura, acordar la regla de decisión (cuándo se aplica, cuándo se devuelve, quién firma) y correr la primera lista en una sola sede.
- Mes 1: primera revisión de todas las sedes; resolver los cruces evidentes (cliente con saldo y deuda a la vez) y los saldos de origen sin identificar.
- Trimestre 1: revisión mensual fija antes del cierre, agrupación por causa y una corrección de proceso por mes; los KPIs en el comité financiero.
Errores comunes: tratar todos los saldos igual sin mirar su origen; devolver sin solicitud firmada porque «el cliente llamó»; llevar saldos viejos a ingreso para limpiar el balance; revisar el total consolidado en lugar de la lista por sede; y darle al asistente un usuario que puede conciliar o anular.
Qué existe hoy en SFUN y qué no
| Pieza | Estado |
|---|---|
| Anticipos de clientes como pagos sin asignar, con el saldo a favor visible en la ficha del cliente | Existe |
| Aplicación de anticipos disponibles al facturar a crédito | Existe |
| Nota crédito electrónica: en factura de contado devuelve por caja; en factura a crédito, lo abonado queda como saldo a favor | Existe |
| Propuesta de cruces de pagos sin aplicar, anticipos y notas crédito contra lo pendiente del mismo cliente, con detección de saldos huérfanos | Existe en el módulo de cartera contable; no está expuesta por MCP |
| Saldo a favor de convenios empresariales con rol autorizador | Existe; viene apagado y se activa por configuración |
| Lectura por SFUN MCP de pagos, clientes, facturas, asientos y conciliaciones, con los permisos del usuario | Existe |
| Flujo de solicitud y aprobación de devoluciones de dinero a clientes | No existe: hoy la devolución se registra como un pago al cliente, con el soporte que defina la compañía |
| Reporte dedicado de «saldos a favor por antigüedad y origen» | No existe: se arma en la conversación con el asistente o con el reporte de cartera |
| Devolución de dinero al retirar un contrato de previsión o disolver uno de parque | No aplica: el diseño del producto no la contempla |
Lo que no existe es la hoja de ruta natural del caso. Mientras tanto, la revisión funciona leyendo los datos que ya están en el ERP, con la decisión de una persona en cada saldo.
Lo que hacen otros sectores
En las cuentas por cobrar de empresas B2B, el «efectivo sin aplicar» (unapplied cash) es una métrica clásica. Proveedores de automatización como Serrala proponen mirar el efectivo sin aplicar como el indicador que muestra si un agente de cuentas por cobrar funciona, y Kolleno recomienda verlo en tiempo real por entidad, cliente y canal de pago, con la advertencia de que un agente que concilia mal genera efectivo sin aplicar más rápido de lo que se limpia. En 2026, Billtrust anunció un servidor MCP para consultar sus datos de cuentas por cobrar desde asistentes como Claude y Microsoft Copilot.
La homologación al sector funerario: lo que en una empresa B2B es el efectivo sin aplicar en la cuenta puente, en una funeraria es el saldo a favor de una familia. La diferencia es quién está del otro lado. Un comprador corporativo reclama su crédito con un correo; una familia lo hace semanas después de un duelo. Por eso aquí el agente no concilia: ordena la revisión y una persona decide.
Preguntas frecuentes
¿Qué es un saldo a favor de un cliente en una funeraria?
Es dinero que el cliente pagó y que no está aplicado a ninguna factura: un anticipo que no se cruzó, lo abonado a una factura que luego se reversó con nota crédito, un pago doble o lo pagado de más por un convenio. Contablemente es un pasivo con el cliente, no un ingreso.
¿Dónde ve SFUN el saldo a favor de un cliente?
En la ficha del cliente, como la suma de los montos sin asignar de sus pagos validados. Al facturar a crédito, SFUN muestra los anticipos disponibles de ese cliente para aplicarlos a la factura.
¿La IA puede devolver o cruzar un saldo a favor en SFUN?
En este caso, no. Los reembolsos por pasarela y las reversiones de pago están deshabilitados en SFUN MCP, y el asistente trabaja con un usuario de solo lectura. Cruzar, devolver o castigar un saldo sigue siendo decisión y acción de tesorería, cartera y la dirección financiera.
¿Qué pasa si un titular de previsión paga de más?
En SFUN, el pago de más en un contrato de previsión no queda como saldo para devolver: adelanta la fecha de cobertura del contrato, en meses completos y el residuo en días. Si la familia pide la devolución, es una decisión comercial que se tramita aparte.
¿Se puede llevar a ingreso un saldo a favor que nadie reclama?
Depende del país. Las reglas sobre dinero de terceros no reclamado, prescripción y tratamiento tributario cambian en cada jurisdicción de Latinoamérica. SFUN permite registrar el castigo de un saldo, pero la decisión debe pasar por la dirección financiera y por tu asesor legal y tributario.
En resumen
Los saldos a favor de clientes son la cartera al revés, y por eso nadie la mira. Una revisión mensual, por sede, de los saldos con más de 30 días, con su origen y una decisión registrada para cada uno, evita reclamos, devoluciones sin soporte y balances que no cuadran. SFUN ya tiene los datos; con un asistente de IA por MCP en solo lectura, la lista sale en minutos y la decisión sigue siendo de una persona. Para ver qué datos expone el conector y con qué permisos, revisa la página de SFUN MCP.
Fuentes de este artículo
- Serrala: «Agentic AI in accounts receivable», sobre el efectivo sin aplicar como indicador. Material de proveedor; consulta del 14 de noviembre de 2026.
- Kolleno: guía de agentes de IA para aplicación de pagos, sobre la visibilidad del efectivo sin aplicar por entidad, cliente y canal. Material de proveedor; consulta del 14 de noviembre de 2026.
- IBS Intelligence: «Billtrust brings AR intelligence to Claude and Microsoft Copilot». Consulta del 14 de noviembre de 2026.
- Código de SFUN (rama principal, consulta del 14 de noviembre de 2026) para todo lo que se afirma del producto. La configuración de cada compañía puede variar.
- Advertencia de alcance: no hay cifras publicadas sobre saldos a favor de clientes en funerarias de Latinoamérica. Los valores de la imagen son ilustrativos.