
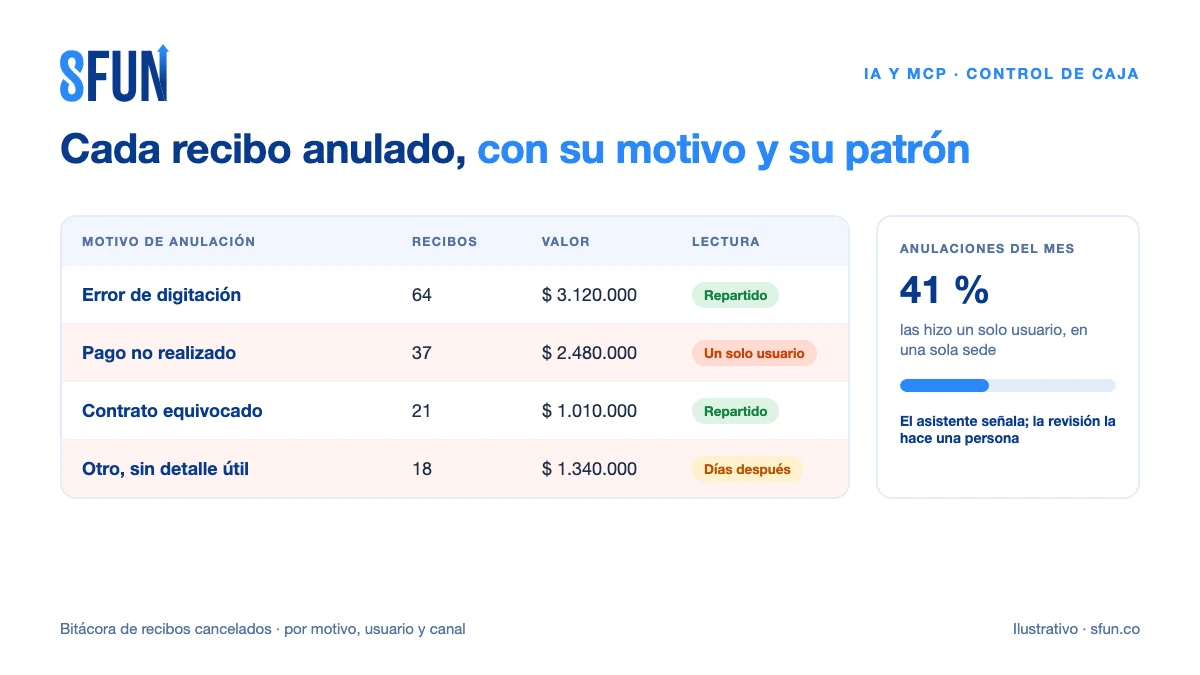
En una funeraria con previsión exequial se emiten miles de recibos de caja al mes: en la oficina, en la ruta del cobrador, por la pasarela, por las redes de recaudo. Una parte pequeña se anula, y casi siempre por buenas razones: un valor mal digitado, un contrato equivocado, un pago que al final no se hizo. El problema es que la anulación es también el único movimiento de caja que hace desaparecer un ingreso que ya estaba registrado. Si alguien recibe el dinero, entrega el recibo al titular y después lo anula, la caja cuadra, el cierre cuadra y la contabilidad cuadra. Lo único que no cuadra es el contrato del cliente, y eso se descubre meses después, cuando reclama.
Este artículo es un caso de uso concreto de inteligencia artificial conectada al ERP por MCP, escrito para la dirección financiera, auditoría interna y la gerencia de recaudo de grupos funerarios. No explica qué es MCP (para eso está la página del módulo SFUN MCP) ni repite la guía general de control interno y prevención de pérdidas. Responde una sola pregunta: ¿quién anula los recibos de la compañía, con qué motivo, en qué sede, por qué canal habían entrado y cuántos días después del pago? Complementa dos casos ya publicados: el del efectivo del cobrador y el dinero en tránsito y el de los reclamos de cobro resueltos antes de que lleguen.
1. El problema de negocio: el movimiento que cuadra en todas partes
Los controles clásicos de caja están hechos para encontrar lo que no cuadra: un faltante en el arqueo, una consignación que no llegó, un recibo sin consecutivo. La anulación indebida es difícil justamente porque no descuadra nada. Cuesta en cuatro frentes:
- Dinero que no entra. El titular pagó y tiene su recibo en la mano; la compañía anuló el registro y el efectivo no llegó a la caja.
- Cobertura en riesgo. En previsión, anular el recibo devuelve la vigencia del contrato a donde estaba. Un titular que pagó puede aparecer en mora, y eso se nota el día en que la familia necesita el servicio.
- Cartera distorsionada. Cada anulación indebida infla la mora de un asesor o de una sede y dispara gestiones de cobro sobre clientes que están al día.
- Tiempo de auditoría mal usado. Sin un patrón que oriente, el auditor revisa una muestra al azar. La mayoría de lo que encuentra es error honesto, y lo que importa queda fuera de la muestra.
No existe una cifra pública de anulaciones indebidas en el sector funerario de Latinoamérica. La referencia más seria sobre fraude interno es el informe de la Asociación de Examinadores de Fraude Certificados (ACFE). Su edición de 2024 analizó 1.921 casos en 138 países y separa una categoría que describe exactamente este esquema: el empleado que hace registros falsos en la caja —por ejemplo, anula una venta— para ocultar que retiró el efectivo. Esos casos fueron pocos (52, el 3 % del total), con una pérdida mediana de 50.000 dólares y, sobre todo, una duración mediana de 17 meses antes de ser detectados. Es decir: se pierde poco cada mes (unos 2.900 dólares de mediana) durante mucho tiempo.
El mismo informe trae el dato que justifica este caso de uso: en las organizaciones que tenían monitoreo y análisis proactivo de datos, la pérdida mediana por fraude fue de 100.000 dólares frente a 200.000 en las que no lo tenían, y la duración mediana fue de 9 meses frente a 18. Ninguna de esas cifras se traslada a una funeraria: son casos investigados de todos los sectores, no una medida de frecuencia. Lo que se traslada es la conclusión: el esquema es de monto bajo y larga duración, y se acorta a la mitad cuando alguien mira los datos de forma regular.
2. La distinción que falta: cinco anulaciones que parecen la misma
En la lista de recibos, todas las anulaciones se ven igual: un documento cancelado. Detrás hay cinco situaciones distintas, y separarlas es el primer aporte del caso:
| Tipo de anulación | Qué pasó | Cómo se reconoce | Qué hacer |
|---|---|---|---|
| Corrección inmediata | Se digitó mal el valor, la fecha o el medio de pago, y se corrige enseguida | Se anula el mismo día del pago y existe un recibo nuevo que lo reemplaza | Nada. Si se repite mucho en un usuario, es tema de capacitación |
| Reubicación | El pago cayó en el contrato equivocado | Motivo «Pago aplicado a contrato equivocado» y un recibo nuevo del mismo valor en otro contrato | Verificar que el segundo recibo existe |
| Reverso automático | Se anuló un cargue completo de pagos o la pasarela reversó una transacción | Motivo «Otro» con una observación que nombra el origen; llegan en bloque | Separarlas del análisis: no son decisiones de una persona |
| Devolución | Se devolvió el dinero al titular | Motivo «Devolución de dinero»; debe existir un egreso de tesorería por el mismo valor | Cruzar con la salida de dinero |
| Anulación sin explicación suficiente | No se sabe: puede ser un error mal documentado o un ingreso que se quiso borrar | Pago en efectivo, anulado días después, sin recibo de reemplazo, con una observación genérica | Revisión de una persona, empezando por llamar al titular |
Las cuatro primeras son la operación normal. El trabajo de auditoría consiste en descartarlas rápido para llegar a la quinta, que suele ser una fracción pequeña del total. Ese descarte es mecánico, repetitivo y depende de cruzar datos: el tipo de tarea donde un asistente conectado al ERP ahorra horas.
3. Qué datos del ERP intervienen
El caso se apoya en lo que SFUN registra hoy sobre los recibos de caja de contratos de previsión. Conviene saber con precisión qué guarda cada pieza, porque de ahí salen los límites del análisis:
| Pieza | Qué guarda | Lo que hay que saber |
|---|---|---|
| Bitácora de recibos cancelados | Una fila por cada anulación: número de recibo, valor, fecha del pago, usuario que anuló, fecha y hora de la anulación, motivo, observación, sede y asesor de cartera | La fila se crea siempre, se exija o no el motivo. No guarda el contrato, el canal ni el medio de pago: esos datos están en el recibo |
| Motivo y observación | Diez motivos fijos: error de digitación, error en valor, error en fecha, error en medio de pago, pago aplicado a contrato equivocado, recibo duplicado, pago no realizado, devolución de dinero, corrección de información y otro. La observación es obligatoria con cualquiera | La exigencia del motivo se activa por compañía y viene apagada. Sin activarla, la bitácora registra quién y cuándo, pero no por qué |
| Recibo de caja | Contrato, valor, medio de pago, canal por el que entró (oficina, ruta del cobrador, fuera de ruta, red de recaudo, pasarela), cobrador, número de caja y usuario que lo creó | Un recibo corregido guarda el enlace al recibo anulado que reemplaza. Así se sabe si una anulación tuvo reemplazo |
| Informe de cancelaciones | Recibos cancelados, valor cancelado y porcentaje del total, agrupados por motivo, sede, asesor o mes | No agrupa por usuario que anuló ni por canal, y no cruza dos dimensiones a la vez |
| Cierre y arqueo de caja | El total recaudado del turno | Suma solo los recibos vigentes. Los anulados no aparecen en el cierre: por eso la anulación «cuadra» |
| Permisos | De fábrica, solo el rol administrador del sistema puede anular o corregir un recibo; el cobrador crea y valida, pero no anula | Cada compañía puede haberlo ampliado. Si usa meses fiscales o bloqueo de fechas, no se anulan recibos de un período cerrado |
4. Cómo se arma el caso con MCP, paso a paso
El asistente se conecta a SFUN con el usuario de quien pregunta y ve solo lo que ese usuario puede ver. Trabaja con cuatro herramientas de lectura: listar documentos, agregar (contar y sumar por un campo), ejecutar un informe y, para quien tenga el rol adecuado, guardar un informe nuevo. El caso se arma en cinco pasos.
Paso 1. Activar el motivo obligatorio
Es una casilla en la configuración de previsión, y sin ella el resto del caso se queda en «quién y cuándo». Al activarla, el sistema pide motivo y observación en la pantalla y además lo valida en el servidor, de modo que tampoco se puede anular sin motivo desde una lista, una integración o el propio conector. Acompáñala con una instrucción escrita de dos líneas: la observación debe decir quién pidió la anulación y cuál es el recibo que la reemplaza, si lo hay.
Paso 2. Las cinco preguntas de cada semana
Cada lunes, auditoría o la gerencia de recaudo hace las mismas cinco preguntas en lenguaje natural:
- «¿Cuántos recibos se anularon la semana pasada, por cuánto valor y con qué motivos?» Sale del informe de cancelaciones agrupado por motivo.
- «¿Cómo se reparten por sede y por asesor de cartera?» El mismo informe con otra agrupación.
- «¿Qué usuarios hicieron las anulaciones?» El informe estándar no lo muestra; el asistente lo obtiene agregando la bitácora por el usuario que anuló.
- «¿Cuáles tienen motivo vacío, motivo “Otro” o “Pago no realizado”?» Lista directa de la bitácora, con la observación de cada una.
- «¿Cuáles se anularon más de dos días después de la fecha de pago?» El asistente lista las anulaciones del período y calcula la diferencia entre las dos fechas.
Las tres primeras son agregaciones simples y responden en segundos. Hay que conocer los topes del conector: una agregación devuelve hasta 20 grupos, una lista hasta 50 filas por página y un informe hasta 200 filas. Para una semana de una compañía grande es suficiente; para un año entero, se pregunta mes por mes o se guarda un informe.
Paso 3. El cruce con el recibo: canal, medio de pago y reemplazo
Las preguntas que más separan el error del riesgo necesitan datos que están en el recibo y no en la bitácora: por qué canal entró (oficina, ruta, red de recaudo, pasarela), con qué medio de pago y si tuvo un recibo de reemplazo. Para una lista corta, el asistente abre cada recibo anulado y lo revisa uno por uno. Para hacerlo cada semana sobre todas las anulaciones, lo correcto es que alguien con rol de desarrollo de informes le pida al asistente guardar un informe que una la bitácora con el recibo y agregue tres columnas: canal, medio de pago y «tiene reemplazo». Ese informe queda en el ERP con sus permisos y cualquiera con acceso lo ejecuta después, con o sin asistente.
Con ese cruce aparece la combinación que más interesa a auditoría: pago en efectivo, recibido en ruta o en oficina, anulado días después y sin recibo de reemplazo. Una anulación de un pago por pasarela o por red de recaudo no tiene ese riesgo, porque el dinero nunca pasó por las manos de nadie.
Paso 4. Separar lo automático
Cuando se anula un cargue completo de pagos o la pasarela reversa una transacción, el sistema cancela los recibos y deja en la bitácora el motivo «Otro» con una observación que nombra el origen. Si no se separan, un solo cargue anulado puede multiplicar la cifra del mes y hacer que un usuario parezca el que más anula. El asistente las identifica por la observación y las presenta aparte: son un indicador de calidad de los cargues, no de conducta.
Paso 5. La lista corta y su expediente
El resultado de la semana no es un tablero: es una lista de cinco a quince anulaciones que una persona debe mirar. Para cada una, el asistente arma un expediente de una página: el recibo original, quién lo creó y por qué canal; quién lo anuló, cuándo y con qué observación; si hay un recibo de reemplazo; cómo quedó la vigencia del contrato; y si el titular tiene un reclamo o una conversación reciente. La verificación final es humana y muy simple: llamar al titular y preguntarle si pagó.
5. Las seis señales que merecen revisión
| Señal | Por qué importa | Explicación inocente más común |
|---|---|---|
| Un usuario, una sede o un asesor concentra una parte desproporcionada de las anulaciones | El error honesto se reparte; el patrón se concentra | Es la persona encargada de anular para toda la regional, o la sede con más volumen |
| «Pago no realizado» sobre recibos en efectivo | Es el motivo que describe literalmente «el dinero no entró» | El titular se arrepintió o no tenía el valor completo |
| Anulación varios días después de la fecha de pago | Un error de digitación se nota en minutos, no en una semana | El error se descubrió en la conciliación bancaria |
| Anulación sin recibo de reemplazo y sin devolución | Si el pago existió, algo debió reemplazarlo | El recibo era un duplicado real |
| Observaciones genéricas o idénticas («error», «se anula») | Quien no puede explicar una anulación la explica siempre igual | Falta de instrucción sobre qué escribir |
| Anulaciones concentradas justo después del cierre de caja o al final del mes | El cierre no muestra los recibos anulados; el momento importa | Limpieza de errores acumulados antes del cierre contable |
Ninguna señal es una prueba. Cada una tiene una explicación inocente, y por eso la tercera columna importa tanto como la segunda: el asistente debe presentar siempre las dos. Lo que justifica una revisión es que coincidan dos o tres en el mismo usuario o en la misma sede durante varias semanas.
6. El bucle de mejora continua
- Cada día (2 minutos): las anulaciones de ayer con motivo vacío o con observación de menos de unas pocas palabras. Se devuelven a quien las hizo para completar la explicación mientras todavía la recuerda.
- Cada semana (20 minutos): las cinco preguntas, la lista corta y la decisión de qué expedientes se revisan. Lo revisado se anota: confirmado como error, confirmado como irregular o sin conclusión.
- Cada mes: la línea base por sede y por canal (anulaciones sobre recibos emitidos, y valor anulado sobre valor recaudado), y la comparación con el mes anterior. Aquí se decide si un motivo necesita capacitación: muchos «Error en valor» en una sede es un problema de formación, no de control.
- Cada trimestre: revisión de permisos (quién puede anular, quién puede editar la bitácora) y de las instrucciones. Si el motivo «Otro» supera una proporción razonable de las anulaciones manuales, la instrucción de qué escribir no está funcionando.
El bucle mejora dos cosas a la vez. La primera es el dato: en pocas semanas las observaciones dejan de ser genéricas porque la gente sabe que alguien las lee. La segunda es la operación: las anulaciones por error bajan cuando se corrige su causa (una pantalla confusa, un talonario mal asignado, un asesor nuevo sin entrenamiento).
7. Gobierno y límites: lo que nunca se automatiza
- El asistente no anula recibos. La anulación con motivo se hace en la pantalla del ERP, por una persona con el permiso. El conector puede instalarse en modo de solo lectura por compañía, y es la configuración recomendada para este caso.
- El asistente no acusa. Su salida es «estas anulaciones merecen revisión por estas razones», nunca «este usuario cometió fraude». Un ranking de anulaciones por persona es un dato de personal sensible: se comparte con auditoría y con la dirección, no en un grupo de mensajería.
- Ve lo que ve el usuario. El conector no amplía permisos. Quien no puede leer la bitácora en el ERP tampoco la lee por el asistente.
- Separación de funciones primero. Ningún análisis reemplaza la regla básica: quien cobra no anula, y quien anula no concilia. La analítica es el control compensatorio cuando la estructura de una sede pequeña no permite separar del todo.
- La bitácora también se protege. Revisa qué roles pueden editar o borrar sus filas y déjalo en el mínimo. Una bitácora que cualquiera puede modificar no sirve como evidencia.
- No hay alertas automáticas. Hoy el ERP no avisa cuando un usuario supera un umbral de anulaciones. La revisión ocurre porque alguien pregunta cada semana; si nadie pregunta, no ocurre.
- Las consultas no dejan un registro propio. El conector no guarda un historial de lo que cada persona le preguntó. Si auditoría necesita demostrar que hizo la revisión, debe conservar el resultado de cada semana.
- Datos del titular. El expediente incluye nombre, contrato y pagos de una persona. Se comparte solo con quien debe hacer la llamada de verificación.
8. KPIs: línea base y meta
No hay una tasa de anulación «normal» publicada para el sector, ni encontramos una para otros sectores. La única referencia válida es la propia: se mide el primer mes y se compara cada sede, canal y usuario contra el conjunto.
| Indicador | Cómo se calcula | Línea base | Meta orientativa |
|---|---|---|---|
| Tasa de anulación | Recibos anulados ÷ recibos emitidos, por sede y por canal | La del primer mes | Estable o a la baja; ninguna sede muy por encima del conjunto sin explicación |
| Valor anulado sobre recaudo | Valor anulado ÷ valor recaudado | La del primer mes | A la baja |
| Anulaciones con explicación útil | Anulaciones manuales con motivo distinto de «Otro» y observación específica ÷ anulaciones manuales | Suele ser baja al empezar | Más del 90 % al tercer mes |
| Anulaciones el mismo día | Anuladas el día del pago ÷ total | La del primer mes | Al alza: el error se corrige cuando se comete |
| Anulaciones de efectivo sin reemplazo | Recibos en efectivo anulados sin recibo de reemplazo ni devolución | Conteo del primer mes | Cada una revisada por una persona |
| Concentración | Participación del usuario y de la sede con más anulaciones | La del primer mes | Explicada por su función o por su volumen |
| Cobertura de la revisión | Expedientes revisados ÷ expedientes de la lista corta | 0 % | 100 % cada semana |
9. Hoja de ruta de adopción
- Semana 1. Activa el motivo obligatorio. Revisa quién tiene permiso de anular recibos y de editar la bitácora. Escribe la instrucción de dos líneas sobre la observación. Conecta el asistente en solo lectura para auditoría y recaudo.
- Mes 1. Haz las cinco preguntas cada lunes. Guarda el informe que cruza la bitácora con el recibo (canal, medio de pago y reemplazo). Establece la línea base por sede y canal. Devuelve cada día las observaciones vacías.
- Trimestre 1. Fija los umbrales propios de cada señal con tres meses de datos. Lleva el indicador al comité financiero. Corrige las causas de los errores más frecuentes. Decide si conviene extender la misma disciplina a los recibos del parque cementerio y a las notas crédito, que hoy no tienen motivo estructurado.
Errores comunes
- Analizar sin activar el motivo. Se obtiene quién y cuándo, pero no por qué, y todo termina en una discusión de memoria.
- Comparar contra la historia. Lo anterior a septiembre de 2026 no es comparable. Empieza la serie ahora.
- Mezclar reversos automáticos con anulaciones manuales. Un cargue anulado distorsiona todo el mes.
- Leer el ranking de usuarios como un ranking de sospechosos. Con el permiso de fábrica, quien más anula es quien tiene la función de anular.
- Perseguir la tasa cero. Si anular se vuelve difícil o mal visto, los errores se quedan sin corregir, y eso es peor.
- Creer que el cierre de caja ya lo cubre. El cierre suma lo vigente; lo anulado no está ahí.
Lo que otros sectores ya hacen con las anulaciones
El patrón no es nuevo; lo nuevo es poder preguntarlo en lenguaje natural sobre el propio ERP.
- Comercio y restaurantes. Los reportes de excepciones del punto de venta llevan años marcando anulaciones, reembolsos y descuentos por empleado y por turno. Los proveedores publican cifras de retorno muy altas, pero son de mercadeo y no las usamos. Lo que vale es el método: comparar a cada cajero contra sus pares, no contra un estándar externo.
- Facturación por suscripción. Chargebee publica entre sus recetas para MCP una auditoría de notas crédito por código de motivo, período y monto, con marcas para montos sobre un umbral y clientes repetidos. Es el mismo caso, cambiando cliente por usuario y sede.
- Pagos. La documentación del servidor MCP de Stripe muestra el otro lado del gobierno: el agente puede consultar reembolsos y disputas, pero un reembolso exige confirmación de una persona, y esa aprobación caduca. Leer es libre; revertir dinero no.
- Sector público. La guía de segregación de funciones del Auditor del Estado de Washington (segunda edición, marzo de 2026) recomienda, para las cajas donde no se puede separar del todo, documentar cada anulación, revisar periódicamente la actividad de anulaciones y reembolsos para ver si es razonable, y exigir aprobación gerencial por encima de un monto. Es una descripción casi exacta del bucle semanal de este artículo.
- Un caso documentado en la región. La Revista de Fraude del capítulo mexicano de la ACFE publicó en 2013 el caso de una distribuidora con más de veinte sucursales en la que el tesorero cancelaba recibos y aplicaba cobranzas antiguas a clientes que pagaban en efectivo. Tenía a la vez la caja y el registro contable. El desvío fue de 120.000 dólares.
Preguntas frecuentes
¿Cuántas anulaciones de recibos son normales en una funeraria?
No hay una cifra de referencia publicada. La comparación útil es interna: cada sede, canal y usuario contra el promedio de la compañía y contra su propio mes anterior. Lo que debe llamar la atención es la diferencia sin explicación, no el número absoluto.
¿SFUN obliga a registrar el motivo de cada anulación?
Sí, cuando la compañía activa esa opción en la configuración de previsión; de fábrica viene apagada. Activada, el sistema exige uno de diez motivos y una observación, y lo valida en el servidor. Con la opción apagada, la bitácora igual registra quién anuló y cuándo, pero sin motivo. Aplica a los recibos de caja de contratos de previsión.
¿Quién puede anular un recibo de caja?
Con los permisos de fábrica, solo el rol administrador del sistema. El cobrador y el cajero crean y validan recibos, pero no los anulan. Cada compañía puede ajustar esos permisos, así que conviene revisarlos antes de empezar el análisis.
¿El asistente de IA puede anular un recibo o bloquear a un usuario?
No. El asistente lee, agrupa y arma expedientes. La anulación con motivo se hace en el ERP por una persona autorizada, y cualquier medida sobre un empleado la decide la compañía después de su propia revisión.
¿Se puede ver por qué canal había entrado el recibo anulado?
Sí, pero ese dato está en el recibo y no en la bitácora. El informe estándar de cancelaciones agrupa por motivo, sede, asesor o mes. Para ver canal, medio de pago y si hubo recibo de reemplazo se guarda un informe que cruce ambas fuentes, o el asistente revisa los recibos uno por uno cuando la lista es corta.
¿Aplica igual en todos los países de Latinoamérica?
El método sí. Cambian el peso del efectivo y del cobrador en ruta frente a los canales electrónicos, y las reglas fiscales para anular el comprobante electrónico asociado, que cada autoridad tributaria define. La analítica de la bitácora interna es la misma en cualquier país.
En resumen
La anulación de un recibo es el movimiento de caja que cuadra en todas partes menos en el contrato del cliente. El ERP ya deja escrito quién anuló, cuándo, con qué motivo y con qué explicación; lo que falta en la mayoría de las compañías es que alguien lo lea cada semana. Un asistente conectado por MCP hace el trabajo mecánico —agrupar, cruzar con el recibo, separar lo automático, armar el expediente— y deja a auditoría lo único que no se delega: decidir qué significa. Si quieres ver cómo se conecta, empieza por SFUN MCP y por el módulo de recaudo móvil, donde nace buena parte de los recibos en efectivo.
Fuentes de este artículo
- ACFE — «Occupational Fraud 2024: A Report to the Nations»: 1.921 casos, 138 países; esquema de desembolsos de caja registradora (52 casos, 3 %, pérdida mediana de USD 50.000, duración mediana de 17 meses, USD 2.900 de pérdida mediana mensual); monitoreo proactivo de datos (pérdida mediana de USD 100.000 frente a 200.000; duración de 9 meses frente a 18): acfe.com (PDF). Son casos investigados, no una medida de frecuencia.
- Auditor del Estado de Washington — «Segregation of Duties: Essential Internal Controls», segunda edición (marzo de 2026): sao.wa.gov (PDF).
- Chargebee — recetas de consultas por MCP (auditoría de notas crédito por motivo, período y monto), sin cifras de resultado: chargebee.com.
- Stripe — documentación del servidor MCP (confirmación humana para reembolsos): docs.stripe.com.
- Auditool — «Caso de fraude: imputación indebida de cobranzas» (2017; original de la Revista de Fraude, ACFE Capítulo México, 2013): auditool.org.
- Advertencia de alcance: no existe ninguna cifra publicada sobre anulaciones de recibos en el sector funerario de Latinoamérica, ni una tasa de anulación de referencia para otros sectores que hayamos podido verificar en su fuente original. Las cifras de otros sectores se citan por el patrón, no para estimar resultados en una funeraria. El ejemplo de la imagen de portada es ilustrativo.
- Las capacidades de SFUN descritas aquí se verificaron el 2 de octubre de 2026 contra el código del producto: la bitácora de recibos cancelados y sus campos, la lista de motivos y la opción que los hace obligatorios, los permisos de anulación, el informe de cancelaciones y sus agrupaciones, los datos de canal del recibo, el enlace entre un recibo corregido y el anulado, el alcance de los cierres de caja y las herramientas de lectura del conector MCP con sus topes. La configuración de cada compañía puede variar. Lo que se presenta como algo que hace el asistente es una forma de uso del conector, no una función automática del ERP.