
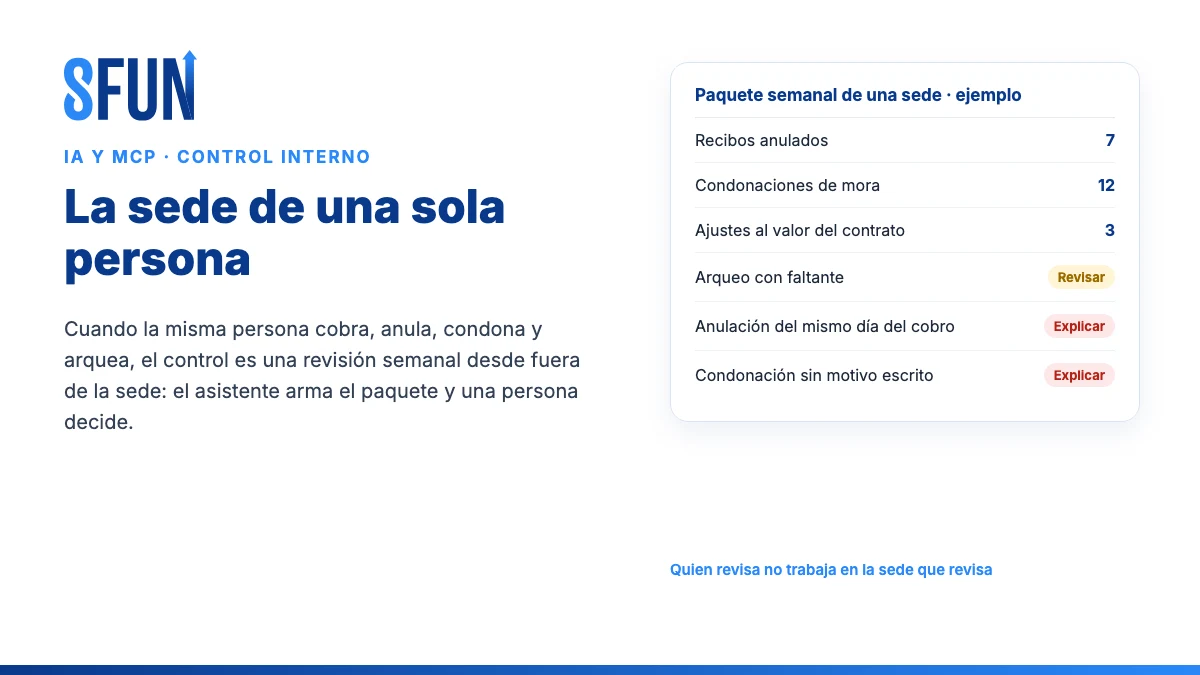
Un grupo funerario con cobertura regional no tiene solo sedes grandes. Junto a las oficinas de las capitales, con cajeros, analistas de cartera y un jefe administrativo, hay puntos de atención en municipios pequeños donde trabaja una sola persona, o dos que se turnan. Esa persona atiende a las familias, recibe las cuotas de previsión, emite los recibos, los anula cuando se equivoca, aplica la condonación de mora que autorizó por teléfono el coordinador, registra el ajuste de un contrato y cuenta la caja antes de cerrar.
En esa sede, el principio más básico del control interno —que quien recibe el dinero no sea quien registra los reversos ni quien cuenta la caja— no se puede cumplir sin contratar a alguien más, y contratar a alguien más para una sede que recauda poco no tiene sentido económico. La respuesta habitual es aceptar el riesgo en silencio. La respuesta correcta es otra: aceptar que no se puede separar y compensar con una revisión independiente, periódica y documentada de todo lo que esa persona hace por excepción.
Este artículo es un caso de uso concreto de inteligencia artificial conectada al ERP por MCP, escrito para la dirección financiera, contraloría, auditoría interna y las gerencias regionales. Desarrolla lo que dejamos en una sola respuesta del caso de roles incompatibles: qué hacer en una sede donde la separación de funciones es imposible. Y amplía el caso de anulaciones de recibos de caja, que mira una sola excepción en toda la compañía, a todas las excepciones de una sede.
1. El problema de negocio: la sede que nadie puede revisar desde dentro
El costo de no tener controles está medido. El informe Occupational Fraud 2024 de la ACFE, la asociación internacional de examinadores de fraude, analizó 1.921 casos de 138 países y encontró que el factor que más contribuyó a los fraudes fue la falta de controles internos (32 %), seguido de la elusión de controles que sí existían (19 %). El mismo informe muestra que las organizaciones pequeñas tienen con menos frecuencia los controles antifraude habituales, entre ellos la separación de funciones. Una sede de una sola persona es, a efectos de control, una organización pequeña dentro de una grande.
Dos datos del mismo informe apuntan a este caso. En las organizaciones de menos de 100 empleados, la revisión de la gerencia estaba presente en el 39 % de los casos, frente al 79 % en las más grandes (figura 30), y los fraudes ocurridos donde había revisión de la gerencia tuvieron una pérdida mediana de USD 100.000, frente a USD 250.000 donde no la había (figura 28). Además, en las organizaciones pequeñas el esquema más frecuente con dinero es el skimming, cobrar sin registrar (19 % de los casos, frente al 9 % en las grandes, figura 24), que muchas veces se tapa después con un castigo o un ajuste en la cuenta del cliente.
En una funeraria con previsión, el riesgo no está tanto en el efectivo que se lleva alguien de la caja, que el arqueo detecta, sino en las operaciones que mueven dinero sin mover caja:
- Anular un recibo ya cobrado. El afiliado pagó y se llevó su comprobante; el recibo desaparece del sistema y la caja cuadra con un recibo menos.
- Condonar mora o intereses. El afiliado paga menos de lo que debía y el faltante queda registrado como un beneficio comercial.
- Obsequiar cuotas. Se da por pagado uno o varios meses del contrato sin que entre dinero.
- Ajustar el valor del contrato. El total que debe pagar el afiliado baja, y con él la cartera.
- Reprogramar fechas o vigencias. Un contrato en mora deja de estarlo sin un pago que lo respalde.
- Arquear con diferencia y explicarla uno mismo. El faltante existe, pero quien lo explica es quien lo produjo.
Cada una de estas operaciones tiene un uso legítimo y frecuente: el cajero se equivoca de contrato, la familia atraviesa un duelo y se le concede un alivio, la empresa lanza una campaña de normalización de cartera. Por eso no se pueden prohibir. Lo que convierte la sede de una persona en un problema es que esa misma persona decide cuál es el uso legítimo, y nadie lo ve hasta que la cartera de la sede deja de cuadrar con la realidad meses después.
Hay un segundo costo, menos visible: el de la propia persona. Cuando un faltante aparece en una sede sin revisión, no hay forma de distinguir el error del abuso, y la sospecha recae sobre quien trabaja sola. Una revisión semanal con soportes también la protege a ella.
2. Separar no se puede; compensar, sí
Los marcos de control interno no piden lo imposible. COSO, el marco de referencia más usado, lo dice sin rodeos: «Where segregation of duties is not practical, management selects and develops alternative control activities». Cuando separar no es práctico, la administración diseña controles alternativos. La guía de segregación de funciones de la Oficina del Auditor del Estado de Washington baja esa idea a las oficinas de una a tres personas: propone que un revisor independiente examine periódicamente lo que la oficina no puede revisarse a sí misma, y que las anulaciones y devoluciones queden documentadas y se revisen. La misma guía advierte que los ajustes a las cuentas de los clientes son una forma conocida de ocultar cobros y propone, como control, enviar al cliente un estado de cuenta que no pase por quien cobra.
En Latinoamérica, las Normas de control interno para el Sector Público de la Contraloría General de Costa Rica (norma 2.5.3) dicen lo mismo en español: cuando no hay personal para separar funciones, «debe fundamentarse la causa del impedimento» y deben implantarse controles alternativos. Es una norma pública, pero el criterio vale para cualquier empresa: la excepción se justifica por escrito y se compensa.
Un control compensatorio útil para una sede funeraria pequeña tiene cuatro rasgos:
- Lo hace alguien de fuera de la sede que no dependa de los resultados de esa sede: contraloría, auditoría interna o un analista de otra regional. El coordinador que autorizó las condonaciones por teléfono no puede ser quien las revise.
- Cubre todas las excepciones, no una. Si solo se revisan las anulaciones, el riesgo se muda a las condonaciones o a los ajustes. El paquete tiene que juntar todo lo que mueve dinero sin mover caja.
- Tiene una frecuencia corta y fija. Semanal. Una revisión trimestral llega cuando los soportes ya no existen y la familia ya no recuerda qué le dijeron.
- Pide soportes, no explicaciones. El revisor no pregunta «¿por qué anulaste este recibo?»: pide la evidencia que debía existir (el recibo físico entregado al afiliado, la autorización escrita de la condonación, la solicitud de la familia).
Nada de esto es nuevo. Lo nuevo es el costo. Armar a mano el paquete semanal de una sede —consultar anulaciones, condonaciones, obsequios, ajustes, reprogramaciones y arqueos, cruzarlos con los contratos y los recibos, separar lo normal de lo raro— toma horas, y en un grupo con decenas de sedes pequeñas eso significa que no se hace. Un asistente de IA con acceso de lectura al ERP lo arma en minutos, y deja a la persona solo la parte que exige criterio.
3. Qué datos del ERP intervienen
| Excepción | Dónde está en SFUN | Qué trae y cómo se llega a la sede |
|---|---|---|
| Anulación de recibo de previsión | Bitácora de recibos cancelados (se escribe sola al anular) e informe de cancelaciones | Valor, motivo, observación, asesor, quién anuló, fecha y hora, y la sede |
| Condonación de mora o intereses | Documento de condonación, que se valida y guarda historial de cambios | Fecha, valor total, valor a pagar, descripción y quién lo creó; la sede viene como texto |
| Obsequio de cuotas | Condonación de cartera | Valor y meses obsequiados, recibo y fecha de pago; la sede se toma del contrato |
| Ajuste al valor del contrato y ajuste negativo | Documentos de ajuste, que se validan y guardan historial de cambios | Valor del ajuste, nuevo total y motivo; la sede se toma del contrato |
| Reprogramación de fechas y vigencias | Reprogramaciones, novedades de reprogramación masiva, actualización de vigencias y ajuste de fecha de inicio | Fecha, motivo u observaciones; la reprogramación masiva trae sede y cobrador |
| Arqueo de caja | Arqueo de caja general; en parque cementerio, arqueo de caja del parque | Faltante o sobrante, responsable, quién validó y sede; en el parque, diferencia por medio de pago y quién lo revisó |
| Quién es la sede | Sede asignada al cajero, al cobrador y al empleado; sede del contrato y del recibo | Permite decidir qué sedes son «de una persona» y agrupar todo lo anterior |
Todos estos documentos se consultan por el servidor MCP de SFUN con los permisos del usuario que conecta el asistente. El servidor permite listar con filtros, contar sin traer los registros, sumar y agrupar (hasta 20 grupos por consulta) y ejecutar los informes del ERP.
4. Cómo se arma con MCP, paso a paso
Lo usa el revisor asignado —contraloría o un analista de otra regional—, cada lunes, sobre la semana anterior de cada sede pequeña. El asistente trabaja en modo de solo lectura; quien pide soportes, abre un caso o propone un cambio es la persona.
Paso 0. Declarar qué sedes son «de una persona»
No se decide por intuición. El asistente cruza la sede asignada a cada cajero en la configuración de caja, la sede de cada cobrador y la de cada empleado activo, y devuelve las sedes donde una o dos personas concentran el recaudo, las anulaciones y los arqueos de la semana. La lista la aprueba la dirección financiera y queda escrita, con la excepción firmada: «en esta sede no hay separación de funciones; se compensa con revisión semanal externa». Cuando entra o sale personal, la lista se revisa.
Paso 1. Reunir el paquete de la semana
Para cada sede de la lista, el asistente reúne con consultas de lectura todo lo que se registró la semana anterior: recibos anulados, condonaciones, obsequios de cuotas, ajustes al valor, reprogramaciones y arqueos con diferencia. Donde el documento no trae la sede, la toma del contrato. El resultado es un resumen de una página por sede, con totales, y el detalle disponible si el revisor lo pide.
Una pregunta típica del revisor: «Para la sede del municipio X, ¿qué recibos se anularon, qué condonaciones, obsequios y ajustes se registraron y qué arqueos tuvieron diferencia entre el lunes y el domingo pasados? Dame totales, quién los registró y los contratos implicados».
Paso 2. Las seis preguntas de cada semana
- «¿Cuánto movieron las excepciones frente al recaudo de la sede?» Valor de anulaciones, condonaciones, obsequios y ajustes como porcentaje de lo que la sede recaudó en la semana.
- «¿Cómo se compara con las sedes de tamaño parecido?» La comparación entre pares es la que más dice: una sede que condona el triple que otras de su tamaño merece una pregunta.
- «¿Qué contratos aparecen en más de una excepción?» El mismo contrato con un recibo anulado y luego una condonación, o con un ajuste y una reprogramación en la misma semana.
- «¿Qué anulaciones fueron el mismo día del cobro, y cuáles días después?» La anulación inmediata suele ser un error de digitación; la anulación de un recibo cobrado hace una semana es otra cosa.
- «¿Qué excepciones no tienen motivo o tienen un motivo genérico?» «Error», «ajuste» o un campo vacío no explican nada.
- «¿El arqueo de la semana tuvo diferencias y quién lo validó?» Si lo validó la misma persona que lo hizo, se anota.
Paso 3. Las señales que merecen pedir un soporte
| Señal | Por qué importa | Qué pide el revisor |
|---|---|---|
| Recibo anulado días después del cobro | El afiliado tiene un comprobante de un pago que el sistema ya no muestra | El recibo original o la confirmación del afiliado |
| Condonación o obsequio sin motivo escrito | No hay forma de saber si respondía a una política o a una decisión personal | La autorización escrita y la política que la ampara |
| Mismo contrato en dos o más excepciones de la semana | Las excepciones encadenadas son el patrón que más cuesta ver mirando cada una por separado | El expediente completo del contrato |
| Excepciones concentradas al cierre de la semana o del mes | Coinciden con el arqueo o con el corte de metas | El detalle de los días de corte |
| Reprogramación de un contrato en mora sin pago asociado | La cartera de la sede mejora sin que entre dinero | La solicitud de la familia o la campaña que la autorizó |
| Faltante de arqueo explicado y validado por la misma persona | Es exactamente la situación que el control compensa | Un arqueo sorpresa hecho por un tercero |
Paso 4. La muestra a ciegas
Revisar solo lo que el asistente marca como raro tiene un punto ciego: quien conoce las reglas puede mantenerse por debajo de ellas. Por eso, además de las señales, el revisor elige cada semana al azar unas pocas excepciones de cada sede que no dispararon ninguna alerta y pide su soporte igual que con las demás. Si las elegidas al azar tienen soportes incompletos con la misma frecuencia que las marcadas, las reglas no están discriminando y hay que revisarlas.
Para las condonaciones, los obsequios y los ajustes, el mejor soporte no está en la sede: es el titular del contrato. Unas pocas llamadas al azar desde el centro de contacto, o un estado de cuenta enviado directamente al afiliado, confirman si la familia pagó lo que el sistema dice y si pidió el alivio que se registró. Las instituciones de microfinanzas usan desde hace años este mismo control en sus sucursales rurales: visitas sin aviso a clientes elegidos al azar.
El entregable: una ficha por sede, con tres salidas
| Salida | Cuándo | Qué pasa después |
|---|---|---|
| Sin observaciones | Las excepciones tienen soporte y están en el rango de las sedes pares | Se archiva la ficha con fecha y nombre del revisor |
| Soporte pendiente | Falta un documento o el motivo es genérico | La sede tiene un plazo fijo para entregarlo; si no llega, pasa a la siguiente salida |
| Caso abierto | Hay un patrón, un soporte que no coincide o un faltante sin explicar | Lo lleva contraloría con su procedimiento; puede incluir un arqueo sorpresa o una visita |
La ficha no es una acusación. La mayoría de las semanas, la mayoría de las sedes salen sin observaciones, y eso también es información: es la evidencia de que el control se hizo, que es lo que pedirá un auditor externo.
5. Quién revisa y cómo se rota
- El revisor no trabaja en la sede ni depende de sus resultados. Si el coordinador regional cobra un bono por la cartera de la sede, no es el revisor.
- El revisor rota. Cambiarlo cada trimestre evita que la revisión se vuelva una conversación entre conocidos.
- Vacaciones obligatorias y reemplazo real. Cuando la persona de la sede sale de vacaciones, quien la reemplaza trabaja con el mismo sistema y la misma caja. Muchas irregularidades salen a la luz justamente en esos días.
- Arqueos sorpresa por un tercero. Una o dos veces por trimestre, sin aviso. En el módulo de parque cementerio de SFUN, el arqueo ya puede exigir que lo revise una persona distinta del cajero; en las demás cajas, el revisor deja constancia de quién lo hizo.
6. El bucle de mejora continua
- Cada semana: el revisor cierra las fichas y anota, para cada soporte pedido, si llegó y si coincidía. Esa anotación es la que permite ajustar las señales.
- Cada mes: se mira qué señales produjeron casos reales y cuáles solo trabajo. Una señal que en cuatro semanas no encontró nada se afina o se reemplaza; las instrucciones del asistente las cambia una persona, con la aprobación de contraloría.
- Cada trimestre: se actualiza la lista de sedes de una persona, se rota al revisor y se compara la tasa de excepciones de cada sede con la del trimestre anterior. Una sede que bajó sus condonaciones a la mitad después de empezar la revisión dice algo; una que no cambió, también.
- Cada año: auditoría interna revisa una muestra de fichas cerradas sin observaciones, para confirmar que el control se ejecutó como estaba escrito.
7. Gobierno y límites
- Solo lectura. El servidor MCP de SFUN tiene un modo que retira todas las herramientas de escritura. Este caso se ejecuta así: el asistente lee y resume; no anula, no revierte, no bloquea usuarios ni cambia permisos. Ese modo se configura para toda la instalación, no por persona: si la compañía usa el MCP para otros casos con escritura, el revisor debe conectarse con un usuario cuyos permisos en el ERP sean solo de consulta.
- El revisor ve lo que su usuario puede ver. El asistente no tiene un acceso propio: consulta con los permisos de la persona que lo conecta. Si contraloría no tiene permiso de lectura sobre las condonaciones, el asistente tampoco.
- La conclusión es de una persona. El asistente señala y resume; abrir un caso, pedir un arqueo sorpresa o hablar con la persona de la sede son decisiones de contraloría.
- Datos de la familia. La ficha trabaja con números de contrato y de recibo. Los nombres y datos de contacto del afiliado se consultan solo si hay que confirmar un pago con él, y con el procedimiento de la empresa.
- El texto libre es dato, no instrucción. Los motivos y observaciones los escribe la persona revisada. El asistente los lee como datos y nunca como órdenes; es el riesgo que explicamos en inyección por identificadores.
- La ficha no es un expediente disciplinario. Una señal es una pregunta, no una conclusión. Cualquier consecuencia laboral sigue el procedimiento de la empresa y la ley de cada país.
8. KPIs: cómo saber si funcionó
| Indicador | Línea base | Meta razonable |
|---|---|---|
| Sedes de una persona con ficha semanal cerrada | Hoy, normalmente ninguna | Todas, todas las semanas |
| Excepciones como porcentaje del recaudo, por sede | Primer mes de revisión | Que ninguna sede esté muy por encima de sus pares sin una explicación documentada |
| Excepciones sin motivo o con motivo genérico | Primera corrida sobre un mes cerrado | Cerca de cero en tres meses |
| Soportes pedidos y entregados a tiempo | Primer mes | Que el plazo se cumpla en casi todos los casos |
| Tiempo del revisor por sede y semana | Medición actual, si la revisión se hace a mano | Minutos por sede, no horas |
| Faltantes de arqueo validados por la misma persona | Primera corrida histórica | Cero sin revisión de un tercero |
No fijamos un porcentaje «normal» de condonaciones o anulaciones porque depende de la política comercial de cada empresa y no hay un dato del sector funerario que lo respalde. La referencia útil es la comparación entre tus propias sedes de tamaño parecido.
9. Hoja de ruta de adopción
- Semana 1. Confirmar que el motivo de anulación sea obligatorio en la compañía. Hacer la lista de sedes de una o dos personas y firmar la excepción. Nombrar al revisor. Conectar el asistente en solo lectura con un usuario de contraloría y armar el paquete de una semana cerrada para tres sedes, validando a mano cada cifra contra el ERP.
- Mes 1. Escribir las señales y la plantilla de la ficha en las instrucciones del asistente, aprobadas por contraloría. Definir los soportes que se piden para cada tipo de excepción y el plazo para entregarlos. Extender a todas las sedes de la lista.
- Trimestre 1. Revisión semanal estable, primera rotación del revisor y primer arqueo sorpresa. Medir qué señales encontraron algo. Con lo aprendido, decidir con el proveedor qué parte del paquete conviene llevar al propio ERP.
Errores comunes
- Revisar solo las anulaciones. El riesgo se muda a las condonaciones, a los obsequios de cuotas o a las reprogramaciones. El paquete tiene que estar completo.
- Que revise el jefe que autorizó. Si el coordinador autorizó por teléfono la condonación, no puede ser quien la revise.
- Revisar cada trimestre. A los tres meses los soportes no aparecen y nadie recuerda qué se habló con la familia.
- Pedir explicaciones en vez de soportes. Una explicación siempre existe; un recibo físico o una autorización escrita, no siempre.
- Convertir la revisión en sospecha. Si la persona de la sede siente que la revisión es una acusación, deja de registrar el motivo real. La ficha sin observaciones también se comunica.
- Dejar que el asistente concluya. Un patrón estadístico no es una prueba. El asistente señala; contraloría investiga.
Lo que otros sectores ya hacen con las oficinas pequeñas
- Sector público. La guía del Auditor del Estado de Washington recomienda documentar cada anulación y devolución, revisarlas periódicamente y, en oficinas de una a tres personas, compensar la falta de separación con un revisor independiente. Es el paso 0 de este caso.
- Marco de control interno. COSO pide controles alternativos donde separar no es práctico. Separar es lo ideal; cuando no se puede, se compensa y se deja escrito.
- Banca. El manual de examen de la FDIC, el supervisor bancario de Estados Unidos, pide que los reportes de excepciones —las operaciones que requirieron aprobación de un supervisor— los revise una persona que no participe en esa actividad, y que el personal tome vacaciones de al menos dos semanas seguidas; si no es posible, exige controles compensatorios aplicados con rigor.
- Restaurantes. Los sistemas de punto de venta comparan las anulaciones, devoluciones y descuentos de cada empleado contra un umbral (en el reporte de Oracle Simphony, el promedio de las últimas 12 semanas más una desviación estándar) y la propia documentación advierte que superarlo no indica necesariamente un robo. Es la comparación entre pares del paso 2.
- Microfinanzas. La guía de auditoría externa de CGAP reconoce que las sucursales con poco personal no pueden separar funciones y propone arqueos sorpresa y visitas sin aviso a clientes elegidos por rotación.
- Protocolo MCP. La especificación de herramientas de MCP pide que el cliente trate como no confiables las etiquetas que una herramienta declara sobre sí misma y que el servidor aplique controles de acceso reales. Por eso, en este caso, la solo lectura se garantiza con el modo del servidor y con los permisos del usuario en el ERP, no con la promesa de la herramienta.
La traducción es directa: lo que en una caja de oficina pública es la revisión periódica de anulaciones y devoluciones por alguien independiente, en una funeraria es el paquete semanal de excepciones de cada sede pequeña, revisado desde contraloría.
Qué existe hoy en SFUN y qué es hoja de ruta
| Pieza | Estado |
|---|---|
| Bitácora automática de anulaciones de recibos de previsión, con motivo, sede, asesor, quién anuló y cuándo; informe de cancelaciones por motivo, sede, asesor o mes | Existe |
| Condonaciones, obsequios de cuotas y ajustes al valor como documentos validados, con historial de cambios y quién los creó | Existe |
| Sede en las condonaciones de cartera y los ajustes al valor | No existe como campo; se deduce del contrato |
| Arqueo de caja con faltante o sobrante, responsable, quién validó y sede | Existe |
| Arqueo que exige un revisor distinto del cajero | Existe en parque cementerio, apagado de fábrica; no existe en la caja de previsión |
| Sede asignada al cajero, al cobrador y al empleado | Existe |
| Lectura por MCP de todo lo anterior, con filtros, conteos, sumas agrupadas e informes, con los permisos del usuario | Existe, con topes (por ejemplo, hasta 20 grupos por agregación) |
| Modo solo lectura del servidor MCP | Existe, para toda la instalación |
| Paquete semanal por sede, señales y ficha | Lo arma el asistente de IA con sus instrucciones; no es un informe del ERP, y por eso exige revisión humana |
| Informe de condonaciones, obsequios y ajustes por usuario o por sede | Hoja de ruta |
| Rastro de quién reasigna un recibo a otro usuario y cuándo | Hoja de ruta |
| Quién autorizó una condonación o un ajuste, como dato del documento | Hoja de ruta |
Preguntas frecuentes
¿Qué es un control compensatorio en una funeraria?
Es el control que se diseña cuando el control ideal no es posible. En una sede donde una sola persona cobra, anula y arquea, la separación de funciones es imposible; el control compensatorio es que alguien de fuera de la sede revise periódicamente, con soportes, todas las operaciones que esa persona hace por excepción.
¿Qué operaciones hay que revisar en una sede pequeña?
Todas las que mueven dinero sin mover caja: anulaciones de recibos, condonaciones de mora o intereses, obsequios de cuotas, ajustes al valor del contrato, reprogramaciones de fechas o vigencias y arqueos con diferencia. Revisar solo una de ellas desplaza el riesgo a las demás.
¿Cada cuánto se debe revisar?
Cada semana. Si se espacia más, los soportes desaparecen y la revisión pierde la capacidad de distinguir un error de un abuso. Además, conviene hacer uno o dos arqueos sorpresa por trimestre, a cargo de un tercero.
¿SFUN tiene un informe de excepciones por sede?
Tiene un informe de anulaciones de recibos agrupado por motivo, sede, asesor o mes, y registra condonaciones, obsequios, ajustes, reprogramaciones y arqueos como documentos consultables. El paquete que junta todo por sede no es un informe del ERP: lo arma un asistente de IA conectado por MCP en solo lectura. Un informe propio de condonaciones y ajustes por sede es hoja de ruta.
¿El asistente de IA puede anular una condonación o bloquear a un usuario?
En este caso, no. El servidor MCP se usa en modo de solo lectura, que retira las herramientas de escritura, y el asistente consulta con los permisos de la persona que lo conecta. Revertir una excepción, cambiar permisos o abrir un caso son decisiones de contraloría.
¿Aplica igual en todos los países de Latinoamérica?
El método, sí: separar cuando se puede y compensar cuando no es un principio de control interno, no una norma local. Cambia cómo se documenta una condonación o un ajuste frente a la autoridad tributaria de cada país y qué dice la ley laboral sobre una investigación interna. Esas reglas las define la empresa con sus asesores; la revisión semanal es la misma.
En resumen
- En una sede de una sola persona no se puede separar funciones. Se compensa con una revisión semanal externa, documentada y con soportes.
- El paquete tiene que estar completo: anulaciones, condonaciones, obsequios, ajustes, reprogramaciones y arqueos con diferencia.
- SFUN registra todas esas excepciones y la sede de quien cobra. El paquete por sede lo arma hoy un asistente de IA por MCP en solo lectura; un informe propio es hoja de ruta.
- Revisa quien no trabaja en la sede ni depende de sus resultados, y rota cada trimestre.
- El asistente reúne y señala. Pedir soportes, concluir y actuar lo deciden personas.
Si quieres ver el paquete armado sobre tus propias sedes, agenda una demostración y conoce el servidor MCP de SFUN, el sistema de contabilidad y la guía de control interno y prevención de pérdidas.
Fuentes de este artículo
- ACFE, Occupational Fraud 2024: A Report to the Nations, figuras 24, 28, 30 y 37.
- Office of the Washington State Auditor, guía de segregación de funciones: funciones de caja, anulaciones y controles compensatorios en oficinas pequeñas.
- COSO, Internal Control — Integrated Framework, resumen ejecutivo (2013).
- Contraloría General de la República de Costa Rica, Normas de control interno para el Sector Público (N-2-2009-CO-DFOE), norma 2.5.3.
- U.S. Attorney's Office, Eastern District of Missouri, comunicado sobre la sentencia a la gerente de oficina de una funeraria de Moberly, 27 de agosto de 2014.
- FDIC, RMS Manual of Examination Policies, sección 4.2, «Internal Routine and Controls».
- Oracle, Employee Threshold Exceptions (Simphony Reporting and Analytics), documentación vigente.
- CGAP, External Audits of Microfinance Institutions: A Handbook, vol. 2 (1998).
- Model Context Protocol, especificación de herramientas (Tools), versión 2025-06-18.
- Código de SFUN (rama principal, consulta del 20 de octubre de 2026) para todo lo que se afirma del producto.