
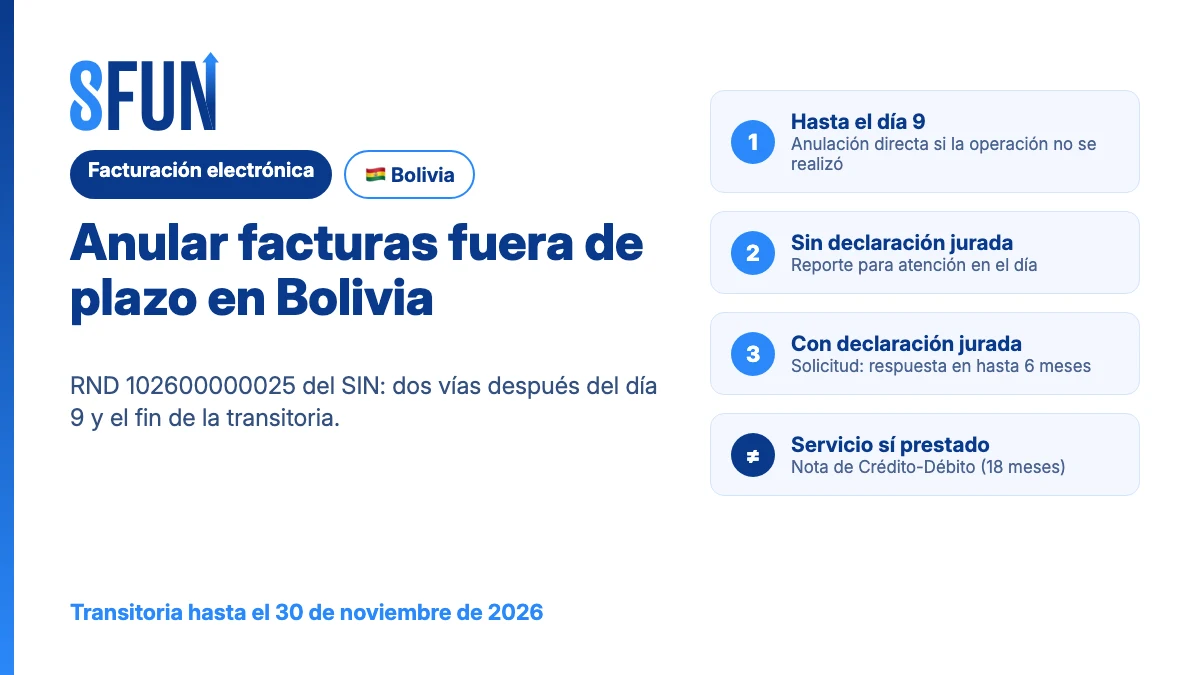
El 30 de noviembre de 2026 termina en Bolivia el régimen transitorio para anular facturas emitidas antes de la RND N.º 102600000025. Esa resolución del Servicio de Impuestos Nacionales (SIN), firmada en La Paz el 13 de julio de 2026 y vigente desde su publicación, modificó el Artículo 38 de la RND N.º 102100000011 (Sistema de Facturación) para crear, por primera vez, un procedimiento de anulación fuera del plazo del día nueve. Su Disposición Transitoria Única dice que las solicitudes de anulación de documentos fiscales emitidos antes de su vigencia «podrán sujetarse al procedimiento previsto en el Artículo 38 de la RND N° 102100000011, hasta el 30 de noviembre de 2026».
Para una funeraria, una empresa de previsión o un cementerio privado en Bolivia, esto no es una nota técnica para el área de sistemas. Es la fecha que obliga a abrir el cajón donde se acumulan las facturas que nunca debieron emitirse: el servicio que la familia cotizó y terminó contratando en otra funeraria, la cuota de previsión facturada dos veces porque el cobrador y la oficina la registraron el mismo día, el traslado que se canceló, la factura que se emitió a la familia cuando el servicio lo cubría un convenio. En este sector la factura se emite bajo presión y el error se descubre tarde. La norma nueva le da una salida; la transitoria le pone un plazo.
Qué dice exactamente la RND 102600000025 en Bolivia
La regla de base no cambió. El Parágrafo II del Artículo 38 de la RND 102100000011 sigue diciendo que, en las modalidades Electrónica en Línea, Computarizada en Línea y Portal Web en Línea, un documento fiscal registrado como válido en la base de datos del SIN «podrá cambiar el estado del mismo a “ANULADO” hasta el día nueve (9) del mes siguiente de su emisión, exclusivamente cuando la operación registrada no se haya realizado», a través del SIAT o del sistema informático de facturación, y registrando el motivo de la anulación.
Lo que hizo la RND 102600000025 fue agregar tres párrafos a ese Parágrafo II. En la parte considerativa, el SIN explica por qué: hacía falta «incorporar un procedimiento de ajuste y de control» para las anulaciones posteriores al plazo. Los tres párrafos nuevos dicen, en sustancia, lo siguiente:
| Situación de la factura en Bolivia | Qué permite la norma | Dónde y cómo | Respuesta del SIN |
|---|---|---|---|
| Dentro del plazo (hasta el día 9 del mes siguiente) y la operación no se realizó | Anulación directa | En el SIAT o en el sistema informático de facturación, con el motivo | Inmediata (cambio de estado a «ANULADO») |
| Fuera del plazo, sin declaración jurada presentada del periodo | Reporte para su atención en el día | Plataformas de la Gerencia GRACO o de la Gerencia Distrital de la jurisdicción, con la documentación que respalde lo solicitado | Atención en el día |
| Fuera del plazo, con declaración jurada presentada del periodo | Solicitud | Nota y documentación de respaldo dirigida a la Gerencia Distrital o GRACO de la jurisdicción | Resolución Administrativa de aprobación o rechazo, notificada por el buzón tributario, en hasta seis meses desde el día hábil siguiente a la generación del trámite |
El tercer párrafo nuevo es el que la dirección financiera tiene que leer dos veces: «La aceptación de anulación de documentos fiscales, no inhibe a la Administración Tributaria el ejercicio posterior de sus facultades de control, verificación, fiscalización e investigación sobre los mismos». Dicho de otra forma: que el SIN acepte la anulación no cierra el tema. La documentación con la que se pidió tiene que poder sostenerse en una fiscalización posterior.
Por qué el 30 de noviembre importa aunque la norma rija desde julio
La Disposición Transitoria Única separa dos grupos de facturas. Las emitidas después de la vigencia de la RND 102600000025 se anulan fuera de plazo por las dos vías nuevas. Las emitidas antes —es decir, todo el historial anterior a julio de 2026— «podrán sujetarse al procedimiento previsto en el Artículo 38» solo hasta el 30 de noviembre de 2026. La norma no dice qué ocurre con una solicitud sobre una factura antigua presentada el 1 de diciembre; lo prudente es no averiguarlo. Si en tu operación en Bolivia hay facturas anteriores a julio que debían anularse y no se anularon, la ventana para resolverlas con el procedimiento conocido se cierra en dos semanas.
Hay una segunda razón para no esperar. La vía en el día solo existe mientras no se haya presentado la declaración jurada del periodo. Cada mes que pasa, una factura errónea del mes en curso pasa de la vía rápida a la vía de solicitud, con hasta seis meses de espera y una resolución que puede ser de rechazo. Detectar el error a tiempo vale más que conocer el trámite.
Dónde nacen las facturas que una funeraria en Bolivia necesita anular
En un grupo funerario boliviano con varias sucursales, las anulaciones no son aleatorias. Se concentran en cinco situaciones que se repiten, y conviene conocerlas porque cada una pide una evidencia distinta:
| Situación | Por qué pasa | Evidencia que sostiene la anulación | Ojo con |
|---|---|---|---|
| Servicio cotizado y facturado que la familia no tomó | Se factura al aceptar la cotización, antes de iniciar el servicio, y la familia cambia de funeraria o de plan | Orden de servicio sin ejecución (sin retiro, sin sala, sin traslado), comunicación de la familia, ausencia de cobro o devolución del anticipo | Si hubo anticipo cobrado, la anulación de la factura y la devolución del dinero tienen que cuadrar en la misma fecha |
| Cuota de previsión facturada dos veces | El cobro a domicilio y la caja de la oficina registran el mismo pago, o un pago en línea se reintenta | Un solo ingreso en caja o en banco para dos facturas; recibo del cobrador y recibo de oficina | Anular la duplicada, no la original; el contrato debe quedar con un solo pago aplicado |
| Traslado, cremación u otro servicio adicional cancelado | Se factura el paquete completo y la familia desiste de una parte antes de prestarla | Orden de servicio con el adicional sin ejecutar | Si se prestó una parte del paquete, no es anulación total: revisa con el asesor si corresponde nota de crédito-débito |
| Factura emitida al pagador equivocado | El servicio lo cubre un convenio, una aseguradora o un plan de previsión y se factura a la familia como particular | Contrato o convenio vigente a la fecha del servicio; autorización del pagador real | La factura correcta al pagador real tiene que salir enseguida; el ingreso no puede quedar sin documento |
| Factura de prueba o emitida por error de sistema | Cambios de sistema, de modalidad o de punto de venta; pruebas que salieron a producción | Registro del cambio de sistema y del incidente; ausencia de operación comercial | Documenta el incidente una vez y úsalo para todo el lote, en vez de justificar factura por factura |
Las cinco tienen algo en común: la evidencia no está en el sistema de facturación, sino en la operación. El sistema de facturación sabe que la factura existe; quien sabe si el servicio se prestó, si el pago entró una o dos veces y quién era el pagador real es el ERP donde vive el servicio, el contrato y la caja. Por eso esta limpieza no la puede hacer contabilidad sola.
El plan de dos semanas: qué hacer en Bolivia antes del 30 de noviembre de 2026
- Inventario (16 al 20 de noviembre). Pide al sistema de facturación la lista de facturas en estado válido con observaciones, reclamos o diferencias conocidas, por sucursal y punto de venta. Súmale lo que ya saben caja, cartera y atención a familias: los «esa factura no debió salir» que nadie tramitó.
- Clasificación (hasta el 24 de noviembre). Para cada factura, tres preguntas: ¿se emitió antes o después de la vigencia de la RND 102600000025?, ¿la operación se realizó o no?, ¿la declaración jurada del periodo ya se presentó? Con esas tres respuestas sabes si va por anulación directa, por la vía en el día, por solicitud o por Nota de Crédito-Débito.
- Expediente (hasta el 26 de noviembre). Arma un expediente por factura —o por lote, si comparten causa— con la factura, el motivo, la evidencia operativa y la firma de quien aprueba. Si una factura no tiene evidencia que la sostenga, no la incluyas: una solicitud débil es peor que ninguna, porque deja rastro.
- Presentación (antes del 30 de noviembre). Presenta primero lo anterior a julio, que es lo que vence. Lleva un registro de cada trámite: fecha, gerencia, número de trámite y estado.
- Seguimiento (diciembre en adelante). Revisa el buzón tributario cada semana. Una resolución de rechazo es un hecho contable y tributario que hay que tratar, no un correo que archivar.
Qué cambiar en el proceso para no volver a necesitar el trámite
La norma resuelve el pasado. El presente se resuelve con proceso, y en una funeraria boliviana con volumen hay cuatro controles que bajan casi a cero las anulaciones fuera de plazo:
- Facturar cuando el servicio arranca, no cuando se cotiza. Si tu operación exige factura al aceptar la cotización, define una regla clara de qué evento dispara la emisión y quién la aprueba.
- Un solo pago, una sola factura. El cobro a domicilio, la caja de la oficina y el pago en línea deben aplicar sobre la misma cartera, para que el segundo registro del mismo pago se vea antes de facturarlo.
- Validar al pagador antes de emitir. Convenio, aseguradora, plan de previsión o particular: el dato tiene que estar en el contrato o en la orden de servicio antes de que salga la factura.
- Un corte mensual de anulaciones antes del día 9. Una revisión fija, en la primera semana de cada mes, de todo lo que debería anularse del mes anterior. Es lo que mantiene las anulaciones en la vía directa y fuera del trámite.
Los tres primeros controles dependen de que el servicio, el contrato y la caja vivan en el mismo sistema. En SFUN, el servicio funerario, la previsión exequial, el recaudo móvil y la contabilidad comparten los mismos registros, que es justo la evidencia que pide un expediente de anulación. Para Bolivia, la factura en línea la emite el sistema de facturación autorizado por el SIN con el que trabaje cada empresa: SFUN no tiene hoy una integración directa publicada con el SIAT, y esta guía no la presenta como función. Cómo se conecta tu sistema autorizado con SFUN se revisa en la página de SFUN para funerarias en Bolivia.
IA y MCP: dónde ayudan en esta limpieza y dónde no
Un asistente de IA conectado al ERP por SFUN MCP sirve para la parte más lenta del plan: reunir la evidencia. Con los permisos de cada usuario y en solo lectura, puede listar las facturas de venta registradas en SFUN por fecha, sucursal y estado, y cruzarlas con los pagos y los registros del servicio para responder preguntas como «¿qué facturas de octubre de esta sucursal no tienen un pago aplicado?» o «¿qué cuotas tienen dos facturas para el mismo periodo?». Esa lista es el punto de partida del inventario.
Lo que no hace, y no debe hacer: el asistente no se conecta al SIAT, no anula facturas ante el SIN, no presenta solicitudes ni decide el motivo. La clasificación entre anulación y Nota de Crédito-Débito es un juicio tributario que firma una persona. El valor del asistente está en que esa persona llegue al 30 de noviembre con la lista completa y la evidencia ordenada, no en reemplazarla.
Cómo medir si el proceso quedó sano
| Indicador | Cómo se mide | Meta razonable |
|---|---|---|
| Facturas anuladas por mes y sucursal | Anulaciones del mes sobre facturas emitidas, por punto de venta | Estable y explicada; un salto en una sucursal es una alerta de proceso |
| Anulaciones fuera de plazo | Facturas que necesitaron vía en el día o solicitud, sobre el total de anulaciones | Cerca de cero después de diciembre de 2026 |
| Días hasta detectar el error | Fecha de detección menos fecha de emisión | Menos de 30 días, para quedar dentro del día 9 |
| Trámites abiertos ante el SIN | Solicitudes sin resolución y su antigüedad | Ninguno con más de seis meses sin seguimiento |
| Monto en trámite | Suma de las facturas con solicitud pendiente | Conocido por la gerencia financiera cada mes |
Cinco errores que se van a ver en Bolivia este mes
- Usar la anulación para corregir un servicio que sí se prestó. Si hubo devolución o rescisión, el camino es la Nota de Crédito-Débito.
- Anular sin cuadrar el dinero. La factura anulada con un anticipo que sigue en caja deja un ingreso sin documento.
- Presentar solicitudes sin evidencia operativa. La aceptación no impide una fiscalización posterior; el expediente tiene que sostenerse.
- Dejar las facturas antiguas para diciembre. La transitoria para las facturas anteriores a la norma termina el 30 de noviembre de 2026.
- No mirar el buzón tributario. La respuesta a la solicitud llega por ahí, y puede ser de rechazo.
Preguntas frecuentes sobre la anulación de facturas en Bolivia
¿Hasta cuándo se puede anular una factura en línea en Bolivia?
De forma directa, hasta el día 9 del mes siguiente a su emisión y solo si la operación no se realizó (RND 102100000011, Artículo 38, Parágrafo II). Después de ese plazo, desde la RND 102600000025 de julio de 2026, se puede pedir la anulación por la vía en el día (sin declaración jurada presentada) o por solicitud (con declaración presentada).
¿Qué vence el 30 de noviembre de 2026?
El régimen transitorio de la RND 102600000025: las solicitudes de anulación de facturas emitidas antes de la vigencia de esa resolución pueden sujetarse al procedimiento previsto en el Artículo 38 de la RND 102100000011 hasta el 30 de noviembre de 2026.
¿Cuánto tarda el SIN en responder una solicitud de anulación?
Si la declaración jurada del periodo ya se presentó, el SIN tiene hasta seis meses, desde el día hábil siguiente a la generación del trámite, para notificar por el buzón tributario la Resolución Administrativa de aprobación o rechazo. Si no se presentó, el reporte se atiende en el día en plataformas de GRACO o de la Gerencia Distrital.
¿Cuándo se usa la Nota de Crédito-Débito en lugar de anular?
Cuando la operación sí se realizó y después hubo una devolución o una rescisión, total o parcial. La Nota de Crédito-Débito se emite por la modalidad de facturación del contribuyente, afecta el periodo en que se produjo la devolución o rescisión y no es admitida si se emite después de 18 meses desde la factura original (RND 102100000011, Artículo 36).
¿Se puede revertir una anulación hecha por error?
Sí, por única vez y hasta el mismo plazo del día 9, a través del sistema de facturación o del Portal Web en Línea, según la modalidad. Un documento fiscal revertido ya no puede volver a anularse (párrafo incorporado al Artículo 38 por la RND 102300000034).
¿SFUN anula facturas ante el SIN de Bolivia?
No. La factura en línea y su anulación se gestionan en el sistema de facturación autorizado por el SIN con el que trabaje tu empresa. SFUN es el ERP donde viven el servicio, el contrato, la cartera, la caja y la contabilidad, que es la evidencia que respalda cada anulación. Revisa la guía de facturación electrónica funeraria en Bolivia y la página de SFUN para Bolivia.
En resumen
La RND 102600000025 le dio a las funerarias bolivianas algo que no tenían: una salida para la factura que no debió emitirse y que se descubrió tarde. Pero esa salida tiene reglas —solo para operaciones no realizadas, con evidencia y con el riesgo de una fiscalización posterior— y tiene una fecha para el historial anterior: el 30 de noviembre de 2026. La pregunta para la gerencia financiera esta semana es simple: ¿sabes cuántas facturas de tus sucursales en Bolivia están esperando una anulación que nadie pidió?
Este cambio se suma a los otros frentes del cierre de 2026 en Bolivia: el IVA por fuera de la Ley 1733, la homologación de productos con el RNC antes del 31 de diciembre y la contabilidad de servicios funerarios y previsión en Bolivia.
Fuentes y fecha de consulta
- Servicio de Impuestos Nacionales. RND N.º 102600000025, Modificación a la RND N.º 102100000011, Sistema de Facturación, La Paz, 13 de julio de 2026. Texto completo consultado el 16 de noviembre de 2026.
- Servicio de Impuestos Nacionales. RND N.º 102100000011, Sistema de Facturación, compilada al 16/06/2025 (Artículos 36 y 38). Consultada el 16 de noviembre de 2026.