
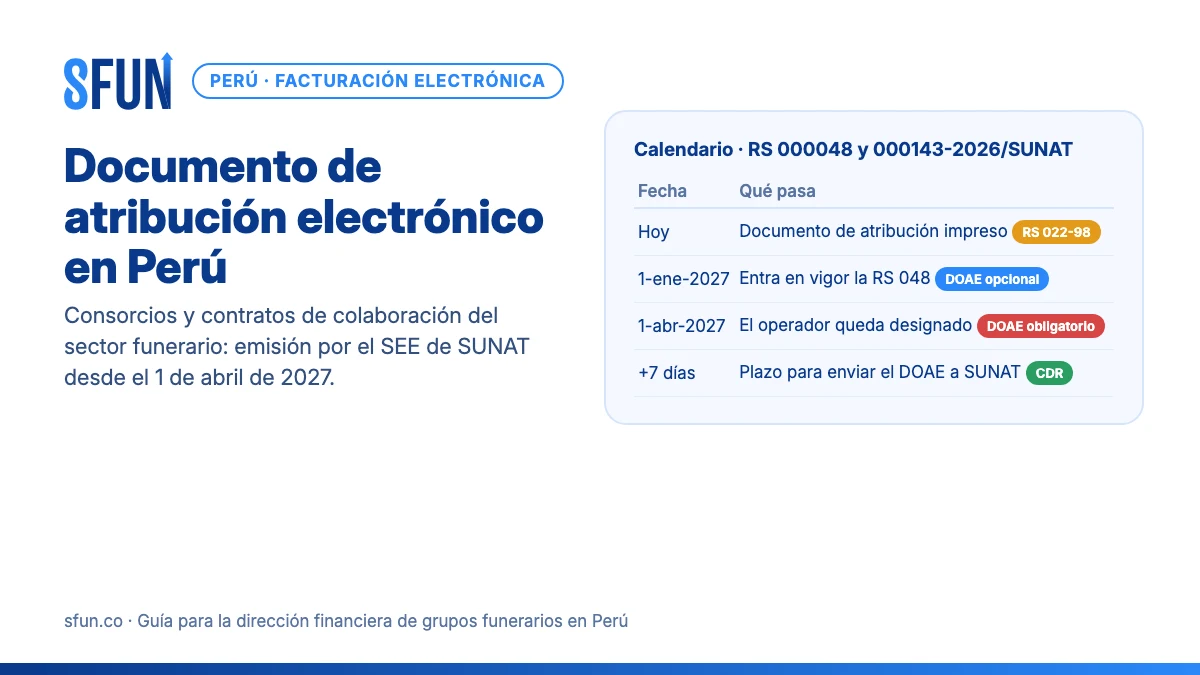
En Perú, desde el 1 de abril de 2027, quien opere un consorcio, un joint venture u otro contrato de colaboración empresarial sin contabilidad independiente debe emitir el documento de atribución de forma electrónica, a través del Sistema de Emisión Electrónica (SEE) de SUNAT. Lo dispone la Resolución de Superintendencia N.° 000048-2026/SUNAT, del 26 de marzo de 2026, con el calendario que le fijó la RS N.° 000143-2026/SUNAT, del 29 de julio de 2026. Para un grupo funerario peruano que comparte con otra empresa un crematorio, un parque cementerio o la operación de un convenio, es el último documento de ese circuito que seguía en papel.
La norma se conoce en el mercado peruano por otra razón: regula el documento autorizado de los servicios aeroportuarios, y buena parte de la prensa especializada la dio por vigente en agosto, cuando la RS 000143 ya la había postergado. Entre esas noticias pasó casi inadvertido su Título II, que es el que toca a las empresas en sociedad. Este artículo se queda solo con esa parte y la traduce a la operación de una funeraria en Perú.
Qué es el documento de atribución y cuándo lo emite un grupo funerario en Perú
La figura viene de la RS 022-98/SUNAT y del artículo 19 de la Ley del IGV. Cuando dos o más empresas operan juntas bajo una sociedad de hecho, un consorcio, un joint venture u otro contrato de colaboración que no lleva contabilidad propia, las compras comunes las hace el operador a su nombre. Para que cada socio pueda usar su parte del crédito fiscal y del gasto, el operador le emite cada mes un documento de atribución con su porcentaje. Esa atribución, según el inciso o) del artículo 2 de la Ley del IGV, no está gravada con el impuesto.
| Regla de la RS 022-98/SUNAT | Qué dice | Qué significa para la funeraria |
|---|---|---|
| Art. 2 | El documento de atribución es el que emite el operador para que los demás partícipes sustenten el porcentaje de crédito fiscal, gasto o costo que les corresponde | Solo lo emite el operador; el partícipe lo recibe |
| Art. 3 | El operador solo emite documentos de atribución cuando adjudica bienes obtenidos por el contrato o cuando distribuye ingresos y gastos entre los partícipes | Si el contrato lleva contabilidad independiente, factura por sí mismo y esta figura no aplica |
| Art. 4 | Un solo documento de atribución al mes por cada partícipe | El documento resume el mes: no se emite compra por compra |
| Art. 5 | Debe identificar el contrato, el período tributario, las adquisiciones comunes del mes (afectas y no afectas), el crédito fiscal total y el porcentaje y monto del partícipe | El porcentaje sale del contrato: si no está claro por escrito, el documento no se puede armar bien |
| Arts. 8 y 9 | El operador lleva un Registro Auxiliar por contrato, con totales, deducciones por partícipe y neto a trasladar a su Registro de Compras | Las compras del consorcio no se mezclan con las del resto del grupo |
| Art. 11 | La anotación del documento de atribución en el Registro de Compras del partícipe le permite ejercer el crédito fiscal | Sin un documento válido, tu socio pierde el sustento de su IGV |
En el sector funerario peruano esta figura aparece cuando una empresa no quiere o no puede constituir una sociedad nueva para un proyecto compartido. Algunos ejemplos: dos funerarias que se asocian para operar un crematorio, una funeraria y un inversionista que desarrollan juntos un parque cementerio, o un convenio de servicio con otra empresa en una ciudad donde ninguna de las dos tiene escala sola. No hay una estadística pública de cuántos contratos así existen en el sector; lo que importa es que cada grupo revise los suyos, porque la obligación es del operador de cada contrato y no del grupo en conjunto.
Qué cambia con la RS 000048-2026: del formulario impreso al SEE de SUNAT
Hasta ahora el documento de atribución era un formulario impreso por imprenta autorizada, con original para el partícipe y copias para el operador y SUNAT. La RS 000048-2026 lo convierte en el DOAE (documento de atribución electrónico) e incorpora su regulación en las normas del SEE-Del Contribuyente (RS 097-2012, nuevos artículos 44 a 53) y del SEE-OSE (RS 117-2017). Estas son las reglas nuevas que más tocan la operación:
| Tema | Regla del DOAE | Qué implica en la práctica |
|---|---|---|
| Sistema de emisión | SEE-Del Contribuyente o SEE-OSE (art. 7 de la RS 048) | Lo emite tu sistema o tu operador de servicios electrónicos (OSE), igual que las facturas |
| Condición previa | Registrar en SUNAT Operaciones en Línea el certificado digital que se usará, salvo que ya haya uno vigente registrado y se elija usarlo (art. 44) | Si ya emites facturas electrónicas desde tu sistema, probablemente tengas certificado; confírmalo |
| Formato | XML con los campos y validaciones del Anexo N.° 30 de la RS 097-2012 | Tu proveedor de facturación electrónica debe incorporar un tipo de documento nuevo |
| Envío a SUNAT | Hasta siete días calendario desde el día siguiente a la emisión; lo enviado después «no tendrá la calidad de DOAE» (art. 48) | El atraso no se corrige con una multa: el documento simplemente no vale como DOAE |
| Respuesta | CDR-DOAE con estado aceptada o rechazada, con el motivo del rechazo (art. 49) | Alguien tiene que revisar cada CDR del mes y corregir los rechazos a tiempo |
| Entrega al partícipe | Por el medio electrónico que señale el emisor; además, una página web con autenticación para que solo el partícipe lo lea, descargue e imprima durante un año (arts. 45 y 47) | Hace falta un portal o un acceso controlado para cada socio, no un correo suelto |
| Baja | Comunicación de baja de documentos no entregados hasta el séptimo día calendario siguiente a su generación (art. 50) | Un DOAE mal emitido se da de baja en la misma semana, no al cierre |
| Contingencia | Si por causas no imputables no se puede emitir el DOAE, se emite el documento impreso de la RS 022-98 y se presenta una declaración jurada informativa hasta el séptimo día calendario siguiente (numeral 4.7 del art. 4 de la RS 300-2014) | Conviene tener talonarios autorizados vigentes y un responsable del plan de contingencia |
| Conservación | El operador conserva los DOAE y las bajas; el partícipe, el DOAE o su representación impresa (art. 51) | Archivo digital por contrato y por partícipe |
Calendario en Perú: qué rige el 1 de enero y qué el 1 de abril de 2027
La RS 000048-2026 iba a entrar en vigor el 1 de agosto de 2026 y la designación de los operadores, el 1 de noviembre. La RS 000143-2026 movió las dos fechas, y es la que hay que mirar hoy:
| Fecha | Qué pasa | Fuente |
|---|---|---|
| Hasta el 31 de diciembre de 2026 | El documento de atribución sigue siendo el impreso de la RS 022-98 | RS 000143-2026, art. 3 |
| 1 de enero de 2027 | Entra en vigor la RS 000048-2026. La calidad de emisor electrónico del DOAE se puede obtener por elección el día en que se emite el primer DOAE | RS 000143-2026; RS 300-2014, art. 2.2 m), incorporado por la RS 048 |
| 1 de abril de 2027 | Quedan designados como emisores electrónicos quienes al 31 de marzo de 2027, o desde esa fecha, deban emitir un documento de atribución | RS 000048-2026, art. 7 b), modificado por la RS 000143-2026 |
Entre enero y marzo hay una ventana para empezar de forma voluntaria. Para un grupo con varios contratos de colaboración, usarla tiene sentido: el primer cierre con DOAE se hace sin la presión de que cada documento rechazado deje a un socio sin sustento de su IGV.
Dónde se rompe en una funeraria peruana y cómo prepararlo
El cambio parece de formato, pero el plazo de siete días mueve el trabajo hacia adelante. Con el formulario impreso, el documento de atribución se armaba cuando el contador terminaba el Registro Auxiliar. Con el DOAE, si el documento se emite y no se envía a tiempo, deja de valer. Estos son los cuatro puntos donde suele fallar:
- Compras del contrato mezcladas con las del grupo. Si las facturas del crematorio compartido entran a la contabilidad de la funeraria sin marcar a qué contrato pertenecen, el Registro Auxiliar se arma a mano cada mes. Separarlas desde el registro de la compra, con un centro de costo o una dimensión por contrato, es lo que hace posible emitir a tiempo.
- Porcentaje de atribución sin respaldo. El artículo 5 de la RS 022-98 exige el porcentaje «determinado en el contrato». Si el porcentaje real cambió por un acuerdo verbal o por una adenda que no llegó al área contable, el DOAE sale con un dato que no se puede sostener.
- Un documento por partícipe y por mes. Un error de monto no se arregla emitiendo un segundo documento en el mismo mes. Hay que validar antes de emitir y, si algo sale mal, usar la baja dentro de los siete días.
- El socio no recibe nada. La norma exige que el partícipe pueda acceder al DOAE por una página web con autenticación durante un año. Si tu proveedor de facturación electrónica no ofrece ese acceso, hay que resolverlo antes de abril.
Hay además un efecto en el cierre del partícipe. La finalidad declarada de la RS 000048-2026 incluye agregar información a las propuestas del SIRE, el sistema en el que los contribuyentes más grandes ya llevan sus registros desde el período octubre de 2026, como explicamos en la guía del SIRE para funerarias en Perú. La norma no detalla cómo se verá el DOAE en la propuesta del Registro de Compras del socio; conviene confirmarlo con SUNAT cuando publique los formatos y revisarlo en el primer cierre.
Plan de acción para la dirección antes del 1 de abril de 2027
- Inventario de contratos (noviembre). Lista, RUC por RUC, cada consorcio, joint venture, sociedad de hecho o contrato de colaboración del grupo; quién es el operador, si lleva contabilidad independiente y si hoy emite documentos de atribución.
- Revisión de porcentajes (diciembre). Para cada contrato sin contabilidad independiente, confirma por escrito el porcentaje de participación en los gastos y quién lo aprueba cuando cambia.
- Separación contable (diciembre). Marca las compras de cada contrato con un centro de costo o una dimensión propia para que el Registro Auxiliar salga del sistema y no de una hoja de cálculo.
- Proveedor de facturación (enero). Pregunta a tu OSE o a tu proveedor de emisión si soporta el DOAE con el Anexo N.° 30, la comunicación de baja y el acceso web para el partícipe, y desde qué fecha.
- Certificado digital y SOL (enero). Verifica qué certificado digital está registrado en SUNAT Operaciones en Línea y quién lo custodia.
- Piloto voluntario (febrero o marzo). Emite el DOAE de un contrato pequeño de forma voluntaria y revisa la CDR, el acceso del socio y su anotación en el Registro de Compras del partícipe.
- Responsable y calendario (marzo). Define quién emite, quién revisa las CDR y en qué día del mes se emite cada DOAE, con margen frente al plazo de siete días.
- Contingencia (marzo). Deja vigentes los documentos impresos autorizados y el procedimiento de la declaración jurada informativa para los días en que el sistema no responda.
Qué riesgo hay si no se prepara
El riesgo principal no recae en el operador, sino en su socio. Desde el 1 de abril de 2027, un documento de atribución emitido fuera del SEE sin que medie la contingencia que permite la RS 300-2014, o un DOAE enviado después de los siete días, no cumple las condiciones de la norma. El partícipe que lo anote en su Registro de Compras queda con un crédito fiscal del IGV sin sustento suficiente ante una fiscalización. En un consorcio funerario donde las compras comunes incluyen equipos de cremación, obras del cementerio o mantenimiento de la flota, ese IGV puede ser significativo, y el reclamo del socio llega al operador.
Dónde ayuda SFUN y dónde no
Para ser claros: SFUN no tiene hoy localización peruana. No emite comprobantes de pago electrónicos ante SUNAT ni el DOAE, y la emisión va por el OSE o el sistema de emisión que use cada empresa. Lo que SFUN aporta está del lado del control: la contabilidad permite separar las compras por centro de costo y por dimensión contable, de modo que las adquisiciones de cada contrato de colaboración se identifiquen desde el registro y no al cierre, y los reportes por sede y por centro de costo dan la base del Registro Auxiliar. Con SFUN MCP, el área financiera puede preguntar en lenguaje natural qué compras del mes quedaron sin asignar a un contrato antes de emitir. Lo que SFUN publica para este mercado está en la página de software para funerarias en Perú.
Preguntas frecuentes
¿Desde cuándo es obligatorio el documento de atribución electrónico en Perú?
Desde el 1 de abril de 2027 para quienes al 31 de marzo de 2027, o desde esa fecha, deban emitir un documento de atribución, según el artículo 7 de la RS 000048-2026/SUNAT modificado por la RS 000143-2026/SUNAT. La resolución entra en vigor el 1 de enero de 2027, y desde entonces se puede adoptar de forma voluntaria.
¿Mi funeraria tiene que emitir el DOAE?
Solo si es operadora de una sociedad de hecho, un consorcio, un joint venture u otro contrato de colaboración empresarial que no lleva contabilidad independiente y que reparte ingresos, gastos o crédito fiscal entre los partícipes. Si tu funeraria opera sola, o si el contrato tiene contabilidad propia, esta obligación no le aplica.
¿Cuál es el plazo para enviar el DOAE a SUNAT?
Siete días calendario contados desde el día siguiente a la fecha de emisión, según el artículo 48 de la RS 097-2012 incorporado por la RS 000048-2026. Lo que se envíe después no tiene la calidad de DOAE, aunque se haya entregado al partícipe.
¿Qué pasa si el sistema falla el día en que debo emitir el DOAE?
Si la imposibilidad no es imputable al emisor, puede emitir el documento de atribución impreso de la RS 022-98 y presentar a SUNAT una declaración jurada informativa ese día o, a más tardar, hasta el séptimo día calendario siguiente, según el numeral 4.7 del artículo 4 de la RS 300-2014.
¿La atribución del consorcio paga IGV en Perú?
No. El inciso o) del artículo 2 de la Ley del IGV considera no gravada la atribución que realiza el operador de un contrato de colaboración sin contabilidad independiente, en la proporción que corresponde a cada parte. El documento de atribución es lo que permite a cada socio sustentar su parte del crédito fiscal y del gasto o costo.
¿SFUN emite el DOAE o las facturas electrónicas ante SUNAT?
Hoy no. SFUN no tiene localización peruana y no emite comprobantes ni el DOAE ante SUNAT. Sí permite separar las compras de cada contrato por centro de costo o dimensión contable, obtener los reportes que alimentan el Registro Auxiliar y consultarlos en lenguaje natural con SFUN MCP.
En resumen
En Perú, el documento de atribución de los consorcios y contratos de colaboración deja el papel: desde el 1 de enero de 2027 se puede emitir como DOAE y desde el 1 de abril de 2027 es obligatorio para los operadores. Para un grupo funerario que comparte un crematorio, un cementerio o una operación con otra empresa, el trabajo no está en el XML, sino en tener las compras de cada contrato separadas, el porcentaje claro y un calendario que respete los siete días. Quien haga el inventario de contratos este mes y un piloto en el primer trimestre llega a abril sin dejar a su socio sin sustento del IGV.
Para el resto del marco peruano, revisa la guía de facturación electrónica funeraria en Perú, la de contabilidad de servicios funerarios en Perú y la de cierre contable y consolidación en grupos funerarios multisede.