
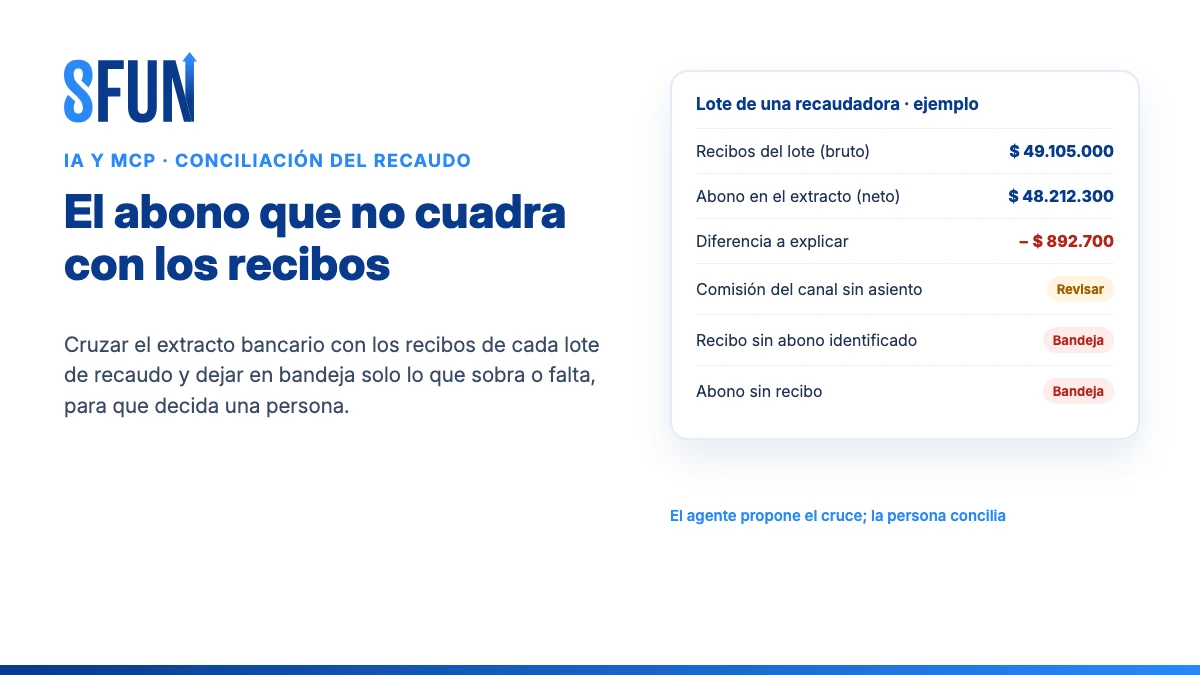
Una empresa de previsión exequial con cartera grande no cobra sola. Sus afiliados pagan la cuota en redes de recaudo, corresponsales bancarios, convenios con bancos, pasarelas en línea y cobradores en la calle. Cada canal le entrega dos cosas distintas, en días distintos: un archivo con el detalle de los pagos, que el ERP convierte en un recibo de caja por afiliado, y un abono en la cuenta bancaria, que llega consolidado, neto de comisiones y a veces con días de diferencia.
La tesorería ve en el extracto una sola línea por un valor que no coincide con la suma de los recibos de ese lote. La diferencia puede ser la comisión del canal, un pago del viernes que entra el martes, una reversión, un recibo cargado dos veces o un abono que no corresponde a ningún archivo. Las cinco cosas se ven iguales: una cifra que no cuadra. Y como explicarla exige revisar pago por pago, la conciliación del recaudo se deja para el cierre, cuando ya se acumularon cuatro semanas de diferencias.
Este artículo trata de esa línea del extracto. Complementa dos piezas de esta serie: el efectivo del cobrador, que sigue el dinero que se recauda en la calle hasta que se consigna, y el cierre contable con IA y MCP, que menciona el cruce del extracto contra los recibos como uno de sus frentes. Aquí el dinero lo recauda un tercero y la pregunta es otra: qué recibos forman este abono y qué parte de la diferencia ya tiene explicación.
1. El problema de negocio: una sola línea en el extracto por mil pagos
APQC, la organización de referencia en indicadores de procesos, mide cuánto tarda una empresa en conciliar una cuenta bancaria. Según lo publicó en CFO.com en mayo de 2026, las organizaciones con mejor desempeño tardan unas 2,6 horas por cuenta, la mediana 4 horas y las rezagadas 5 horas o más. El mismo análisis señala qué alarga el trabajo: dejarlo para el cierre, los pagos sin identificar que se acumulan, el cruce manual y las consultas a otras áreas para explicar una partida.
Una cuenta recaudadora de una funeraria con previsión reúne todas esas causas, por la forma en que entra el dinero:
- Muchos pagos pequeños, un solo abono. Mil cuotas mensuales pagadas en una red de recaudo llegan al banco como una línea. Sin el archivo del canal no hay manera de saber qué contiene.
- El abono llega neto. El canal descuenta su comisión antes de abonar, y en algunos casos retenciones. El recibo del afiliado, en cambio, se registra por el valor bruto que pagó.
- Las fechas no coinciden. El afiliado paga el viernes en la tarde, el canal reporta el lunes y abona el martes. El cierre del mes puede cortar el lote por la mitad.
- Hay pagos que no son de nadie. El afiliado paga con la referencia de otro contrato, paga dos cuotas juntas o hace una transferencia sin referencia. El dinero está en el banco; el recibo no existe o quedó en el contrato equivocado.
- Hay recibos que no deberían existir. Un archivo cargado dos veces, un pago revertido después de importado, una fila con un valor mal leído.
El costo no es solo el tiempo del analista de tesorería. Mientras la diferencia no se explica, la cartera puede mostrar al día a un afiliado cuyo pago nunca llegó, o en mora a uno que sí pagó. Lo primero es dinero que no entró; lo segundo es una llamada de cobro a una familia que está al día, y en una empresa de previsión esa llamada se paga en reclamos y en cancelaciones.
2. Qué controla hoy el ERP y dónde queda el hueco
Conviene separar dos cuadres que a menudo se confunden. El primero es el archivo contra sí mismo: que el detalle de pagos que entregó el canal sume lo que el canal dice que suma. El segundo es el archivo contra el banco: que lo que el canal dice haber recaudado, menos lo que cobra, sea lo que efectivamente se abonó.
En el módulo de previsión de SFUN, el primer cuadre ya existe. Los importadores de recaudo crean un recibo de caja por cada pago del archivo, enlazado al lote del que salió, con la fecha en que el afiliado pagó en el canal, la fecha de registro, el medio de pago y el canal. El importador genérico no deja aplicar el lote si la suma del detalle no coincide con el total reportado, y en el importador de recaudo bancario el total lo declara el propio banco y el lote tampoco se aplica si no cuadra.
El segundo cuadre es el hueco. En previsión, nada cruza hoy el lote importado contra la línea del extracto: no hay un documento que diga «total esperado, abono recibido, diferencia», no se registra la fecha en que el canal abonó y no hay una tarifa de comisión pactada por canal contra la cual comparar. Además, los recibos de previsión se contabilizan directamente contra la cuenta del medio de pago, sin pasar por un documento de pago estándar, y por eso la herramienta de conciliación bancaria del ERP no los propone como candidatos cuando se carga el extracto.
El patrón completo sí está construido en otra parte del producto. En el módulo de parque cementerio, SFUN importa el extracto del banco, verifica que el saldo inicial más los movimientos dé el saldo final, empareja cada movimiento con su contrato por la referencia y manda a una bandeja de recaudos por identificar lo que no tiene certeza, con cuatro estados: por identificar, asignado, devuelto y en espera. También concilia los pagos con tarjeta y separa la comisión en un asiento propio. Es la prueba de que la arquitectura lo soporta; llevarlo a previsión es hoja de ruta.
3. Qué datos del ERP intervienen
| Dato | Dónde está en SFUN | Para qué sirve en el cruce |
|---|---|---|
| Recibo de caja de previsión, con valor, fecha de pago del afiliado, fecha de registro, medio de pago y canal | Recibo de caja del contrato de previsión | Es el lado del ERP: cada pago bruto |
| Vínculo del recibo con su lote de importación | Campos del recibo que apuntan al importador de cada canal | Agrupa los recibos que deberían formar un abono |
| Identificador de la transacción en el canal | Campos por canal en el recibo (por ejemplo, en Colombia, Bancolombia y Supergiros) | Desempata cuando dos pagos tienen el mismo valor |
| Total reportado y número de registros del lote | Importador de pagos; en el recaudo bancario, total declarado por el banco y fecha de aplicación | Primer cuadre: el archivo contra sí mismo |
| Comisión del canal | Campo del recibo que hoy solo llena un importador y no se contabiliza | Explica la diferencia entre bruto y neto; hoy hay que calcularla |
| Movimientos del extracto bancario | Transacciones bancarias e importación de extractos del ERP (estándar) | Es el lado del banco: cada abono neto |
| Pagos en línea por transacción y referencias de pago | Bitácora de recaudo bancario en línea y referencias de pago | Cruce uno a uno para los canales que pagan por transacción |
Todos estos documentos se consultan por el servidor MCP de SFUN con los permisos del usuario que conecta el asistente. La condición para el lado del banco es que el extracto esté cargado en el ERP como transacciones bancarias; si la tesorería lo maneja hoy en una hoja de cálculo, ese es el primer paso.
4. Cómo se arma con MCP, paso a paso
Lo usa el analista de tesorería o de cartera, cada día hábil, sobre los abonos que entraron el día anterior. Quien concilia en el ERP es una persona; el asistente prepara el cruce.
Paso 1. Abrir el abono en su lote
Para cada abono de una recaudadora en el extracto, el asistente busca los lotes de ese canal cuyos pagos caen en la ventana de fechas esperada y suma sus recibos. Es lo mismo que hacen las pasarelas con sus propios abonos: Stripe abre cada pago al banco en los movimientos que lo componen, PayPal lo identifica con un número de transferencia que aparece en el extracto y Adyen entrega, por cada lote, el bruto, las comisiones, el número de transacciones y el neto abonado. En una funeraria, el equivalente es abrir el abono de la red de recaudo en los recibos del archivo que le corresponde.
Con el servidor MCP esto son consultas de lectura: listar los movimientos bancarios del día, filtrar los recibos por canal y por fecha de pago del afiliado, y sumarlos agrupados por lote. Una pregunta típica: «Para el abono de la red de recaudo del martes, ¿qué lotes de esa red cubren los pagos del viernes al lunes y cuánto suman sus recibos?».
Paso 2. Descontar lo que ya tiene explicación
La diferencia entre el bruto de los recibos y el neto del abono no es toda sospechosa. PayPal formula su regla de cuadre así: lo liquidado más las comisiones debe dar cero. Traducido: suma de recibos menos comisión del canal menos retenciones, si las hay, igual al abono. Si la diferencia coincide con la comisión pactada, no es una excepción: es la regla de cuadre que falta escribir.
Como SFUN no guarda hoy la tarifa pactada por canal, esa regla vive en las instrucciones del asistente, escrita por tesorería a partir del contrato de cada canal: comisión fija por transacción, porcentaje o mixta. Lo mismo con los desfases de fecha: si un canal abona a dos días hábiles, el asistente espera ese plazo antes de declarar que un recibo no tiene abono. Son reglas de la empresa, aprobadas por una persona; el asistente las aplica, no las inventa.
Paso 3. Proponer el candidato en lo dudoso
Lo que queda después de descontar comisión y desfase sí merece una persona, pero no tiene que llegar en bruto. El asistente revisa cada partida y propone su explicación más probable, con la razón al lado: un recibo duplicado entre dos lotes del mismo canal, un pago con valor de dos cuotas, un abono sin archivo que coincide con un pago en línea, una reversión que aparecerá en el lote siguiente. Es la práctica que describen los sistemas de conciliación más maduros: el de Xero solo concilia por su cuenta cuando tiene alta confianza y deja lo demás a revisión; el de BlackLine acompaña cada recomendación de su razonamiento y un puntaje de confianza, y la aprobación final es de la persona.
El entregable: tres bandejas, no una lista
| Bandeja | Qué contiene | Quién decide y qué hace |
|---|---|---|
| Sobra en el banco | Abonos o partes de un abono sin recibo que los respalde | Cartera identifica al afiliado y emite el recibo, o tesorería gestiona la devolución |
| Falta en el banco | Recibos de un lote que, pasado el plazo del canal, no tienen abono | Tesorería reclama al canal; si el pago no existió, cartera anula el recibo con su motivo |
| Asignado a otro contrato | Pagos con referencia de un contrato distinto al del pagador, o con valor de varias cuotas | Cartera confirma con el afiliado y corrige la aplicación |
Cada partida llega con el abono, el lote, los recibos implicados, la explicación propuesta y su nivel de certeza. La anulación de recibos sigue el proceso que describimos en anulaciones de recibos de caja, y si el afiliado reclama un cobro, el caso se trabaja como explicamos en reclamos de cobro.
5. El bucle de mejora continua
- Cada día: el analista resuelve las partidas nuevas de las tres bandejas y anota la causa real de cada una. Esa anotación es lo que permite ajustar las reglas.
- Cada semana: se revisa qué partidas resolvió la persona con una causa repetida. Si la misma red de recaudo genera todas las semanas una diferencia del mismo tamaño, es una comisión mal parametrizada, no una excepción: se corrige la regla en las instrucciones del asistente, con la aprobación de quien firma la conciliación.
- Cada mes: se mide por canal cuántos abonos cuadraron sin intervención, cuántas partidas quedaron abiertas y su antigüedad. El canal que más diferencias produce se lleva a la mesa de negociación con el contrato en la mano.
- Cada trimestre: una persona revisa completa una muestra de abonos que el asistente dio por cuadrados. Es la única forma de saber si una regla de tolerancia está escondiendo dinero que no llegó.
6. Gobierno y límites
- Solo lectura. El servidor MCP tiene un modo que retira todas las herramientas de escritura. Este caso se ejecuta así: el asistente lee recibos, lotes y movimientos bancarios y no crea, modifica ni concilia nada.
- Conciliar es de una persona. Las funciones de conciliación bancaria del ERP existen, pero en este caso las ejecuta quien firma la conciliación, en el ERP. El asistente propone; no marca un abono como conciliado.
- El dinero no se mueve desde el asistente. Una devolución, un reclamo al canal o una reaplicación de pago son decisiones con nombre y cargo. Es el mismo criterio que publica Mercury, un banco digital, para su servidor MCP: la escritura se autoriza aparte y los pagos se crean como solicitud que se aprueba dentro del banco.
- Quien concilia no es quien registra. La persona que aprueba las bandejas no debe ser la misma que importa los archivos o anula recibos. Es la separación de funciones que explicamos en roles incompatibles.
- Las reglas las aprueba una persona. Tolerancias de fecha, comisiones por canal y alias de referencia son configuración del negocio. El asistente puede sugerir una regla a partir de lo que se resolvió a mano; no la activa.
- El texto de los archivos es dato, no instrucción. Los archivos de recaudo y las descripciones del extracto traen texto libre escrito por terceros. El asistente los lee como datos; es el riesgo que describimos en inyección por identificadores.
- Datos del afiliado. En las bandejas basta el número de contrato y el del recibo. Nombre, documento y teléfono se consultan solo cuando hay que contactar al afiliado, y con los permisos de quien lo hace.
7. KPIs: cómo saber si funcionó
| Indicador | Línea base | Meta razonable |
|---|---|---|
| Abonos de recaudadoras que cuadran sin intervención, por canal | Primera corrida sobre un mes cerrado | Que suba mes a mes a medida que se escriben las reglas de comisión y fecha |
| Partidas abiertas al cierre y su antigüedad | Lo que hoy queda pendiente al cerrar el mes | Ninguna partida de más de una semana al cierre |
| Días entre el abono y su conciliación | Hoy suele ser el cierre del mes | Uno o dos días hábiles |
| Afiliados al día sin pago en el banco y en mora con pago en el banco | Primera corrida histórica | Cero sin explicación al cierre |
| Diferencia de comisión cobrada frente a la pactada, por canal | Primer trimestre | Cada diferencia documentada y llevada al canal |
| Horas de tesorería en la conciliación del recaudo | Medición actual del equipo | Bajar hacia el rango de los mejores desempeños que reporta APQC por cuenta |
No fijamos un porcentaje de cuadre automático como meta porque no hay un dato del sector funerario que lo respalde, y las cifras de automatización que publican los proveedores de software de conciliación son metas o resultados propios, no mediciones independientes. Tu línea base es la tuya.
8. Hoja de ruta de adopción
- Semana 1. Inventariar los canales de recaudo, qué archivo entrega cada uno, con qué referencia y a cuántos días abona, y qué comisión cobra según el contrato. Cargar el extracto de la cuenta recaudadora en el ERP. Conectar el asistente en solo lectura con un usuario de tesorería y correr el cruce sobre una semana cerrada y un solo canal, validando a mano cada resultado.
- Mes 1. Escribir las reglas de comisión y de plazo por canal en las instrucciones del asistente, aprobadas por quien firma la conciliación. Sumar los demás canales. Definir quién trabaja cada bandeja y quién concilia en el ERP.
- Trimestre 1. Cruce diario. Primera muestra de control sobre lo que el asistente dio por cuadrado. Llevar a cada canal las diferencias de comisión documentadas. Con la experiencia acumulada, decidir con el proveedor qué parte del cruce conviene llevar al propio ERP, como ya existe en el parque cementerio.
Errores comunes
- Conciliar al cierre. Cuatro semanas de diferencias juntas son la causa principal de las horas que mide APQC. El cruce sirve si es diario.
- Tratar la comisión como excepción. Si la diferencia es la comisión pactada, es una regla, no una partida. Mientras no se escriba, la bandeja se llena de falsos positivos y se abandona.
- No exigir el archivo de detalle al canal. Sin archivo con referencia de lote, un abono consolidado no se puede abrir, lo haga una persona o un agente.
- Dejar que el asistente concilie. Un abono marcado como conciliado por error esconde dinero que no llegó, y ese error no aparece en ninguna bandeja.
- Mirar solo lo que falta. Los abonos que sobran son pagos de afiliados que el ERP no tiene registrados: en una empresa de previsión, son clientes a los que se les puede estar cobrando una cuota que ya pagaron.
Qué existe hoy en SFUN y qué es hoja de ruta
| Pieza | Estado |
|---|---|
| Importación de archivos de recaudo con un recibo por pago, enlazado a su lote, con fecha de pago del afiliado, medio y canal | Existe |
| Bloqueo del lote si el detalle no suma el total reportado (y, en el recaudo bancario, el total que declara el banco) | Existe |
| Importación de extractos y transacciones bancarias, herramienta de conciliación bancaria del ERP | Existe (estándar); los recibos de previsión no aparecen como candidatos porque se contabilizan directamente |
| Conciliación contra extracto con bandeja de recaudos por identificar y asiento de comisión | Existe en parque cementerio |
| Lectura por MCP de recibos, lotes y movimientos bancarios, con filtros, conteos y sumas agrupadas, con los permisos del usuario | Existe, con topes (por ejemplo, hasta 20 grupos por agregación) |
| Modo solo lectura del servidor MCP | Existe |
| Cruce del abono contra los recibos del lote, con las tres bandejas y la explicación propuesta | Lo hace el asistente de IA con sus instrucciones; no es una función del ERP en previsión, y por eso exige revisión humana |
| Cruce automático del abono contra el lote y bandeja de diferencias en previsión | Hoja de ruta |
| Fecha de abono del canal y tarifa de comisión pactada por canal | No existe hoy |
| Asiento automático de la comisión del canal en previsión | No existe hoy; la comisión que registra un importador no se contabiliza |
Preguntas frecuentes
¿Cómo se concilia el recaudo de una red de pagos con el extracto bancario?
Abriendo cada abono en los pagos que lo componen. Se toma el archivo de detalle que entrega el canal, se suman los recibos de ese lote, se descuenta la comisión pactada y se compara con el abono del extracto, considerando el plazo en que el canal abona. Lo que queda después de eso es lo que merece revisión.
¿Por qué el abono del banco es menor que la suma de los recibos?
Casi siempre por la comisión del canal, que se descuenta antes de abonar, o porque parte de los pagos se abona otro día. También puede deberse a reversiones, pagos rechazados después de reportados o recibos cargados dos veces. Por eso conviene escribir la regla de comisión y de plazo de cada canal: separa la diferencia esperada de la que hay que investigar.
¿La IA puede conciliar sola las cuentas bancarias de una funeraria?
Puede preparar la conciliación: cruzar, explicar y priorizar. Marcar un abono como conciliado, anular un recibo o devolver dinero debe hacerlo una persona en el ERP. Incluso los sistemas que concilian automáticamente lo hacen solo cuando tienen alta confianza y permiten deshacerlo; en este caso el asistente trabaja en modo de solo lectura.
¿Cuánto tiempo toma conciliar una cuenta bancaria?
Según APQC, unas 2,6 horas por cuenta en las organizaciones con mejor desempeño, 4 horas en la mediana y 5 horas o más en las rezagadas. Es un indicador transversal, no del sector funerario, y una cuenta recaudadora con miles de pagos puede tomar más.
¿Qué hago con un pago que llegó al banco y no tiene recibo?
Va a la bandeja de lo que sobra en el banco. Cartera identifica al afiliado por la referencia, el valor o el canal, y emite el recibo en el contrato correcto. Si no se logra identificar, se deja en espera con su antigüedad visible y, según la política de la empresa, se devuelve. Lo importante es que no se quede sin dueño: es un afiliado que pagó y que el ERP puede estar mostrando en mora.
¿Aplica igual en todos los países de Latinoamérica?
El método, sí. Cambian los canales —redes de recaudo, corresponsales, bancos, cajas, billeteras—, el formato de sus archivos, sus plazos de abono y, en algunos países, las reglas sobre cuándo deben abonar. En Perú, por ejemplo, la Circular 0026-2026 del BCRP fija reglas para quien acepta pagos; esas reglas se escriben como parte de la tolerancia de cada canal.
En resumen
- El banco abona un neto consolidado y el ERP tiene recibos brutos. La pregunta útil es qué recibos forman cada abono.
- SFUN ya cuadra cada lote contra el total del canal. El cruce del lote contra el extracto lo prepara hoy el asistente; en el parque cementerio ya existe en el ERP.
- La comisión y el desfase de fechas son reglas, no excepciones. Escríbelas por canal y la bandeja se reduce a lo que de verdad hay que investigar.
- Tres bandejas: sobra en el banco, falta en el banco y asignado a otro contrato. Cada partida con su explicación propuesta.
- El asistente lee y propone. Conciliar, anular, devolver y reclamar lo deciden personas.
Si quieres ver el cruce sobre tus propios lotes de recaudo, agenda una demostración y conoce la plataforma de pagos y recaudo, el módulo de tesorería y el servidor MCP de SFUN.
Fuentes de este artículo
- Perry D. Wiggins (APQC), What bank reconciliation cycle time really tells you, CFO.com, 6 de mayo de 2026.
- Stripe, Payout reconciliation, documentación vigente, consultada el 19 de octubre de 2026.
- Adyen, Batch-level reconciliation, documentación vigente, consultada el 19 de octubre de 2026.
- PayPal, Disbursement Reconciliation Report, actualizada el 13 de octubre de 2026.
- CFOtech, Xero rolls out AI bank reconciliation with JAX tool, 8 de diciembre de 2025.
- Accountants Daily, BlackLine launches multi-agent AI system for reconciliation preparation, 6 de agosto de 2026.
- Mercury, Security best practices de su servidor MCP, 8 de octubre de 2026.
- Código de SFUN (rama principal, consulta del 19 de octubre de 2026) para todo lo que se afirma del producto.